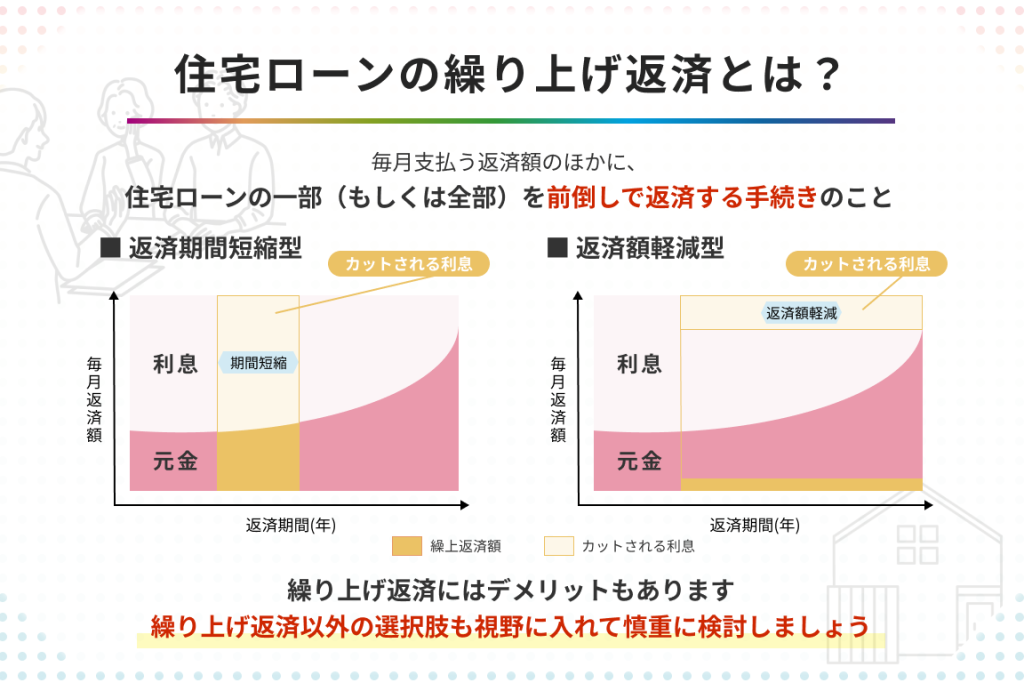
住宅ローンの返済は、私たちの生活に大きな影響を与えます。特に住宅ローン 繰り上げ返済 いつがお得なのかを理解することは、将来の経済的な安定に繋がります。繰り上げ返済を行うタイミングや方法を間違えると、逆に損をしてしまうこともあるため、注意が必要です。
住宅ローン 繰り上げ返済の基本
繰り上げ返済は、住宅ローンの残高を早期に減少させるための手段です。この方法を利用することで、利息の支払いが少なくなる可能性があります。以下に、繰り上げ返済に関する重要な情報を整理します。
繰り上げ返済とは
繰り上げ返済は、毎月の返済額に加えて、一次的に追加で返済を行うことを指します。この返済は、一部または全額に適用され、早期返済による金利軽減が期待できます。また、一般にはボーナス時などの特別なタイミングに行われることが多いです。
繰り上げ返済のメリット
繰り上げ返済にはいくつかのメリットがあります。具体的には、以下のような点が挙げられます。
- 利息の軽減: 繰り上げ返済によって残高が減少するため、支払う利息も減ります。
- 返済期間の短縮: 返済期間が短くなることで、住宅ローンの総支払額が小さくなります。
- 精神的な安心感: 負債が減少することで、経済的なストレスが軽減される可能性があります。
- 将来の借入の選択肢: 返済が進むことで、他の資金計画も立てやすくなります。
繰り上げ返済のタイミング
繰り上げ返済のタイミングは、住宅ローンを賢く管理する上で重要な要素です。私たちが計画的に繰り上げ返済を行うことで、利息を軽減し、返済期間を短縮できます。
一般的なタイミング
一般的に、多くの人々が繰り上げ返済を行うタイミングにはいくつかの異なるポイントがあります。例えば、以下のタイミングが考えられます。
- ボーナス時期: 年に一度または数回、ボーナスが支給されるとき。
- 生活費の余裕があるとき: 収入が増えた、または支出が減ったタイミング。
- ローン金利の見直し時期: 金利が有利に変更されたとき。
このようなタイミングを逃さずに繰り上げ返済を検討することで、将来的な負担を軽減できます。
繰り上げ返済に適した期間
繰り上げ返済に適した期間にも注意が必要です。以下のポイントが参考になります。
- 借入当初の期間: 早期に繰り上げ返済を行うことで、利息の軽減効果が大きい。
- 金利上昇前後: 金利が上昇する前に対策として繰り上げ返済を行う。
- ライフイベントを考慮: 教育資金や転職など、将来的な出費と合わせて計画的に繰り上げ返済をする。
住宅ローンの金利と返済影響
住宅ローンの金利は、私たちの返済額や返済期間に大きな影響を与える。金利のタイプ、固定金利と変動金利、それぞれの特徴を理解することが重要だ。
固定金利と変動金利
- 固定金利は、契約時に決まった金利が返済期間中ずっと適用される。これにより、返済期間中に金利が変動しても、毎月の返済額が安定する。
- 変動金利は、市場の金利に応じて定期的に変化する。金利が低い時期には有利だが、金利が上昇すると返済額が増加するリスクがある。私たちの返済計画に影響を与える可能性が高い。
固定金利は長期的な安心感を提供し、変動金利は短期的なメリットを追求可能だ。どちらを選択するかは、ライフスタイルや経済状況によって異なる。
繰り上げ返済が金利に与える影響
繰り上げ返済を行うことで、金利の負担を減らすことができる。例えば、以下の点が影響を与える:
- 利息軽減:繰り上げ返済をすると、元本が早期に減少し、利息計算が変わるため、最終的な支払利息が少なくなる。
- 返済期間短縮:繰り上げ返済によって、全体の返済期間が短くなり、成果を早く実感できる。これも経済的な安心につながる。
- 資金計画見直し:金利の変動に応じて、返済計画を定期的に見直すことも大切だ。繰り上げ返済のタイミングによって、全体の負担を軽減できる。
繰り上げ返済のシミュレーション
繰り上げ返済の効果を具体的に理解するには、シミュレーションが有効です。計算ツールを使うことで、返済額や期間の変化を視覚化できます。
ケーススタディ
実際のシナリオを考えて、返済計画を見直すのが重要です。例えば、借入額が3000万円、金利が1.5%で、残りの返済期間が20年の場合、以下のようなケースを考えます。
- ケース1: 繰り上げ返済を行わず、毎月の返済額は14万円ほどです。
- ケース2: 毎年50万円の繰り上げ返済を行った場合、総返済額はどのように変わるか?
シミュレーション結果によれば、ケース2では返済総額が約280万円減少し、返済期間も約2年短縮されます。このように、具体的な数値を持つことで、繰り上げ返済のメリットが明確になります。
シミュレーションツールの利用方法
繰り上げ返済のシミュレーションツールは多くの金融機関で提供されています。基本的な利用方法は以下の通りです。
- 借入額を入力する。
- 金利を設定する。
- 返済期間や毎月の返済額を入力する。
- 繰り上げ返済を行う金額や頻度を指定する。
- 結果を確認し、返済総額や期間の変化を検討する。
最適な繰り上げ返済の戦略
繰り上げ返済の効果的な戦略を考えることが、住宅ローンの負担を軽減するために重要です。返済方法を理解し、自分たちに合った計画を立てることが成功への鍵です。
自己資金の活用法
自己資金を繰り上げ返済に充てることで、利息を減らすことができます。具体的には以下の方法があります:
- 一時金の利用: ボーナスや貯蓄から一時金を投入することで、元本を大きく減少させます。
- 定期的な繰り上げ返済: 毎月余剰資金を繰り上げに充てる方法。これにより、長期的な利息の負担が軽減されます。
- 投資の売却益: 不要な資産を売却して得た資金を繰り上げ返済に回すことも考えられます。
これらの方法により、借入残高が早期に減少し、経済的な安心感を得やすくなります。
賢い返済計画
賢い返済計画を立てるためには、以下のポイントを押さえることが必要です:
- 金利の比較: 市場の金利動向を確認し、固定金利と変動金利のどちらが有利か判断します。
- 返済シミュレーション: 計算ツールを使用して、返済額や返済期間の変化を視覚化し、自分たちに最適なプランを見つけます。
- ライフイベントの考慮: 退職や子供の教育資金など、将来的な支出を予測し、計画的に繰り上げ返済のタイミングを決めます。
Conclusion
繰り上げ返済は私たちの住宅ローンにおいて重要な選択肢です。適切なタイミングで行うことで、利息の軽減や返済期間の短縮が可能になります。シミュレーションツールを活用し、自分たちに合った返済計画を立てることが大切です。また、金利の動向やライフイベントを考慮しながら、賢い選択をしていきましょう。これにより、将来的な経済的負担を軽減し、安心した生活を送ることができるでしょう。私たちの住宅ローンの管理において、繰り上げ返済を上手に活用していきたいものです。