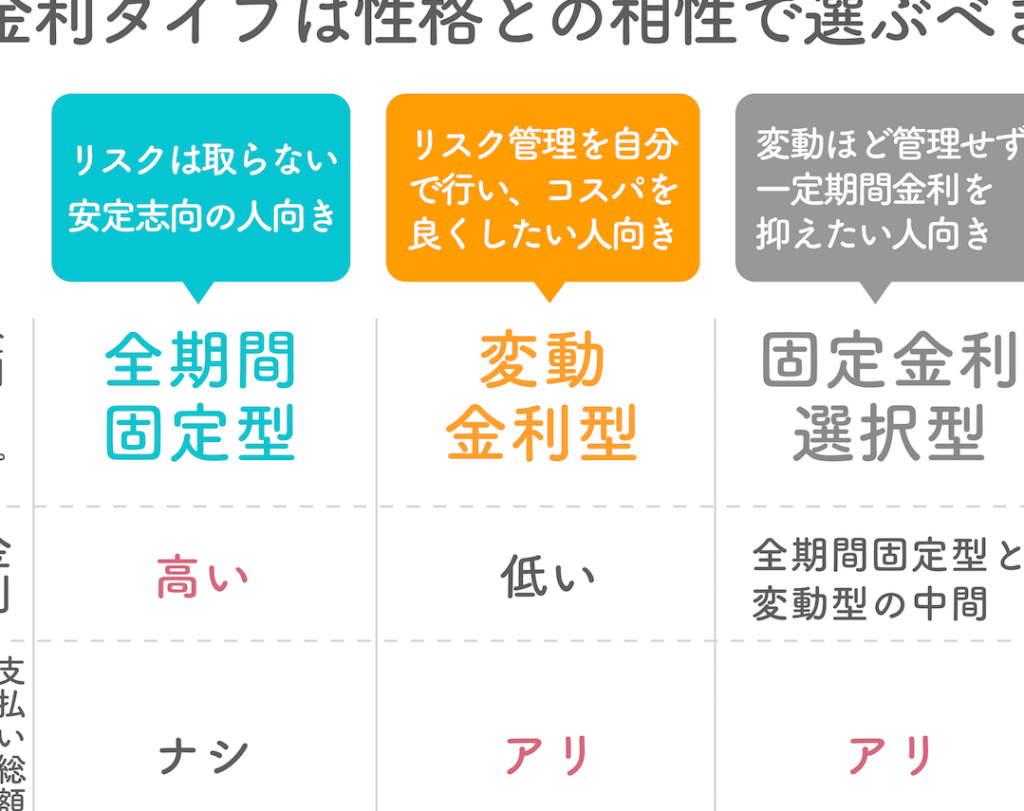
住宅を購入する際、私たちが直面する大きな選択の一つが「住宅ローン 変動固定どっち」です。どちらのタイプのローンが私たちにとって最適なのか、悩む方も多いでしょう。変動金利は金利が低い時期に魅力的ですが、将来的なリスクも考慮しなければなりません。一方、固定金利は安定した返済が可能ですが、初期の金利が高めになることが一般的です。
住宅ローンの基礎知識
住宅ローンは、住宅購入時における重要な金融手段です。私たちの多くは、このローンによって夢のマイホームを手に入れます。具体的に住宅ローンの仕組みを知っておくことが大切です。
住宅ローンとは
住宅ローンは、住宅を購入するために借りる資金です。借りた金額に対して利息が付くため、返済額が増えます。通常、長期間にわたり返済を行い、完済まで数十年かかることもあります。このプロセスでは、借り入れ時に設定された金利が重要な要素となります。
住宅ローンの種類
住宅ローンには主に二つの種類があります。
- 変動金利ローン: 金利が市場に連動し、定期的に見直されるため、金利が下がると返済額が減ります。 ただし、将来の金利上昇のリスクも伴います。
- 固定金利ローン: 借入時に設定された金利が返済期間中変わらず、安定した返済が期待できます。 ただし、初期金利が高めの場合があります。
変動金利型住宅ローン
変動金利型住宅ローンは、金利が市場の動向に応じて変動する特徴があります。このため、金利が低い時期には低い返済額を享受できます。さらに、初期の金利設定が固定金利よりも一般的に低いことから、短期的なコスト削減が可能です。
特徴とメリット
- 返済額が低い: 初期金利が低く、返済額が抑えられることが多い。これにより、家計の負担が軽減できる。
- 金利の変動に追随: 市場金利が下がると、ローン金利も下がる。将来的に金利が低下した場合、返済総額も減少する可能性がある。
- アップグレードのチャンス: 金利が低下する際に、追加の資金を利用してリフォームや設備投資が行いやすくなる。
- 柔軟な契約条件: 一部の金融機関では、借り換えが容易であるため、金利が下がった場合の乗り換えがスムーズにできる。
デメリットとリスク
- 将来の金利上昇リスク: 金利が上昇すると、返済額も増加するため、予算に影響を与える可能性がある。収入が変動する場合、より大きな影響を受ける。
- 長期的な支払い予測が難しい: 金利変動により、将来的な返済計画が立てにくい。このため、ライフプランに影響が出ることがある。
- 不足する安定性: 異なる市場条件により、金利の安定性が欠けるため、安定した返済を求める人には不向きかもしれない。
- 金融機関のリスク要因: 信用リスクや市場変動による影響を受けることがあり、貸出条件も厳しくなる可能性がある。
固定金利型住宅ローン
固定金利型住宅ローンは、金利が契約時に固定され、返済期間中は変動しない特徴がある。この安定性により、毎月の返済額は予測可能で、ライフプランの計画が立てやすい。具体的には、固定金利は通常、変動金利より高めに設定されるが、リスク回避を求める方に適している。
特徴とメリット
- 安定した返済額: 固定金利型住宅ローンでは、返済金額が変わらないため、家計の管理が容易。
- 金利上昇リスク回避: 将来的な金利上昇の影響を受けないため、予測可能な支出が可能。
- シンプルな契約内容: 契約条件が明確で、理解しやすい。
- 長期にわたる安心感: 長期の住宅ローン契約でも、金利が固定されているため安心して返済を続けられる。
デメリットとリスク
- 初期金利が高め: 固定金利型は、変動金利型に比べて金利が高く設定されることが一般的。
- 市場金利の低下時に不利: 市場金利が低下しても、固定金利契約は金利が変わらないため、その恩恵を受けられない。
- 借り換えの柔軟性が低い: 固定金利契約は、契約期間中の借り換えが難しい場合が多い。
- 長期的視点が必要: 固定金利型は、短期間での再評価ができず、長期間のコミットメントが求められる。
変動と固定の比較
変動金利と固定金利の違いを理解することは、住宅ローン選択において重要です。それぞれの特徴と利点、リスクを詳しく見ていきます。
金利変動の影響
変動金利型ローンは、市場の金利によって影響を受けるため、返済額も変動します。このため、初期賃金は低いものの、将来的な金利上昇によって返済負担が増す可能性があります。また、変動金利は特に景気の影響を受けやすく、経済状況によっては急激な金利上昇も起こり得ます。安定した返済が必要な場合、金利が上昇するリスクは大きな懸念材料です。そのため、長期的な計画を立てる際には注意が必要です。
どちらを選ぶべきか
住宅ローンの選択肢にはそれぞれ異なる利点とリスクが存在します。どちらを選ぶかは、個々の状況やライフスタイルに根ざした判断が求められます。
自分に合った選択基準
自分に合った選択基準を設定することが重要です。具体的には以下の点を考慮しましょう。
- 現在の収入状況: 収入が安定しているか、不安定な場合、返済計画に影響します。
- 将来の金利予測: 今後の金利動向や景気の予測を考慮し、返済負担を見極めます。
- 生活設計: 住宅購入後のライフプランや支出計画を考慮することが大切です。
- リスク許容度: 将来の金利上昇に対する不安がある場合、固定金利を選ぶと安心です。
これらの基準に基づいて、自分自身に適したタイプの住宅ローンを選択することが可能になります。
専門家の意見
専門家の意見を参考にすることも賢明です。ファイナンシャルプランナーや住宅ローンアドバイザーは、具体的なデータを元にアドバイスを提供します。彼らの推奨は以下のような要素を含むことが多いです。
- 市場の動向: 現在の金利状況や経済指標に基づいた分析。
- 個別の状況確認: 家計の状況や将来の収入の見込みに応じた助言。
- 長期的視点: 住宅ローンの選択がライフプラン全体に与える影響の検討。
Conclusion
住宅ローンの選択は私たちの人生において重要な決断です。変動金利と固定金利のそれぞれにはメリットとデメリットがあり、どちらが最適かは個々のライフスタイルや将来の計画に依存します。私たちがどの選択をするにしても、現在の経済状況や金利の動向をしっかり把握することが大切です。
また専門家の意見を取り入れることで、より安心して選択を行えるでしょう。自分たちに合った住宅ローンを見つけるために、しっかりと情報を集めて判断を下しましょう。これが私たちの未来をより明るくする第一歩です。