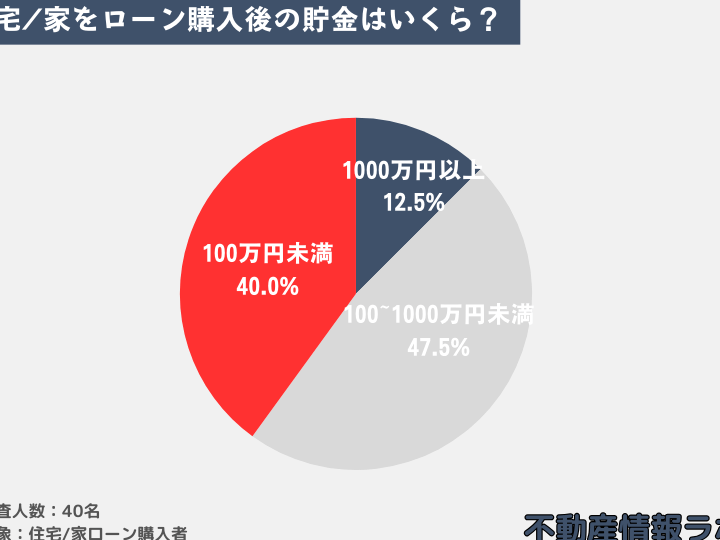
住宅ローンを考えるとき、私たちが気にするのは「手元にいくら残すべきか」ということです。この選択が将来の生活に大きな影響を与えるため、慎重に考える必要があります。家を購入する喜びの裏には、返済計画や資金管理の課題が待っています。
住宅ローンの基本概念
住宅ローンは、住宅を購入するための資金を借りる金融商品です。このローンを利用することで、多くの人が夢のマイホームを手に入れることができます。
住宅ローンとは
住宅ローンは、借入者が自身の家を担保にして金融機関から資金を調達する仕組みです。借入金は、主に以下の要素から構成されます。
- 元本:借りた金額
- 利息:元本に対してかかる手数料
- 返済期間:借入れから完済までの期間
通常、期間は10年から35年の幅があります。借入額や利率が変わると支払い額にも影響します。返済計画を立てる際に、これらの要素をしっかり理解することが重要です。
住宅ローンの種類
住宅ローンには様々な種類があります。私たちが選ぶ際には、自身の状況に適したプランを選択する必要があります。主な種類は次の通りです。
- 固定金利型ローン:一定の期間、金利が変動しないタイプ。安定した支出が可能です。
- 変動金利型ローン:市場金利に応じて金利が変動するタイプ。初期は低金利ですが、将来的に負担が増えるリスクがあります。
- フラット35:長期固定金利住宅ローンの一つで、35年間変わらない金利を適用します。
手元に残すべき金額の重要性
手元に残す金額の決定は住宅ローンにおいて大きな影響を持つ。そのため、慎重に考える必要がある。生活の質を守るために、以下のポイントを検討する。
経済的余裕の確保
経済的余裕を持つことは、ストレスの少ない生活に繋がる。住宅ローンの返済後に残るお金は、生活費や急な出費、趣味や旅行のための資金として重要だ。以下のような金額を手元に残すことが望ましい。
- 家計の基本的な支出をカバーする金額
- 毎月の生活費の3ヶ月分
- 積立てたい貯蓄目標に向けた金額
これらを考慮すると、月々の返済額を設定する際に無理がないプランニングが可能となる。
不測の事態への備え
不測の事態が発生することを考慮することも大切だ。突然の失業や医療費の支出など、様々なリスクがある。以下の準備をしておくと安心だ。
- 緊急時用の生活費として6ヶ月分の金額
- 保険を見直して必要な保障を確保
- 定期的な貯金を習慣化する
手元にいくら残すべきか
住宅ローンを組む際、手元に残すべき金額の見積もりは重要です。生活維持に必要な資金を確保し、突発的な支出にも対応できるようにしましょう。
生活費の見積もり
生活費の見積もりは、住宅ローンの返済計画に直接影響します。 一般的には、家計の基本的な支出を分析し、毎月必要な金額を算出することが基本です。具体的には以下のような項目を含めます。
- 食費:月々の食料品や外食の支出
- 光熱費:電気、水道、ガス料金
- 通信費:携帯電話やインターネットの料金
- 保険料:医療や自動車の保険
- その他:交通費や日用品の支出
これらの支出を合算して、生活費を見積もる必要があります。計算結果を基に、毎月必要な資金を確保し、無理のない生活ができるように計画します。
予備資金の計算
予備資金は、生活費に加え、不測の事態に備えた大切な資金です。 一般的には、生活費の3ヶ月分から6ヶ月分を目安に予備資金を確保することが推奨されます。この予備資金を用いることで、急な支出や収入の変動に柔軟に対応できます。具体的には以下のポイントを考慮します。
- 緊急時用の資金:突発的な病気や事故に備えるため
- 仕事の突然の失業:収入が途絶えた際の支援として
- 家のメンテナンス:想定外の修理費用に対応
具体的な計算方法
住宅ローン計算には、支出と収入のバランスを理解することが不可欠です。家計の見直しは、住宅購入後の生活を円滑に進めるための基本です。
支出と収入のバランス
支出と収入のバランスを把握することが、住宅ローンを管理する鍵です。家計全体を見直して、必要な支出をリストアップします。以下の項目が標準的な支出に含まれます。
これらの支出を合算し、月々の収入と比較します。生活費が収入の大部分を占める場合、貯蓄計画に影響を及ぼすことがあります。そのため、無理のない返済計画を立てることが求められます。
シミュレーションツールの活用
住宅ローンシミュレーションツールを活用することで、具体的な数値を得ることができます。これにより、返済額や利息、期間の変更による影響を試算可能です。次のような項目を入力します。
まとめ
手元に残す金額を決定することは、住宅ローンにおいて重要な要素です。私たちは、生活を安定させるために、適切な金額を算出する必要があります。具体的には、以下のポイントを考慮することが望ましいでしょう。
- 家計の基本的な支出をカバーする金額
食費、光熱費、通信費など、毎月の生活費を確認し、必要な金額を把握します。
- 生活費の3ヶ月分を確保すること
予備資金を持つことは、急な支出や収入の変動に備えるために重要です。
- 緊急時用の生活費として6ヶ月分を残すこと
不測の事態に備えた余裕を持つことで、安心して生活できます。
- 積立てたい貯蓄目標を設定すること
未来の計画や目標に向けて貯蓄の目標を立て、資金の管理を行います。
また、生活費の見積もりは、住宅ローンの返済計画にも大きな影響を及ぼします。私たちが流動的なプランを持つことで、より良い管理が可能になります。支出のバランスを整え、各項目を見直すことで、暮らしが円滑に進む基盤ができます。
住宅ローン計算では、収入と支出のバランスを理解することが欠かせません。支出項目を詳細にリストアップし、月々の収入と照らし合わせます。また、シミュレーションツールを活用して、返済額や利息、期間による影響を試算することで、より実践的な対応が可能です。
結論
住宅ローンを組む際に手元に残す金額の決定は私たちの生活に大きな影響を与えます。経済的な余裕を持つことで、安心して日常生活を送ることができます。生活費の見積もりや予備資金の確保は、突発的な支出にも対応できる力を与えてくれます。
また、シミュレーションツールを活用することで、具体的な数値を把握しやすくなり、計画的な返済が可能になります。私たちの未来を見据え、しっかりとした資金管理を行うことが重要です。これにより、住宅購入の喜びを持続的に楽しむことができるでしょう。