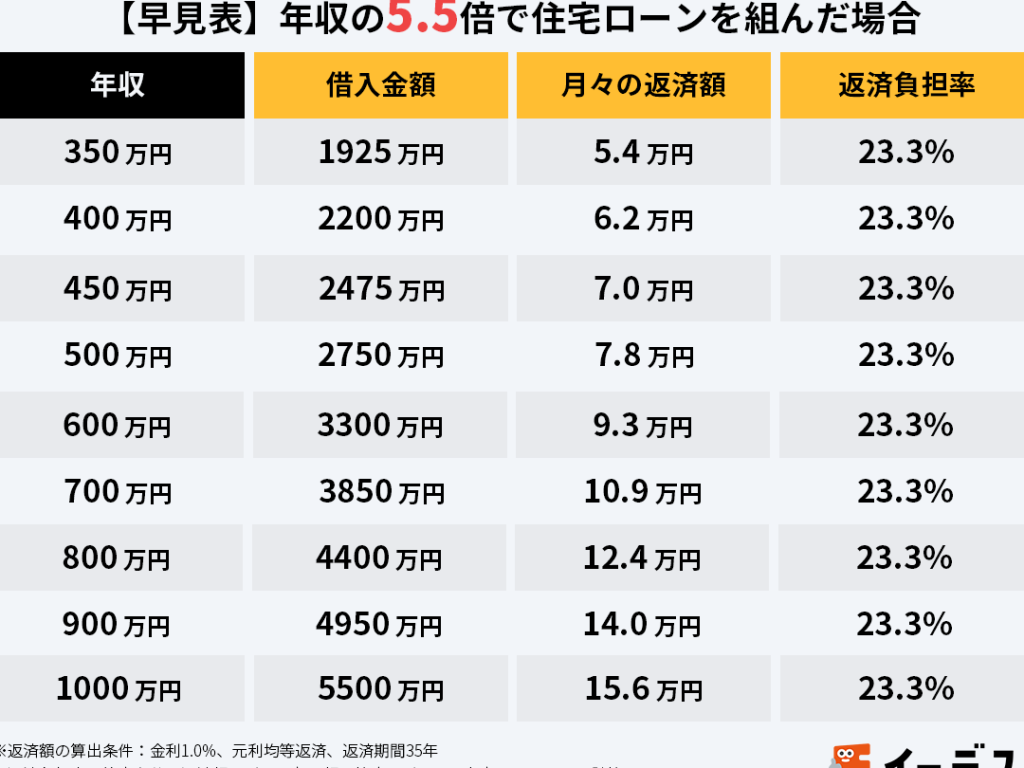
住宅を購入することは、私たちの人生において大きな決断です。特に年収何倍 住宅ローンという視点から考えると、その影響は計り知れません。多くの人が「自分の年収に対してどれくらいの住宅ローンを組むべきか」と悩むことでしょう。私たちはこの問題に対する明確な答えを探求し、適切な借入額を見極める手助けをしたいと思います。
年収何倍 住宅ローンの基礎知識
年収と住宅ローンには密接な関係があります。適切な借入額を判断するためには、この関係を理解することが重要です。多くの人が年収の何倍を借り入れることができるのか気になっています。一般的には、年収の5倍程度が目安になりますが、個々の状況に応じて変動します。
年収と住宅ローンの関係
年収と住宅ローンの関係は非常に重要です。私たちの年収に対する貸出基準は、金融機関によって異なります。以下は、年収と住宅ローンに関連する重要なポイントです。
- 年収の倍率: 貸出の目安として、年収の5倍程度が一般的です。
- 返済負担率: 返済額は年収の25%以内に収めることが望ましいです。
- 信用情報: 高い信用スコアは、より有利な金利を得られることを意味します。
このように、年収が高いほど、借入額も増加する可能性があります。
住宅ローンの基本的な仕組み
住宅ローンの仕組みを理解することは、適切な借入れのために欠かせません。住宅ローンは通常、以下の要素から構成されています。
- 金利の種類: 固定金利型と変動金利型があります。固定金利型は利率が変わらず、変動金利型は市場金利によって変動します。
- 返済期間: 通常、返済期間は10年から35年まで選べます。長期返済は月々の負担を軽減しますが、総支払額は増加します。
- 頭金: 購入価格の20%程度の頭金が一般的です。頭金が多いほど、借入額が減り、利息負担が軽くなります。
年収に対する住宅ローンの適正額
年収と住宅ローンは密接に関連しています。適切な住宅ローンの額を知ることで、安定した返済計画を立てることができます。
年収何倍までが安心?
一般的に、年収の5倍程度が住宅ローンの借入の目安とされています。例えば、年収が500万円の場合、最大で2,500万円の借入が望ましいとされます。また、返済負担を軽減するためには、年収の25%以内に返済額を抑えることが推奨されます。これにより、将来の支出や予期せぬ経済状況にも対応できる余裕が生まれます。信頼できる金融機関と相談することで、具体的な条件やシュミレーションを行うことが可能です。
家計に与える影響
住宅ローンが家計に与える影響は大きいです。返済額が年収の25%を超えると、生活費や貯蓄に圧迫を及ぼします。具体的には、以下の影響が考えられます:
- 生活費の圧迫: 返済が重くなり、日常生活に必要な経費が減少する可能性
- 貯蓄の減少: 将来のための貯蓄が難しくなり、予想外の出費に備えられなくなるリスク
- ストレス: 経済的な負担が増し、家族全体にストレスがかかる恐れ
住宅ローン借入のメリットとデメリット
住宅ローンを借りることで得られるメリットとデメリットが存在します。これらを正確に理解することで、借入の計画がより明確になります。
メリット
住宅ローンを利用することで、家を手に入れることが容易になる。一時的な資金が不足していても、長期間の返済で分割して返せるのが大きな利点です。さらに、以下のようなポイントがあります。
- 資産形成: 毎月の返済によって所有物件が資産となります。
- 住環境の安定: 自宅を持つことで、安心して生活できる環境を確保できます。
- 金利優遇の可能性: 競争の激しい市場により、低金利での借入が可能になる場合があります。
デメリット
一方で、住宅ローンには複数のデメリットもある。これらは経済的および心理的な負担となりえます。具体的には以下の点が挙げられます。
- 長期的な負担: 数十年にわたる返済義務が生じます。
- 金利変動リスク: 浮動金利を選択すると、金利上昇リスクが伴います。
- 状況変化の影響: 失業や収入減少時に、返済が困難になる可能性があります。
住宅ローンを活用するためのポイント
住宅ローンを効果的に利用するためには、いくつかのポイントを押さえる必要があります。以下に具体的な注意点を示します。
資金計画の重要性
資金計画は、住宅購入において極めて重要です。まず、自分たちの年収や支出を把握することが基本です。これにより、いくらの借入が可能か具体的な目安が得られます。また、以下の要素を考慮することが有益です。
資金計画を細かく立てることで、無理のない返済が実現します。
借入先の選び方
借入先の選び方も住宅ローン活用には重要です。多くの金融機関が異なる条件や金利を提示しています。そのため、以下のポイントを検討する必要があります。
まとめ
住宅ローンを考える際年収とのバランスをしっかり理解することが重要です。我々は適切な借入額を見極めることで将来の経済的負担を軽減し安定した生活を実現できます。年収の5倍程度を目安にし返済額は年収の25%以内に抑えることが理想です。
信頼できる金融機関と相談しながら資金計画を立てることで無理のない返済が可能になります。住宅ローンのメリットとデメリットを把握し自分たちに合った選択をすることで理想の住まいを手に入れることができるでしょう。