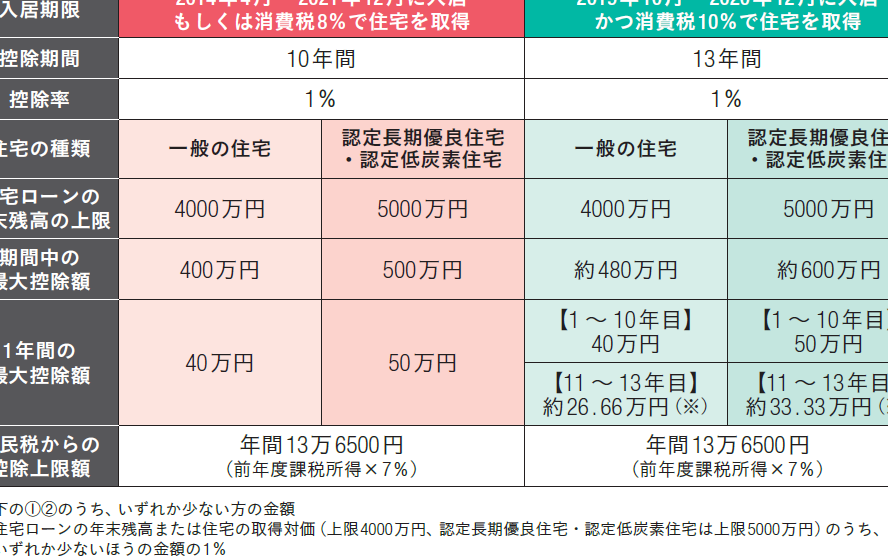
住宅を購入する際、誰もが気になるのが「住宅ローン控除 どれぐらい」かということです。私たちもこの制度を利用することで、税金の負担を軽減できる可能性があるのです。控除額は年々変動しますが、正しい知識を持つことで、私たちのライフプランに大きな影響を与えることができます。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に伴う借入金に対する税金の軽減措置です。この制度を利用することで、税金の負担を軽減し、家計を助けることができます。
住宅ローン控除とは
住宅ローン控除とは、ローンの年末残高に基づいて所得税が控除される制度です。適用条件を満たすことで、最大で所得税の一部が還付されます。具体的には、借入金額に応じて、控除率が設定されています。たとえば、控除の対象となる借入金は4,000万円以下で、期間10年以上のローンが対象です。これにより、年々の税負担が軽減されることになります。
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、控除対象金額と年間控除額の二つの要素に基づいています。適切に計算することで、私たちの税負担が軽減されます。
控除対象金額の算出
控除対象金額は、住宅ローンの年末残高を基に算出されます。具体的には、以下のポイントに注意します。
- 借入金額が4,000万円以下であること。
- 返済期間が10年以上のローンであること。
- 新築、購入、リフォームなど、対象となる資産の種類による条件があります。
上記の条件を満たしている場合、年末残高の1%が控除対象金額とされます。また、自宅の用途や状況によって金額が変動するため、注意が必要です。
年間控除額の計算
年間控除額は、控除対象金額に基づいて算出されます。一年分の所得税から控除される具体的な計算式は次の通りです。
- **年末残高の1%**を計算する。
- この金額が今年の所得税の還付額となります。
たとえば、年末残高が3,000万円の場合、控除額は300,000円です。また、所得税の実際の負担がこの金額より少ない場合、全額還付されないことを理解しておく必要があります。
住宅ローン控除の適用条件
住宅ローン控除の適用条件には、いくつかの重要なポイントがあります。これらの条件を理解することで、より効果的にこの制度を活用できます。
対象となる住宅
住宅ローン控除の対象となる住宅には、いくつかの基準があります。まず、新築住宅や、中古住宅が対象です。次に、居住用であることが求められます。投資物件や別荘などは控除対象外です。さらに、購入日から6ヶ月以内に入居が必要です。この要件を満たすことで、控除が適用されます。
住宅ローン控除のメリットとデメリット
メリット
- 税金の軽減: 住宅ローン控除は、年末残高に基づいて所得税を軽減します。例えば、年末残高が4,000万円の場合、最大で40万円の控除が可能です。
- 資金繰りの改善: 控除により、我々の月々の負担が軽くなるため、生活費に余裕が生まれます。これで、他の経済的な目標にも投資しやすくなります。
- 長期的な利益: 住宅を長期間所有することで、将来的には資産価値が上昇する可能性があります。住宅ローン控除を利用することで、資産形成も助けられます。
デメリット
- 適用条件の厳しさ: 住宅ローン控除を受けるには、いくつかの条件を満たす必要があります。例えば、購入から6ヶ月以内に居住開始しなければなりません。
- 還付の制約: 所得税の負担が控除額より少ない場合、全額還付が受けられません。気をつけないと、十分な還付を得られないこともあります。
- 変動する控除額: 政策の影響で控除額は毎年変動するため、予算の計画が難しく感じることがあります。この不安定性は、我々のライフプランに影響を及ぼす可能性があります。
住宅ローン控除の適用例
住宅ローン控除の具体的な適用例を見ていきます。税金の軽減効果を実感するための計算やケーススタディを紹介します。
実際の計算例
住宅ローン控除の計算において、重要な指標は年末残高です。例えば、年末残高が3,500万円の場合、控除額は35万円です。この控除額は所得税の計算に直接影響します。ここにいくつかの例を挙げます。
- 年末残高が4,000万円の場合、控除額は40万円。
- 年末残高が2,500万円の場合、控除額は25万円。
- 年末残高が1,000万円の場合、控除額は10万円。
これらの金額はあくまで控除額であり、実際の所得税額がこの額以下の場合、全額還付されない可能性があります。
ケーススタディ
ケーススタディを通じて、住宅ローン控除の適用状況を確認します。以下は二つの具体例です。
- 新築住宅購入者 A さんのケース
- 住宅価格:4,000万円
- 住宅ローン年末残高:3,800万円
- 控除額:38万円
- 所得税額:30万円
- 還付額:30万円(全額ではない)
- 中古住宅購入者 B さんのケース
- 住宅価格:3,000万円
- 住宅ローン年末残高:2,000万円
- 控除額:20万円
- 所得税額:25万円
- 還付額:20万円(全額還付)
Conclusion
住宅ローン控除は私たちのライフプランにおいて重要な要素です。この制度をうまく活用することで税負担を軽減し、住宅購入の経済的な負担を和らげることができます。具体的な計算例を通じて、控除額の影響を理解することができました。
適用条件や控除額の変動をしっかり把握することで、より良い資金計画が立てられます。住宅購入を検討する際には、住宅ローン控除のメリットを最大限に活かして、賢い選択をしていきましょう。私たちの未来をより明るくするために、知識を活用していきたいですね。