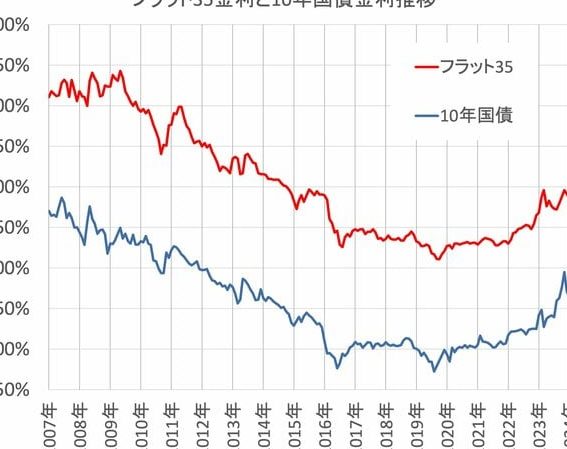
私たちが夢見るマイホーム。その実現には多くの選択肢がありますが、特に注目すべきは住宅ローン変動金利どうなるという点です。市場の動向や経済情勢によって、金利は変化し、私たちの返済計画にも大きな影響を与えます。これからの金利がどのように推移するのか、気になりますよね。
住宅ローン変動金利の概要
住宅ローンの変動金利は、金融機関が設定した基準金利に基づいて決まります。変動金利は、経済状況や市場の動きに応じて変化するため、我々は返済計画にどの程度影響を及ぼすかを理解する必要があります。変動金利の特徴には以下のような点があります。
- 市場金利に連動する: 変動金利は、一般的に短期金利の変化に合わせて調整されることが多いです。
- 初期金利が低い: 変動金利は通常、固定金利に比べて初期の金利が低く設定されることが一般的です。
- リスクが存在する: 市場金利が上昇した場合、住宅ローンの返済額が増えるリスクがあります。
金利の調整時期は、通常は半年ごとであり、金融機関によって異なる場合があります。また、我々は金利の見通しを考慮し、最適なタイミングでの借り入れを検討することが重要です。
現在の市場状況
住宅ローンの変動金利に対する私たちの関心が高まっています。現在の金利は、経済の状態や市場の動きに大きく影響されており、今後の予測も重要です。
経済の影響
経済は金利に直接的な影響を与えます。例えば、経済成長が進むと、通常は金利が上昇します。具体的には、以下の要因が影響を及ぼします。
- 失業率の変動: 失業率が低下すると、消費者の信頼感が向上し、支出が増加します。これが金利の上昇を促す要因となる場合があります。
- インフレ率の上昇: インフレが進むと、中央銀行は金利を引き上げる傾向があります。これにより新しい借り入れのコストが増えます。
- 政府政策: 政府の経済対策や金融政策も金利に影響を与えます。たとえば、緩和的な金融政策は低金利を維持することがあります。
金利の動向
金利は常に変動しています。現在、変動金利がどう推移しているかを把握することが重要です。最新の情報をもとに、金利の動向に影響を与える要素を確認しましょう。
- 市場金利の参考となる指標: 例えば、長期金利と短期金利の関係が、市場全体に影響を与えます。
- 銀行の政策金利: 各銀行が設定する政策金利は、市場金利に直接リンクしています。このため、特定の金融機関の動きに注意が必要です。
- 国際的な経済情勢: グローバルな経済の動向も、自国の金利に影響を及ぼします。特に、他国の金融政策や経済指標も注視すべきです。
変動金利のメリット
変動金利にはいくつかの有利な点があります。当初の利率が低く設定されることが一般的であり、返済プランの選択肢が豊富です。
低金利の恩恵
変動金利の最も明確な利点は、初期段階での低金利です。市場の状況によっては、固定金利と比べて数ポイント低い利率が設定されることが多いです。これにより、月々の返済額が少なくなり、資金を他の用途に回す余裕が生まれます。さらに、低金利期間中は返済総額も削減でき、経済的負担が軽くなります。
変動金利のデメリット
変動金利にはいくつかのデメリットが存在します。主に、金利上昇のリスクと予測の難しさが顕著です。これらの要因があるため、変動金利を選択する際には十分な注意が必要です。
金利上昇のリスク
金利が上昇すると、月々の返済額も直接増加します。変動金利の場合、基準金利に連動して無制限に変動するため、経済状況によっては予期せぬ負担が生じる可能性が高いです。このリスクを具体的に考えると、次のような影響があります:
- 利用者が受ける影響がある。
- 借り入れ当初に設定された金利が低かった場合でも、数年後には大幅に金利が上昇することがある。
- 競争が激しくなると、他の金融機関よりも高い金利を適用されることもある。
予測の難しさ
金利の変動を正確に予測することは非常に難しいです。市場の動向や経済情勢は常に変化し、これによって金利も予測不能になります。特に、短期的な金利政策や経済指標の発表は、金利の動向に大きな影響を与えます。具体的には、次の点が挙げられます:
- 経済成長や失業率、インフレ率など、複数の要因が連動して金利に影響する。
- 政府や中央銀行の政策が短期間で変わることがあり、そのため計画が狂うこともある。
- 市場の期待や予測が外れる場合、借り手は不安定な返済計画を抱えることになる。
住宅ローン変動金利の将来
私たちが注目する住宅ローンの変動金利の未来には、多くの要因が絡んでいます。経済の状況や市場の動向が直接金利に影響を及ぼすため、予測することが難しい一面があります。しかし、いくつかの重要なポイントに基づいて、未来を考察できます。
経済成長が続く場合、金利は上昇する傾向が強いです。日本の経済が回復し、企業収益が改善すると、資金需要が高まります。これは、金融機関が融資条件を厳しくし、金利を引き上げる要因になるでしょう。私たちが認識すべきは、経済指標が金利に与える影響です。例えば、GDP成長率の上昇、失業率の低下、インフレ率の上昇などが全体的な金利の上昇を導く可能性があります。
中央銀行の政策も重要な役割を果たします。銀行が金利を制御するための政策金利を変更することで、変動金利が直接影響を受けます。政策金利の変更は、経済情勢に応じて行われるため、最新の動向に注視する必要があります。また、国際的な経済情勢も無視できません。特に、米国の金利政策や欧州の経済状態は、日本の金利にも影響を及ぼす可能性があります。
将来的には、金利の動きが私たちの返済計画に大きな影響を与えることになります。特に、変動金利を選択した場合、返済額の不確実性が増すことが心配されます。 金利の上昇に備えるために、資金計画や返済プランの見直しが不可欠です。定期的なチェックと情報収集は、自分たちの経済的状況を守るために重要です。
結論
住宅ローンの変動金利は今後の経済状況に大きく左右されるため注意が必要です。私たちは金利の動向を常に把握し、適切なタイミングでの借り入れを検討することが重要です。初期金利が低いメリットを享受しつつも、金利上昇によるリスクを理解することが求められます。
資金計画や返済プランの見直しを定期的に行い、変動金利の特性を活かしつつ、将来の不確実性に備えましょう。最新の情報をもとに、賢い選択をしていくことが私たちのマイホーム実現への鍵となります。