住宅ローンを考えるとき、どこで借りるかは非常に重要なポイントです。私たちも初めての住宅購入を考えたとき、数多くの選択肢に圧倒されました。「住宅ローン どこがおすすめ?」という疑問は、多くの人が抱える悩みです。金利や返済条件、サービス内容など、選ぶべきポイントはたくさんあります。
住宅ローンの基本知識
住宅ローンについて知識を深めることは、スマートな借入れにつながります。住宅ローンの基本概念を理解し、選択肢を把握することが重要です。
住宅ローンとは
住宅ローンは、不動産を購入するための長期的な借入れの一種です。通常、金融機関から借り入れを行い、購入した不動産を担保にします。返済は月々分割して行われ、金利がかかります。住宅ローンを利用する際、それぞれの条件や金利をしっかり確認する必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ特徴があります。以下は、主要な住宅ローンの種類です。
- 固定金利型: 契約時に決めた金利が返済期間中変わらない。このタイプは、金利上昇のリスクを避けられる。
- 変動金利型: 市場金利の変動に応じて金利が変わる。経済状況によって、金利の低下が期待できる点がメリット。
- 選択型金利型: 一定期間は固定金利、その後変動金利に移行する。ライフスタイルに合わせた柔軟な選択ができる。
- フラット35: 最長35年の固定金利型住宅ローンで、国の制度を利用している。安定した返済を希望する人に向いている。
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要な要素を考慮する必要があります。ここでは、特に注目すべきポイントについて詳しく解説します。
金利の比較
住宅ローンの金利は、返済総額に大きな影響を及ぼします。一般的には、以下の金利の種類があります。
- 固定金利型: 返済期間中、金利が変動しないため、安心感があります。
- 変動金利型: 市場の金利に応じて、返済額が変わります。低金利時にはメリットがありますが、金利上昇のリスクも伴います。
- 選択型金利型: 固定と変動の選択ができるため、柔軟性があります。
金利の比較を行う際には、各金融機関の金利をしっかり調べ、具体的な数字をもとにシミュレーションを行いましょう。例えば、0.5%の金利と1.0%の差が10年でどれほどの違いになるかを見極めることが重要です。
手数料と諸費用
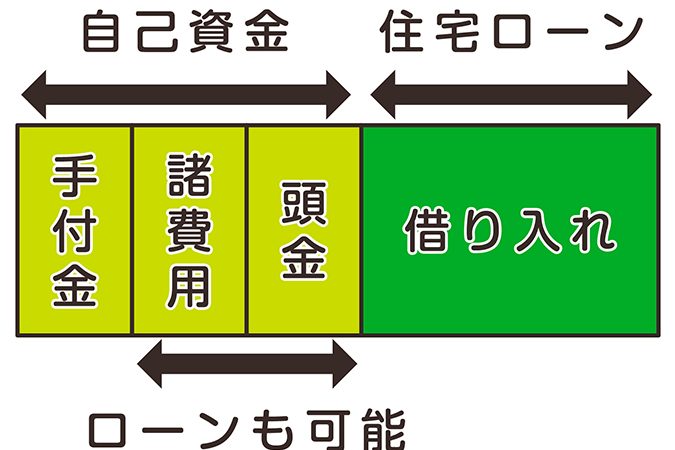
住宅ローンには、金利以外にも多くの手数料や諸費用が発生します。主な費用として、以下の項目があります。
- 事務手数料: 借入申込時に必要な手数料で、金融機関により異なります。
- 保証料: 借入額の1%程度が一般的で、初回にまとまった金額が必要です。
- 登記費用: 不動産の登記に必要な費用で、物件によって変わります。
おすすめの住宅ローン
住宅ローンを選ぶ際、多くの選択肢があり、どこで借りるかが重要なポイントです。ここでは、おすすめの住宅ローンをいくつかご紹介します。
銀行系住宅ローン
銀行系住宅ローンは、多くの人に人気があります。その理由として、金利が安定している点や、返済期間が長期にわたることがあります。さらに、金融機関が提供するサービスやサポートも充実しているため、安心して利用できます。主な特徴は以下の通りです。
- 低金利: 銀行系は一般的に金利が低く、市場において競争力があります。
- サービスの充実: 専門家による無料相談や、インターネットバンキングの利用が可能です。
- 返済シミュレーション: 各銀行が提供するシミュレーションツールで、自身の条件に合ったプランを簡単に確認できます。
メガバンクの特徴
メガバンクは、日本国内で大手の銀行が提供する住宅ローンです。メガバンクには多くのブランドがあり、それぞれ独自の特徴があります。以下の点が挙げられます。
- 全国展開: 各地に支店がありアクセスが良好です。また、オンラインでの手続きも整っています。
- 豊富なプラン: 固定金利や変動金利から、フラット35まで多様なローンプランを選択できます。
- 信頼性: 長年の実績があり、多くの利用者に支持されています。
フィナンシャルプランニング
フィナンシャルプランニングは住宅ローン選びにおいて非常に重要です。ライフプランとの整合性を図ることで、最適なローンを選択できます。また、返済シミュレーションを行うことで、計画的に返済が可能かどうかを確認できます。
ライフプランとの関係
ライフプランとの関係を考慮することは、住宅ローン選びに必要不可欠です。私たちの将来の計画に影響を与える要素は以下の通りです。
- 家庭計画: 子供の教育費や出産などを考えると、住宅ローンの返済額は変動します。
- 職業の安定性: 現在の職場での収入が安定しているかどうかで、借入額に大きな影響があります。
- ライフスタイルの変化: 引っ越しや転職、結婚など、変化に対して柔軟な返済計画が必要です。
これらを踏まえて、ライフプランにフィットする住宅ローンを選ぶことが可能になります。
返済シミュレーション
返済シミュレーションは、私たちの負担を明確にするための重要なステップです。以下のポイントが特に重要です。
- 金利の変動: 金利が上がると、返済額も変わるため、シミュレーションで様々なシナリオを考慮します。
- 期間の設定: 返済期間を短くすることで、総返済額を減らす可能性がありますが、月々の負担が増えます。
- ライフプランとの整合性: 将来的な収入の見込みや支出を考慮し、現実的な返済計画を策定します。
まとめ
私たちが住宅ローンを選ぶ際には多くの選択肢がありそれぞれの特徴を理解することが大切です。金利や手数料の比較を行い自分たちのライフプランに合った最適なローンを選ぶことで、安心して住宅購入を進められます。
またフィナンシャルプランニングを通じて将来のライフスタイルの変化を考慮しながら計画的に返済を行うことが重要です。これらのポイントを押さえて賢い選択をし私たちの夢のマイホームを手に入れましょう。