住宅ローンを利用している私たちにとって、年末調整は非常に重要なプロセスです。特に住宅ローン控除 年末調整 いくらという疑問は、多くの人が抱える悩みの一つです。年末調整を通じて、どれくらいの控除が受けられるのかを理解することで、家計の負担を軽減できる可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用する際に受けられる税金の優遇措置です。この控除によって、納税者は一定の期間にわたって税額を減らせます。私たちにとって、この制度は家計を助ける重要な手段です。
住宅ローン控除とは
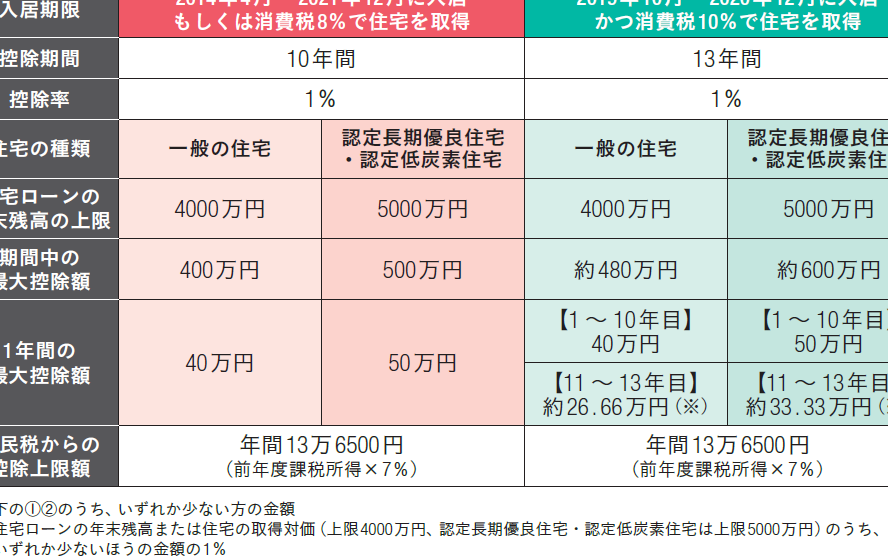
住宅ローン控除とは、自宅の購入や建設のために借り入れた住宅ローンの利息部分に対して、所得税や住民税の控除が受けられる制度です。控除は、一般に最初の10年間、借入額の1%に相当する金額が所得税から差し引かれます。例えば、借入額が3,000万円の場合、年間最大30万円の控除が可能です。この控除は、居住年数や認定の条件によって異なることがあります。
年末調整における住宅ローン控除の計算
住宅ローン控除は、年末調整で大きな影響を及ぼす要素です。正確な計算方法を理解することで、受けられる控除額を最大化できます。
控除額の計算方法
控除額は、住宅ローンの借入額に基づいて計算されます。具体的には、以下の要素を考慮します。
- 借入額の1%を基に算出
- 所得税の税率も反映
- 控除は初年度と以降で異なる場合あり
例えば、借入額が3,000万円であれば、最初の10年間は年間最大30万円の控除が可能です。それ以降は、条件によって控除額が変動する場合があります。
控除限度額について
控除限度額は、年によって異なります。また、居住年数や他の要件によっても影響を受けます。主なポイントは以下の通りです。
- 初年度: 借入額の1%に基づく控除
- 最長10年間: 持ち家のノンリース状況が必要
- 条件クリアで延長: 控除期間が延びるケースもある
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、特定の条件を満たす必要があります。これらの要件を理解することで、適切な申請が可能になります。
住宅の要件
住宅に関しては、以下の条件が求められます。
- 居住用であること。 購入した住宅は、自己または家族の住居として使用する必要があります。
- 新築または中古住宅であること。 新築住宅だけでなく、中古住宅も対象になりますが、一定の基準を満たす必要があります。
- 一定の広さ以上であること。 一戸建てやマンションともに、住居の広さが法律で定められた基準を満たす必要があります。
- 住宅が建築基準法に適合していること。 建物が基準に適合していることが確認されない場合、控除の対象外になります。
これらの条件をクリアすることで、住宅ローン控除の適用が可能になります。
借入金の条件
借入金については、次の要件があります。
- 借入額が設定金額以下であること。 一般に、借入額は上限が設けられています。
- 借入先が金融機関であること。 銀行や信用金庫など、登録された金融機関からの借入が対象です。
- 借入期間が10年以上であること。 長期の借入であることが求められ、短期借入は控除対象外になります。
- 利息の支払いが確認できること。 県税事務所または税務署に対して、利息の支払い証明書を提出する必要があります。
住宅ローン控除の申請手続き
住宅ローン控除の申請には、いくつかのステップと必要書類が存在します。正しい手続きを行うことで、スムーズに控除を受けられます。
必要書類の準備
まず、必要な書類を揃えます。主な書類は以下の通りです。
- 住宅借入金等特別控除申告書
- 住宅ローンの残高証明書
- 所得証明書
- 住民票(必要な場合)
これらの書類は、申請の際に必ず必要です。さらに、ローン契約書や登記簿謄本も求められることがありますので、確認しておくと良いでしょう。
申請の流れ
申請の流れについては、次のステップで進めます。
- 書類を揃える。
- 税務署に申告書を提出する。
- 審査を受ける。
- 承認後、控除額が決定する。
住宅ローン控除のメリット
住宅ローン控除のメリットは多岐にわたります。特に、税負担を軽減し、資産形成を促進する効果があります。
節税効果
住宅ローン控除は、年間最大控除額を設定しており、これを利用することで税金の負担を大幅に軽減できるのが魅力です。控除額は借入金額の1%に相当し、所得税や住民税から直接減額されます。例えば、借入額が3,000万円の場合、年間30万円の控除が可能です。この制度を活用することで、家計の負担が軽減され、より自由な資金運用が実現できます。また、初年度は特別な控除が適用され、以降の年も条件を満たせば延長されます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。年末調整を通じて受けられる控除額を理解することで、税負担を軽減し、資産形成に役立てることができます。必要な条件や手続きをしっかりと把握し、適切に申請することで、私たちの生活はより豊かになるでしょう。
この制度を最大限に活用し、賢く資金を運用することで、将来の安心を手に入れることができます。住宅ローン控除を利用して、より良い生活を目指しましょう。