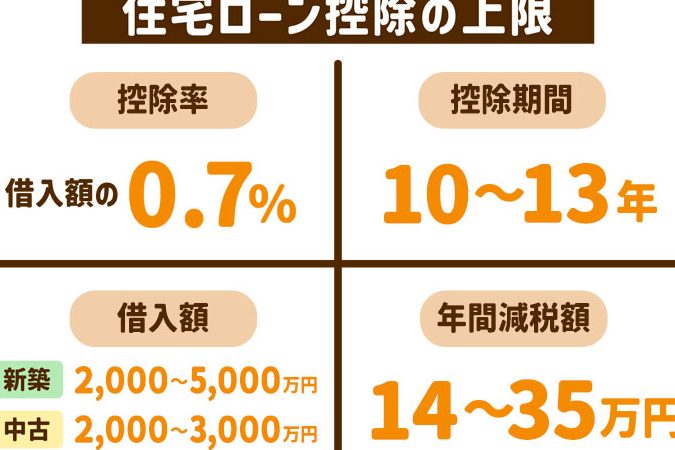
年末調整の時期が近づくと、多くの人が気になるのが住宅ローン控除でいくら戻るのか</strongということです。私たちも毎年この時期になると、控除の仕組みやその金額について考えます。住宅ローン控除は、住宅を購入した際の大きな助けとなる制度ですが、具体的にどれだけの金額が戻ってくるのかは人それぞれです。
年末調整 住宅ローン控除の概要
住宅ローン控除は、住宅購入者が税金を軽減できる制度です。この制度により、住宅ローンの利息分が所得税から控除されることが特徴です。私たちが税金を計算する際、この控除により戻る金額が大きく変わることがあります。
住宅ローン控除とは
住宅ローン控除とは、特定の条件を満たす住宅ローンの利息に対して所得税が軽減される制度です。控除の対象となる金額は、一般的に次の通りです:
- 利息の最大控除額は年間40万円
- 10年間の控除期間
- 住宅の取得価額による調整
例えば、住宅購入時に利用したローンが1,000万円の場合、初年度の利息が40万円であれば、その全額が控除対象となります。この控除により、実質的な負担が軽減されます。
年末調整の重要性
年末調整は、私たちが毎年行う重要な手続きです。この手続きにより、所得税の過不足が精算されます。住宅ローン控除を受けるためには、年末調整が欠かせません。主なポイントは次の通りです:
- 必要書類の提出:住宅ローンの残高証明書
- 控除額の計算:前年の利益を基に算出
- 確定申告の不要:年末調整が行われることで手続きが簡略化される
住宅ローン控除の計算方法
住宅ローン控除の計算方法は、税金の軽減を受けるための重要な手順です。我々は、この控除を正確に計算し、最大限の戻り金を得るためのポイントを確認します。
控除額の基準
控除額の基準は、主に住宅ローンの利息に基づいています。例えば、年間の住宅ローン利息の合計額が40万円を超えない場合、控除はその額に準じます。 具体的には、以下の基準を考慮します。
- 返済開始年: 控除の対象となる年には明確な決まりがあり、購入した年から数えて10年間。
- 住宅の取得価額: いくつかの条件によって異なりますが、一般的には条件を満たした場合、控除額は最大として与えられます。
控除対象となる住宅
- 新築住宅: 取得時の価格や建物の構造が求められます。
- 中古住宅: 購入後、住宅が一定の基準を満たしていることが必要です。
- 共同名義: 共同名義での購入も対象になりますが、控除額は名義者の人数に応じて調整されます。
いくら戻るのか
住宅ローン控除によって戻る金額は、年収や控除の対象となる住宅ローンの利息によって異なる。ここで、具体的な金額感を確認しておこう。
年収別の戻り額
年収によって戻り額が変わるため、各年収帯ごとの大まかな戻り金額を以下に示す。これにより、自分がどのくらいの控除を受けられるかイメージしやすくなる。
| 年収範囲 | 戻り額の目安 |
|---|---|
| 300万円以下 | 最大10万円前後 |
| 300万円~600万円 | 最大20万円前後 |
| 600万円~900万円 | 最大40万円前後 |
| 900万円以上 | 最大50万円前後 |
この表からも分かる通り、年収が高いほど戻り額も増える傾向がある。もちろん、住宅ローンの利息部分も考慮する必要があるため、一概には言えない。
実際の申告事例
私たちの仲間が実際に住宅ローン控除を利用した事例をいくつか紹介しよう。これらの情報は具体的な数字を知る手助けになる。
- ケース1: 年収400万円、年間利息30万円の場合、戻り額は約15万円だった。
- ケース2: 年収700万円、年間利息50万円の場合、戻り額は約30万円だった。
- ケース3: 年収1000万円、年間利息70万円の場合、戻り額は約40万円だった。
注意点と留意事項
住宅ローン控除を受ける際には、いくつかの注意点がある。特に、申告に必要な書類や条件を理解することが重要だ。正確な情報を持つことで、控除の適用がスムーズに進む。
申告に必要な書類
控除の申告に際して、必要な書類がいくつかある。以下の書類を準備することで、申告が容易になる。
- 源泉徴収票:給与所得者は、会社から発行される源泉徴収票を持参することが必要。
- 住宅借入金等特別控除申告書:この書類は、税務署から入手できる。
- 住宅の登記事項証明書:購入した住宅の登記情報を証明するファイル。
- ローン契約書:住宅ローンを組んだことを証明する重要な書類。
これらの書類をそろえることで、控除を受ける手続きがスムーズに進む。
控除を受けるための条件
住宅ローン控除を適用するためには、以下の条件を満たす必要がある。
- 住宅の使用状況:住宅を自己居住用とし、賃貸や転売目的ではないことが求められる。
- 借入金の契約内容:借入金の使用が、住宅の購入・建築・改修目的である必要がある。
- 控除期間:控除は、購入した年から数えて最長10年間が適用範囲である。
まとめ
住宅ローン控除は私たちにとって非常に重要な制度です。年末調整を通じて戻ってくる金額は個々の状況によって異なりますが、正しい手続きを行うことで大きなメリットを享受できます。控除を最大限に活用するためには、必要書類をしっかり準備し、条件を満たすことが大切です。
私たちが年末調整を行う際には、住宅ローン控除の詳細を理解し、計算方法を把握することで、より良い結果を得ることができるでしょう。これからもこの制度を賢く利用し、生活の質を向上させていきたいですね。