年末調整の時期が近づいてきましたね。私たちにとって特に気になるのが、**住宅ローン控除でいくら戻ってくるのか**ということです。この控除は、住宅を購入した私たちにとって大きな助けとなりますが、具体的な金額はどうなるのでしょうか。
年末調整の基本
年末調整は、年間の所得税額を確定する重要な手続きです。この手続きによって、納税者は税金の過不足を調整し、必要に応じて還付金を受け取ることができます。特に住宅ローン控除に関心が高まるのは、住宅購入者にとってこの仕組みが非常に役立つからです。
年末調整の目的
年末調整の目的は、多くの人々が該当する税金の過不足を明らかにし、適正な税額を適用することです。この手続きによって、私たちは以下のことを確認できます。
- 所得税の過不足を解消すること
- 控除や還付金額の確認を行うこと
- 税務署への正確な情報提供を維持すること
このプロセスにより、私たちの納税の透明性が保たれます。
年末調整の流れ
年末調整は、通常12月に行われます。流れは以下の通りです。
- 源泉徴収票の受け取り: 勤務先から所得や源泉税額の記載された源泉徴収票を受けます。
- 必要書類の準備: 控除を受けるための書類や領収書を集めます。住宅ローン控除を利用する場合は、借入金の残高証明書が必要です。
- 申告書の提出: 所定の申告書に必要事項を記入し、税務署に提出します。
- 還付金の受け取り: 確定した還付金は、銀行口座に振り込まれます。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に適用される税金の軽減制度です。この制度により、住宅ローンの返済を通じて支払った利息分が所得税から控除されます。具体的には、控除額により税金の負担が軽減され、家計に優しい恩恵をもたらします。
住宅ローン控除とは
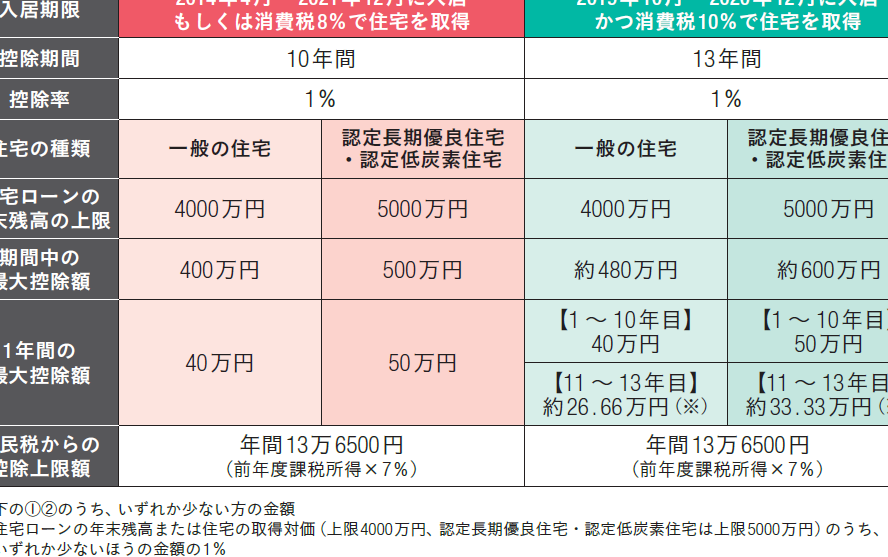
住宅ローン控除とは、住宅ローンの借入れに伴う利息を税金から控除できる制度です。例えば、年末時点での住宅ローン残高に応じて控除額が決まります。この制度は、住宅を取得した人々に対して大きな助けとなります。控除期間は最長で10年間設定されており、初年度に最大400万円の控除を受けることも可能です。
対象となる住宅と借入れ
対象となる住宅は、主に新築住宅や中古住宅です。具体的には以下の要件があります。
- 新築住宅: 取得から6ヶ月以内に住み始めること。
- 中古住宅: 取得から6ヶ月以内に住み始めること及び、取得時点での耐久年数が20年未満であること。
- 借入れ金額: 借入れの上限は4,000万円までで、控除額は利息の1%が基本です。
年末調整における住宅ローン控除の影響
年末調整において、住宅ローン控除は重要な影響を与える。控除額の計算が適切に行われることで、還付金が増えることが期待できる。
控除額の計算方法
控除額は年末時点での住宅ローン残高に基づいて計算される。具体的には、以下の手順で求める。
- 残高確認: 年末時点での住宅ローン残高を確認する。
- 利息の計算: 利息額は残高の1%を基準に算出する。
- スタート年の控除: 初年度は最大400万円の控除が適用される。
- 控除期間: 最長10年間、控除が受けられる。
これらの要素により、控除額が決まるので、適切に残高を管理することが肝要である。
控除を受けるための必要書類
控除を受けるには、特定の書類を準備する必要がある。求められる書類は以下の通りだ。
- 源泉徴収票: 年間の所得を証明する。
- 住宅借入金等特別控除申告書: 控除を申告するための公式書類。
- 住宅ローンの残高証明書: 金融機関からの書類で年末時点の残高を確認。
- 建物の登記事項証明書: 購入した住宅の所有権を証明。
どれくらい戻ってくるのか
住宅ローン控除による還付金額は、納税者が支払った利息に基づいて計算されます。具体的な金額は、住宅ローンの残高や控除対象期間によって異なります。元々の控除率は1%で、最大で400万円の控除が可能です。
戻ってくる金額の例
以下の例から、具体的な還付金額を見てみましょう。
| 住宅ローン残高 | 控除金額 (1%) | 還付金額 |
|---|---|---|
| 3,000万円 | 30万円 | 30万円 |
| 4,000万円 | 40万円 | 40万円 |
| 2,000万円 | 20万円 | 20万円 |
この表からわかるように、残高によって控除金額が変動します。控除を受ける際、他の要素も考慮することが重要です。
戻り金額に影響する要因
還付金額に影響する要因はいくつかあります。主なものを挙げると以下の通りです。
- 住宅ローン残高:年末時点での残高が大きいほど、控除額も増える。
- 支払った利息:支払い利息額が控除計算に直接影響する。
- 控除期間:初年度は4,000万円まで控除可能だが、以降は減少する。
- 納税者の所得状況:所得税の額によって、還付金が減少する場合がある。
年末調整の申告方法
年末調整の正しい申告方法を理解することが重要です。私たちは、適切な手順を踏むことで、控除を最大限に活用し、還付金を受け取るための準備を整えます。
申告手続きのステップ
年末調整の申告手続きは、以下のステップで進めます。
- 源泉徴収票の受け取り: 会社から交付される源泉徴収票が必要です。この書類には、年間の給与や納税額が記載されています。
- 必要書類の準備: 住宅ローン控除を受けるために、以下の書類を用意します。
- 住宅借入金等特別控除申告書
- 住宅ローンの残高証明書
- 建物の登記事項証明書
- 申告書の記入: 準備した書類を基に、申告書を記入します。不明点があれば、税務署や専門家に相談します。
- 申告書の提出: 会社に申告書を提出します。提出期限を守ることが重要です。
- 還付金の受け取り: 認められた控除に基づいて還付金が支払われます。通常、翌年の給与から還付金が差し引かれます。
よくある間違いと注意点
申告時に注意するべきポイントを押さえておきましょう。
- 書類の不備: 書類が不足していると、控除が受けられません。全ての必要書類を確認しましょう。
- 申告期限の厳守: 期限を過ぎると、控除を受けられなくなります。早めの準備が肝心です。
- 誤った金額の記入: 申告書に誤った金額を記入すると、申告内容が不備と見なされ、還付金額が減少します。正確に数字を記入します。
結論
年末調整における住宅ローン控除は私たちにとって大きなメリットをもたらします。この控除を正しく理解し活用することで還付金を最大限に引き出すことが可能です。具体的な還付金額は住宅ローンの残高や支払った利息によって変動しますが、しっかりとした準備を行えば、期待以上の還付を受け取ることができるでしょう。
必要書類の確認や申告手続きの流れを把握することが成功の鍵です。私たちがこの制度をうまく利用することで、住宅購入の負担を軽減し、より豊かな生活を実現できることを願っています。