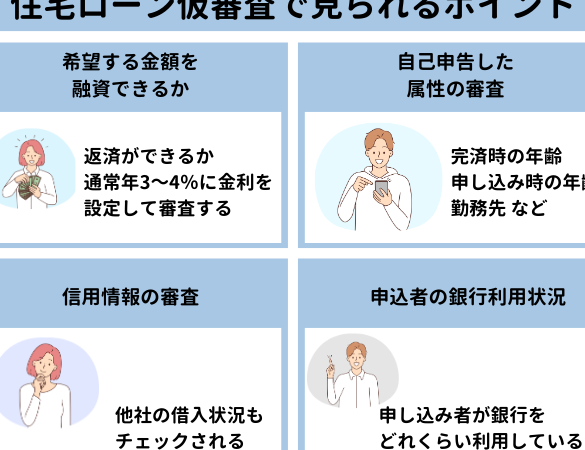
住宅ローンを考えるとき、私たちが最初に思い浮かべるのは「どのように相談すれば良いのか」ということです。**住宅ローン相談 何を聞く**かを知ることは、成功への第一歩です。私たちは、専門家に相談する際に必要な質問を明確にすることで、より良い選択をする手助けができます。
住宅ローン相談の重要性
住宅ローン相談の重要性は、適切な選択肢を選ぶために欠かせません。住宅購入は大きな投資であり、専門家に相談することで多くのメリットがあります。第一に、住宅ローンの条件や金利についての詳細を理解することが可能です。重要な質問を通じて、情報を正確に把握できます。
また、相談の際には、自分の資産状況や将来的な計画について話すことが重要です。自身のライフプランを見据えた上で、最適なローン商品を選ぶことができるからです。たとえば、固定金利の選択と変動金利の選択に関しても、専門家の意見を聞くことで、自分に合った選択ができます。
さらに、住宅ローンを取り扱う機関によって、手数料やサービスが異なります。そのため、複数の機関と相談し、条件を比較することが大切です。具体的な比較項目には、以下が含まれます。
- 金利
- 手数料
- 返済期間
- 柔軟性
相談が進むにつれて、自分のニーズに合った最良のプランを見つける手助けが得られます。特に、初めての住宅購入者にとっては、情報の不足が大きな障害になることがあります。しかし、専門家との対話により、疑問点が解消され、自信を持って選択することができます。
相談前に準備すること
住宅ローンの相談に臨む前に、しっかり準備を整えることが重要です。具体的な準備を進めることで、相談の質が向上し、より良い選択が可能になります。
必要書類の確認
必要な書類を把握しておくことで、スムーズに相談が進む。用意すべき書類には、以下のものが含まれます。
- 所得証明書: 年収を証明するための書類。
- 勤務先の情報: 勤務先の名称や所在地、連絡先。
- 資産状況が分かる書類: 銀行口座の残高証明や投資口座の明細。
- 借入状況の明細: 現在の借入金や返済状況。
- 物件情報: 購入したい物件の資料や評価書。
書類が整っていれば、相談中に具体的なアドバイスが受けやすい。
収入や支出の整理
収入や支出を整理しておくことも大切です。具体的には、次のような情報を明確にしておくと良い。
- 月ごとの収入: 毎月の収入額を把握しておく。
- 定期的な支出: 家賃、光熱費、保険料などの固定支出。
- 変動する支出: 食費、娯楽費、交通費など。
相談時に聞くべきポイント
住宅ローン相談では、重要な情報を得るための有益な質問をすることが求められます。以下のポイントに注意しながら、具体的な疑問を提起しましょう。
金利や手数料について
金利の種類や手数料について明確に理解することが必要です。 固定金利、変動金利それぞれの特徴や、適用される手数料の詳細を確認することが重要です。具体的には、以下の項目を確認しておくと良いでしょう。
- 固定金利と変動金利の違い
- 適用される手数料やその内訳
- 金利の優遇制度の有無
これらの情報は、総支払額に大きな影響を与えるため、必ず尋ねるべきです。
借入可能額の目安
自分自身の収入に基づいた借入可能額を把握することが不可欠です。 資産状況や返済能力を考慮し、世帯年収や希望の物件価格から借入可能額を算出します。具体的な数値を提示してもらうと、より明確なイメージが持てます。確認すべき内容には次のものがあります。
- 年収に対する借入限度額
- 月々の返済額の目安
- 諸費用の概算
これにより、実際の返済計画を立てやすくなります。
返済期間と返済方法
返済期間や方法に関する選択肢を確認することも必要です。 返済計画はライフスタイルに影響を与えるため、これらの条件は慎重に検討する必要があります。次の点を確認すると良いでしょう。
- 一般的な返済期間の選択肢
- ボーナス返済や繰上げ返済の可否
- 返済方式の違い(元利均等・元金均等)
これらの情報は、長期的な返済計画を立てる際の重要な要素となります。
その他のオプション
その他の金融手続きや商品も相談時に確認しておきたいポイントです。 住宅ローン以外にも、関連するサービスや商品の利用が考えられます。以下の項目を把握しておくと良いでしょう。
- 住宅ローン以外の融資商品の有無
- 保険やリフォームローンの利用可能性
- 税金や優遇措置についての情報
相談後のフォローアップ
相談後のフォローアップは、住宅ローン選択において重要なプロセスです。適切な情報を整理し、次のステップを明確にすることで、スムーズに進められます。
重要な確認事項
住宅ローン相談後には、いくつかの重要な確認事項を押さえておくことが必要です。確認すべき項目は以下の通りです。
- 金利の再確認: 相談中に提示された金利が、最終的な契約内容に反映されるかを確認する。
- 手数料の透明性: 各種手数料の詳細について事前に整理し、追加費用が発生しないか確認する。
- 借入可能額の最終確認: 相談時に話し合った借入額が、ライフプランに見合ったものであるか再確認する。
- 返済計画の見直し: 生活環境の変化があった場合、返済額や期間を再考する必要がある。
これらの確認をすることで、不安を解消し、より適切な選択につながります。
さらなる情報収集
また、住宅ローン相談後は、さらなる情報収集も必要です。調査すべきポイントを以下に示します。
- 市場調査: 新たな金利動向や住宅ローン商品の変化をチェックし、最善の選択肢を見極める。
- 専門家への再相談: 初回の相談後に気になった点について、再度専門家に質問することで理解を深める。
- 口コミやレビューの活用: 他の借入者の体験談や評価を参考にして、サービスの質を見極める。
結論
住宅ローン相談は私たちの未来に大きな影響を与える重要なステップです。専門家との対話を通じて具体的な疑問を解消し、最適な選択をするための情報を得ることができます。準備を整え質問を明確にすることで、よりスムーズな相談が実現します。
相談後のフォローアップも忘れずに行いましょう。金利や手数料の確認を怠らず、必要な情報を整理することで安心して次のステップに進むことができます。私たちの住宅購入の成功は、適切な情報とサポートによって築かれるのです。