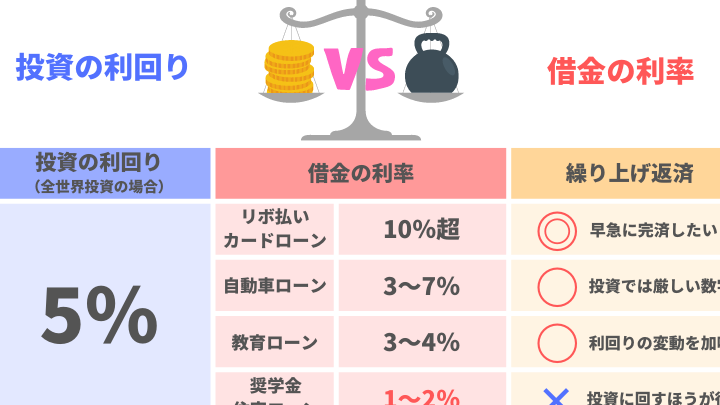
住宅ローンの返済方法に悩む私たちにとって、繰り上げ返済と投資のどちらを選ぶべきかは大きな課題です。どちらも将来の資産形成に影響を与える重要な選択ですが、果たしてどちらが私たちにとって最適なのでしょうか。繰り上げ返済によって利息を減らすことができる一方で、投資に回すことで資産を増やせる可能性もあります。
住宅ローンの基本
住宅ローンは、住宅を購入するために借りる資金で、多くの人が利用します。借入額や金利、返済期間など、重要な要素が存在します。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- 固定金利型ローン: 金利が契約時に決まり、返済期間中変動しないため、将来の返済額が明確になります。
- 変動金利型ローン: 市場金利に連動して変動するため、金利の上昇リスクがありますが、通常は初期金利が低めです。
- 長期固定金利型ローン: 20年以上の固定金利によって、返済額の安定が得られます。
- フレックスポイント型ローン: 借入時に一定の金利区分を選ぶことができるため、柔軟な対応が可能です。
各ローンの特徴を考慮し、自分たちの返済計画に合った種類を選ぶことが重要です。
返済プランの選び方
返済プランを選ぶ際には、以下の点に注意が必要です。
- 返済期間の設定: 短期間での返済は月々の負担が大きくなりますが、利息が少なくて済みます。
- 金利タイプの判断: 市場の金利変動を予測し、固定か変動かを選択します。
- ライフプランとの整合性: 家族構成や将来の収入など、ライフプランと整合性を持たせる必要があります。
- 繰り上げ返済の検討: 繰り上げ返済を行うことで、利息負担を軽減できますが、資金の流動性も考慮しましょう。
繰り上げ返済のメリット
繰り上げ返済にはいくつかの重要なメリットがあります。利息の軽減や早期完済による安心感など、有益な点が多く、しっかり把握しておきたいです。
利息軽減の効果
繰り上げ返済により、借入金に対する利息が大幅に軽減される。具体的には、残高が減少することで利息計算の基準が低くなり、トータルの支払額が減ることになります。例えば、1,000万円の借入金を設定し、年利が1%の場合、繰り上げ返済を行うと、数十万円の利息を節約できる可能性があります。これによって、返済全体の負担が軽くなるため、経済的な余裕を生むことができます。
早期完済による安心感
早期完済によって、精神的な安心感まで得られる。ローンの返済を完了させることで、毎月の経済的な負担が軽減され、自由度が向上します。この安心感は、他の投資やライフイベントに集中できる余裕を生み出します。たとえば、繰り上げ返済を進めることで、数年早く住宅ローンを完済し、老後資金の準備にシフトすることができるかもしれません。
投資の利点
投資には、資産形成において重要な利点が存在します。私たちは、住宅ローンの繰り上げ返済と比較して、特に注目すべきポイントを挙げていきます。
資産形成の可能性
投資は長期的な資産形成に寄与する可能性が高い。株式や不動産などの資産へ投資を行うことで、資産の価値が増加するチャンスが生まれます。具体的には、過去のデータによると、株式市場の平均年利回りは約7%から10%であることが示されています。これにより、私たちの資産は時間と共に増加し、将来的な財政的安定に繋がるのです。また、分散投資を行うことでリスクを軽減しながら、安定した成長が期待できます。
将来的なリターンの期待
投資によって得られる将来的なリターンは魅力的である。例えば、不動産投資において、賃料収入や資産価値の上昇から利益を得ることが可能です。資産価値が年に3%上昇すれば、10年後には約34%の増加になります。こうしたリターンは、繰り上げ返済による利息削減と比べても大きな違いを生むことがあります。私たちが投資を選ぶことで、経済的な自由を手に入れる一歩となるのです。
繰り上げ返済と投資の比較
繰り上げ返済と投資、それぞれの選択肢には特徴があります。どちらの方法が私たちにとって得なのかを見極めることが重要です。
どちらが得か?
繰り上げ返済は、利息を軽減し、債務を早期に解消する利点があります。具体的には、早期完済により、総返済額が減少することから、経済的な負担が軽くなります。一方、投資には、資産を増やす可能性が伴い、リターンが見込まれます。過去のデータによると、株式市場の平均年利回りは、おおよそ7%から10%です。この数値を踏まえると、長期的な視点で投資を行う方が利益を得られるケースが多いです。
結論
私たちが住宅ローンの繰り上げ返済と投資を比較する中で、どちらが自分たちにとって最適な選択かを見極めることが非常に重要です。繰り上げ返済は短期的な安心感をもたらし、債務を早期に解消するメリットがあります。一方で投資は長期的な資産形成に寄与し、より高いリターンを狙うことが可能です。
それぞれの選択肢には独自の利点があるため、自分たちのライフプランやリスク許容度を考慮しながら、最も適した方法を選んでいきましょう。私たちの未来を見据えた賢い選択が、より豊かな生活を実現する鍵となります。