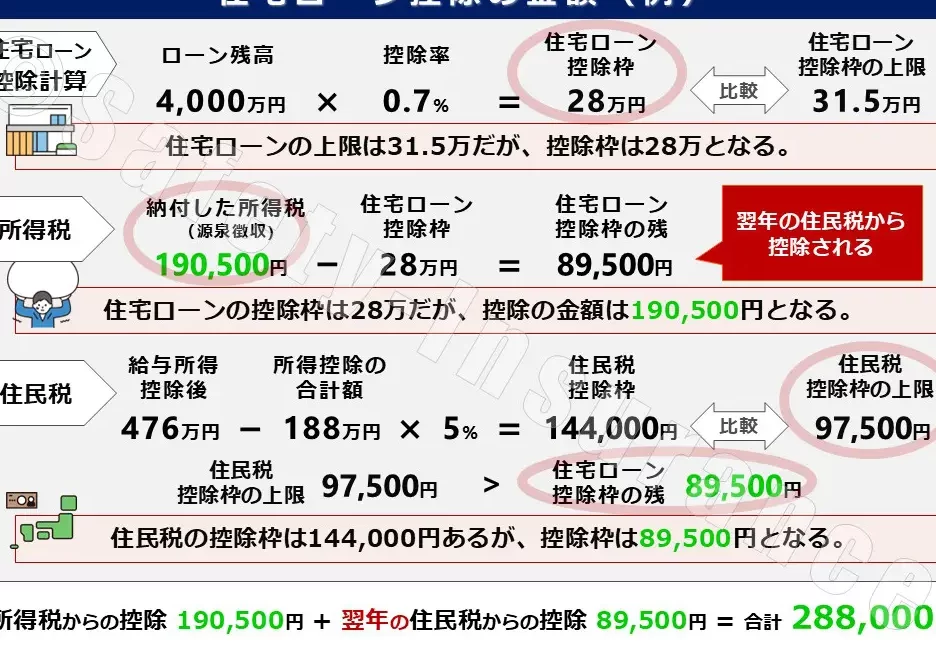
私たちは、税制に関する選択肢が多くて混乱することがあると感じています。特に配偶者特別控除と住宅ローン控除のどちらを選ぶべきかは、多くの人にとって重要な問題です。この2つの控除は、税金の負担を軽減するための手段ですが、それぞれのメリットとデメリットを理解することが大切です。
配偶者特別控除とは
配偶者特別控除は、一定の条件を満たす配偶者がいる納税者に対し、所得税が軽減される制度です。この控除によって、納税者の税負担が軽減され、家計の助けとなります。
特徴とメリット
配偶者特別控除には以下の特徴とメリットがあります。
- 所得制限がない: 配偶者の所得が一定の範囲内であれば控除が適用される。
- 控除額が充実している: 所得が増えるにつれて控除額も段階的に減少するが、十分な控除が得られる。
- 配偶者の雇用促進: 配偶者の仕事への復帰促進や再就職時の環境整備に寄与する。
- ライフプランに柔軟に対応: 家族構成や収入状況に応じて最適な選択が可能。
適用条件
配偶者特別控除を受けるためには、以下の条件を満たす必要があります。
- 納税者とその配偶者の関係: 法的に配偶者であることが必要。
- 配偶者の所得: 配偶者の年間所得が一定額(例えば、103万円以下)であること。
- 納税者の所得: 納税者の所得が条件を満たしていること。
住宅ローン控除とは
住宅ローン控除は、住宅ローンを利用して住宅を取得または改修する場合に適用される税控除制度です。この制度により、住宅購入者は年末の住宅ローン残高に基づく一定額を所得税から控除できます。税負担を軽減する手助けとなり、家計にプラスの影響を与えます。
特徴とメリット
住宅ローン控除の特徴は多岐に渡ります。以下にその主要なポイントを示します。
- 所得税からの控除:住宅ローンを借りた年に、最大で20万円から40万円控除される。
- 年数制限がない:控除は最大で10年間適用されますが、必要な条件を満たせばさらに延長することも可能です。
- 利用対象の広さ:新築住宅だけでなく、中古住宅や増改築に対しても適用される。
- 実質負担の軽減:控除により、実際の支払額が減少し、家計への負担を軽くします。
この制度により、住宅購入者は購入後の税金負担が軽減されるため、マイホームの購入意欲が高まります。
適用条件
住宅ローン控除を受けるためには、特定の条件を満たす必要があります。主な条件は次の通りです。
- 住宅の用途:住宅として利用することが明確であること。
- 所得制限:納税者の合計所得が3,000万円以下でなければならない。
- 住宅ローン契約:ローン契約の締結が必要であり、金融機関からの借入であること。
- 所有権の証明:購入した住宅の所有権を持つ必要がある。
配偶者特別控除 と 住宅ローン控除 の比較
配偶者特別控除と住宅ローン控除は、税金の軽減方法としての重要な選択肢です。これらの控除の特徴を明確に理解することが、私たちの財政計画に役立ちます。
税金への影響
配偶者特別控除は、配偶者の所得が一定基準以下の場合に、納税者の所得税を直接軽減します。具体的には、最大38万円の控除が可能です。この控除は、配偶者の収入が増えたとしても影響を受けないことが特徴です。一方、住宅ローン控除は、住宅の購入や改修に伴い、納税者の住宅ローン残高に基づく控除を提供します。最大で40万円の控除が可能で、住宅ローンの残高が年々減少しても、控除額は減りません。
利用シーンの違い
配偶者特別控除は、主に働いている配偶者を持つ家庭に向いています。家計の負担を考える際、有効な選択と言えます。具体的には、私たちの配偶者が家庭内で主な収入源の場合、この控除を活用することで税負担を抑えられます。
対照的に、住宅ローン控除は、住宅を購入または改修する際に直面する財政的負担を和らげるための制度です。住宅関連の支出が大きい家庭にとって、特に有益です。住宅を持つことで資産を築く一方で、税金の軽減が可能です。
どちらを選ぶべきか
配偶者特別控除と住宅ローン控除の選択は、意外に難しい。選択基準を明確にすることで、適切な控除を選ぶ助けとなる。
場合による選択基準
選択基準は、家庭の状況や収入に依存する。以下のポイントを考慮するべきだ。
- 収入状況: 配偶者特別控除の場合、納税者の合計所得が高いと不利になることがある。反対に、住宅ローン控除は高額な住宅ローンを利用する家庭にメリットが大きい。
- 住宅の有無: 既に住宅を保有している場合は、住宅ローン控除が適用される可能性が高い。住宅を新たに購入予定なら、住宅ローン控除が特に有利。
- 配偶者の雇用状況: 働いている配偶者がいる家庭は、配偶者特別控除の恩恵を受けられる。配偶者が専業主婦または無職の場合、配偶者特別控除を考慮する価値がある。
具体的なケーススタディ
具体的なケーススタディを分析することで、理解が深まる。以下の例を参考にしよう。
- ケース1: 家庭Aは、納税者の合計所得が2,500万円、配偶者が専業主婦。配偶者特別控除を選択し、38万円の控除を受けた。
- ケース2: 家庭Bは、住宅ローン残高が4,000万円、合計所得が2,000万円。住宅ローン控除を利用し、40万円の控除を受けた。
- ケース3: 家庭Cは、納税者の合計所得が3,100万円で、住宅の購入予定なし。この場合、どちらの控除も適用されない。
結論
私たちが配偶者特別控除と住宅ローン控除を比較した結果、どちらの控除も家庭の状況に応じたメリットがあります。配偶者特別控除は主に働く配偶者がいる家庭に適しており、税負担を軽減します。一方で住宅ローン控除は、住宅購入や改修にかかる費用をサポートし、特に大きな支出がある家庭には大きな助けとなります。
選択は各家庭の収入状況やライフスタイルに基づくため、私たち自身のニーズをしっかりと見極めることが重要です。どちらの控除が最適かを考えることで、より良い財政計画を立てる手助けとなるでしょう。