35歳で住宅ローンを考えるのは、人生の大きな決断です。私たちは、将来の生活を見据えた時、どれくらいの期間で返済するべきか悩むことが多いですよね。35歳で住宅ローンは何年が理想なのか、その答えを探ることは、私たちの経済的な安定を左右します。
35歳の住宅ローンの重要性
35歳で住宅ローンを考えることは、将来の経済的安定に影響する大きな要素です。私たちは、返済期間を慎重に選ぶ必要があります。例えば、一般的な返済期間は25年から35年ですが、これにより金利や月々の支払い額が変わります。特に、返済が長期化するほど、総返済額が増加します。
35歳での住宅購入は、人生の転機といえるでしょう。そのため、計画的な資金管理が求められます。はじめに、以下のような点に注意しましょう。
- 返済額が収入に対して適切か
- 生活費や教育資金とのバランスはどうか
- 将来的な資産価値の増加が期待できるか
また、住宅ローンを組むタイミングも重要です。市場の金利が低い時期に申し込むことで、得られるメリットは大きいです。そのため、私たちは市場の動向を常にチェックする必要があります。
さらに、35歳という年齢は、ライフスタイルが変わる時期でもあります。家族構成の変化、仕事の状況、地理的な移動などを考慮すると、柔軟な返済プランが求められます。選択肢として、変動金利と固定金利のどちらが自分たちに適しているかを検討することも大事です。
住宅ローンの年数の選び方
住宅ローンの年数は、返済額や負担感に大きな影響を与えるため、慎重に選ぶ必要があります。具体的に、どのように年数を選ぶのかを見ていきましょう。
年数による返済額の違い
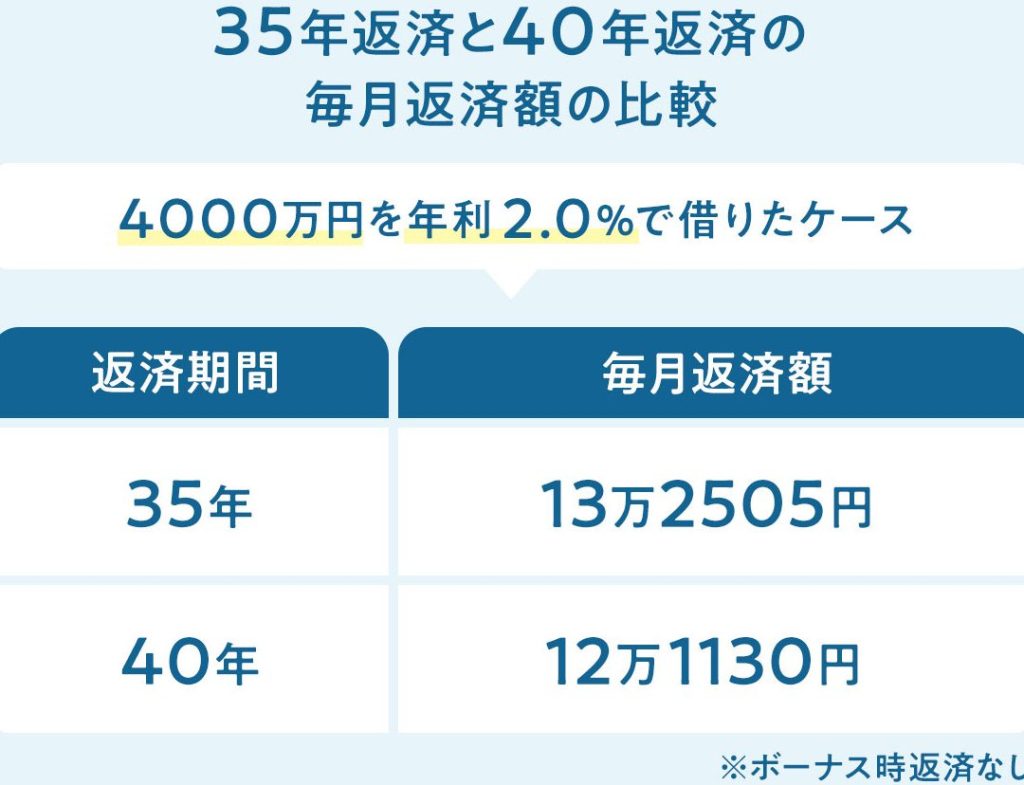
年数によって返済額は大きく異なります。例えば、30年の住宅ローンを組む場合と15年の場合を比較してみます。
- 30年の場合、月々の返済額は少なくなるが、総返済額は増加します。
- 15年の場合、月々の返済額は高くなるが、総返済額は減少します。
このため、ライフスタイルや収入に合わせた返済額を考慮すると、30年のローンが向いている人もいますし、短期での返済を目指す人もいます。大事なのは、自分たちの経済状況に応じた選択をすることです。
返済期間のリスク
返済期間が長くなると、金利上昇リスクが高まります。例えば、30年固定金利の住宅ローンを選んだ場合、金利が固定されるため返済期間中は安定します。ただし、長期間にわたるため、経済状況やライフプランの変化を考慮しなくてはいけません。
また、変動金利の場合、返済期間中に金利が上昇する可能性があります。将来的に支払いが厳しくなる場合もあるため、リスクを理解した上で選択することが求められます。
35歳での住宅ローンのメリット
35歳で住宅ローンを組むことは、様々なメリットがあります。特に将来の資産形成や生活設計において重要な役割を果たします。以下にその具体的なメリットを探ります。
資産形成の可能性
住宅ローンを利用することで、資産形成につながる可能性が高まります。私たちが住宅を所有することで、不動産の価値が上昇する可能性があります。具体的には、以下のポイントが挙げられます。
- 資産価値の増加: 不動産は一般的に時間と共に価値が上がるため、長期間の所有が資産形成に寄与します。
- 自己資本の形成: 毎月の返済が進むことで、自己資本が増え、将来的にリフォームや資産運用に役立てることができます。
- 税制優遇の恩恵: 住宅ローン控除により、所得税が軽減され、経済的な負担が軽くなります。
生活設計に与える影響
住宅ローンを持つことで、生活設計にも多大な影響を与えます。長期的な視野に立つと、次のような点が考えられます。
- 安定した住まいの確保: 自分たちの家を持つことで、安定した住環境を確保できます。賃貸に比べ、長期にわたって同じ場所に住む安心感があります。
- ライフスタイルの選択肢: 住宅の所有によって、ライフスタイルの選択肢が広がります。子どもが成長するにつれて、部屋数の増加が必要になる場合でも、柔軟に対応できます。
- 資金計画の容易さ: 安定した収入があれば、長期的な返済計画を立てやすく、家庭の経済計画が立てやすくなります。
35歳で住宅ローンを組む際の注意点
35歳で住宅ローンを組むためには、いくつかの重要な注意点があります。これらを理解することで、より良い選択をすることができるでしょう。
金利の影響
金利は住宅ローン返済額に直結する要素です。金利が高いと、返済負担が増加します。ローンを組む際には、現在の金利動向を把握することが必要です。特に市中金利の変化や、中央銀行の政策にも注意が必要です。
- 固定金利:金利が一定のため、将来にわたって返済額が安定します。
- 変動金利:市況に応じて金利が変動し、長期的に見ればコストが低く抑えられる可能性がありますが、リスクも伴います。
金利の選択は、ライフスタイルや将来の収入に影響を与えるため、慎重に検討しましょう。
収入の変動に備える
将来の収入の変動を考慮することも重要です。30代はキャリアの変化が多く、収入が増加する場合や減少する場合があります。したがって、安定した返済計画を立てるためには以下のポイントが有効です。
- 予備資金の準備:急な収入減に備えて、予備資金を用意することが基本です。
- 拡張可能な返済計画:返済額を柔軟に調整できるプランを探すことが必要です。
- 貯蓄プランの設定:教育資金や生活費に備えた貯蓄戦略を策定することも重要です。
結論
35歳での住宅ローン選びは私たちの未来に大きな影響を与えます。返済期間や金利の選択が経済的安定に直結するため慎重に考える必要があります。ライフスタイルや将来の計画を踏まえた上で、最適なプランを見つけることが重要です。
また、金利動向や収入の変動に備えることでリスクを軽減できるでしょう。私たちの選択が、安定した住まいと豊かな生活につながることを忘れずに、しっかりとした資金計画を立てていきましょう。