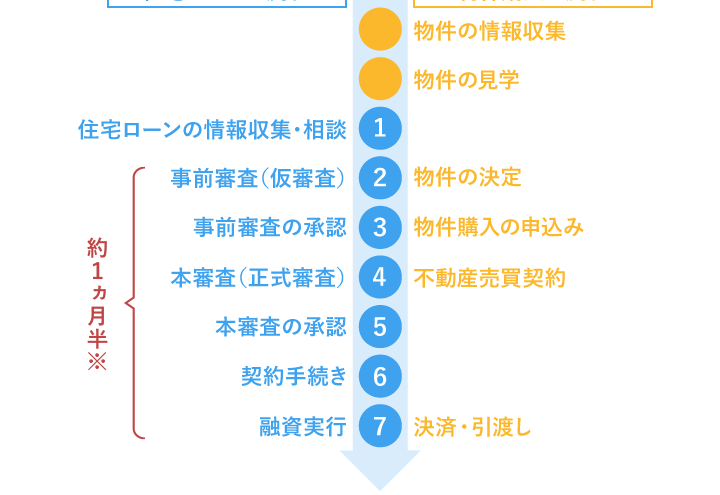
住宅を購入する際、多くの人が気になるのが住宅ローン 審査 いつ行われるのかという点です。私たちもその疑問に直面しました。審査のタイミングやそのプロセスを理解することで、安心して住宅購入の準備を進めることができます。
住宅ローン 審査の概要
住宅ローン審査は住宅購入において重要なステップです。この審査では、金融機関が借入者の返済能力や信用状況を評価します。審査のプロセスは、通常以下のようなステップを踏みます。
- 申し込み: 住宅ローンの申し込みを行います。必要書類を揃え、金融機関に提出します。
- 書類審査: 提出した書類を元に、金融機関が審査を行います。この段階では、年収や職業、勤続年数、信用情報などが確認されます。
- 面談: 書類審査の結果、個別面談が行われることがあります。この際、返済プランについて詳しく話し合います。
- 審査結果の通知: 審査が完了すると、結果が通知されます。これにより、ローンの承認や条件が決まります。
一般的に、住宅ローンの審査には1週間から2週間かかりますが、金融機関によってはさらに早く回答が得られることもあります。審査結果に影響する要因には、以下の項目があります。
- 年収: 高い年収は返済能力を示します。
- 返済負担率: 月々の返済額が収入に占める割合が低いと有利です。
- 信用情報: 過去の借入履歴や支払履歴が影響します。
住宅ローン 審査の流れ
住宅ローン審査は、私たちが住宅を購入する際に重要なプロセスです。正確な流れを理解することで、審査対策が容易になり、安心して進められます。
申請前の準備
申請前には、いくつかの準備が必要です。以下の事項を確認しましょう。
- 必要書類を用意すること: 収入証明書や資産証明書などの書類。
- 信用情報を確認すること: 過去のローンの返済状況などが影響します。
- 借入希望額を明確にすること: 自分の経済状況に応じた額を考慮します。
これらの準備を整えることで、スムーズな審査が期待できます。
審査の目安期間
審査にかかる目安期間は通常1週間から2週間です。特に重要な要素が次の通りです。
| 審査項目 | 影響度 |
|---|---|
| 年収 | 高い収入が有利 |
| 返済負担率 | 低い負担比率が望ましい |
| 信用情報 | 良好な信用履歴が必要 |
住宅ローン 審査のポイント
住宅ローンの審査にはいくつかの重要なポイントが存在します。これらの要素を理解することで、審査をスムーズに進めることができます。
収入の安定性
収入の安定性が審査において重要な役割を果たす。金融機関は、長期にわたって安定した収入があるかどうかを確認します。これにより、返済能力を判断します。具体的には以下の点が評価されます。
- 年収:直近の給与明細書で確認する。
- 雇用形態:正社員か契約社員、アルバイトなどが重要。
- 勤続年数:同一企業での勤務年数が長いほど評価が高まる。
収入が不安定な場合、追加の保証人や担保が求められることがあります。
信用情報の重要性
信用情報は住宅ローン審査において欠かせない要素だ。金融機関は、申請者の信用履歴を元に、返済能力を判断します。信用情報には以下の要素が含まれます。
- 過去の借入履歴:期日通りの返済が記録されているか。
- 信用スコア:数値で評価され、より高いスコアが有利。
- 建物の担保評価:担保にする不動産の市場価値が考慮される。
審査に影響を与える要因
住宅ローンの審査は、様々な要因によって影響を受ける。これらの要因を理解することで、スムーズな審査を目指せる。
借入金額と返済比率
借入金額と返済比率は、借り手の返済能力を判断する重要な要素です。一般的に、返済比率は月々の返済額を月収で割って計算されます。この数値が高いと、特に借入金額が多い場合、審査が厳しくなることがあります。具体的には、以下のポイントが影響します:
これらを踏まえ、適切な借入金額を設定することが大切です。
金利の種類
金利の種類も審査において大きな役割を果たします。主に固定金利と変動金利の2種類が考えられます。固定金利は、契約期間中金利が変わらないため、将来の返済額が分かりやすいです。一方、変動金利は市場の金利に影響を受けるため、返済額が変動する可能性があります。このため、以下の点を考慮する必要があります:
Conclusion
住宅ローン審査のタイミングやプロセスを理解することは、私たちの住宅購入において非常に重要です。必要な準備を整えた上で申し込みを行うことで、スムーズな審査を実現できます。収入の安定性や信用情報の確認は、審査結果に大きく影響します。
私たちがしっかりと事前準備を行い、必要な情報を把握することで、安心して住宅購入の第一歩を踏み出せるでしょう。これからのステップを前向きに進めていきたいですね。