住宅を購入する際、住宅ローン控除は大きな助けになります。私たちは、多くの人がこの制度を利用していることを知っていますが、具体的にどのくらいの金額が控除されるのか気になりませんか?特に、住宅ローン控除のマックス金額については、正確な情報が求められます。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際の大きな助けになります。この制度を活用することで、税金の負担を軽減できる可能性があります。特に、控除の対象や条件を理解することが重要です。
住宅ローン控除とは
住宅ローン控除は、住居の購入資金を借り入れた際に受けられる税控除です。この控除により、一定期間にわたって住宅ローンの利息分の一部を所得税から差し引くことができます。具体的には、控除額は年ごとに上限が設定されています。一般的には、借入金の1%が控除されるケースが多いです。私たちが利用できる控除の最大額は、年ごとの住宅ローン残高によって異なります。
控除の対象となる条件
住宅ローン控除の適用を受けるためには、いくつかの条件があります。以下に主な条件を示します。
- 敷地面積が50平方メートル以上であること
- 住宅が自ら居住する用であること
- 購入後、居住を開始する期間が定められていること
マックスいくら控除されるのか
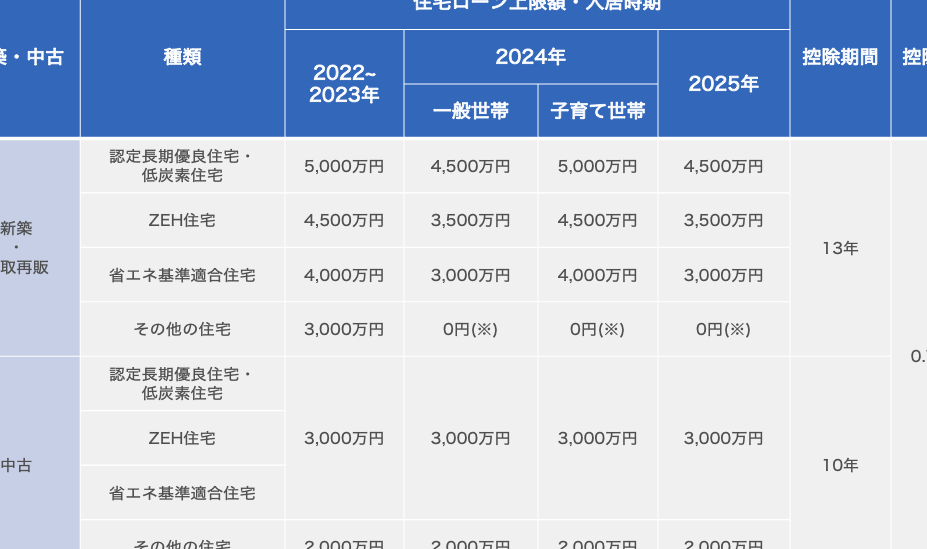
住宅ローン控除では、控除額に上限があり、これが我々が受け取る可能性のある最大控除額です。特定の条件を満たすことで、この控除は数十万円に及ぶことがあります。具体的な数字や基準について見ていきましょう。
最大控除額の計算方法
最大控除額は借入金の残高によって決まります。一般的に、控除額は以下のように計算されます。
- 年ごとの控除額:借入金残高の1%。
- 上限金額:個人の所得税の課税額と控除限度額を考慮します。具体的には、一般的な住宅ローン控除で最大40万円/年です。
- 控除適用期間:通常10年、該当する条件によってはさらに延長される場合もあります。
表にまとめると以下の通りです。
| 借入金残高 | 最大控除額 |
|---|---|
| 4,000万円 | 40万円 |
| 3,000万円 | 30万円 |
| 2,000万円 | 20万円 |
| 1,000万円 | 10万円 |
所得や住宅の条件による影響
所得や住宅の条件は、控除額に大きく影響します。まず、納税者の年間所得が高い場合、控除の適用に制限が生じることがあります。また、以下の条件も重要です。
- 敷地面積:50平方メートル以上が基本条件。
- 自ら居住する目的:居住用の住宅であることが原則です。
- 住宅の種類:新築住宅やリフォームされた住宅で、特定の基準を満たすこと。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きは、必要書類を整え、それに基づいて順を追って進めることが基本です。この制度を利用するためには、正確な手続きが欠かせません。
必要書類の準備
申請にあたり、必要な書類を事前に準備します。以下が、用意すべき主な書類です。
- 住宅取得に関する契約書:購入契約や建築請負契約を含む重要書類
- ローンの残高証明書:金融機関からの借入残高を証明する文書
- 住民票:居住地の確認のため必要な書類
- 源泉徴収票:前年の所得状況を示すための必須書類
- 確定申告書:適用を受けるために必要な税務書類
これらの書類は、申請時に提出しなければならないため、忘れないように確認します。
申請の流れ
申請の流れは以下のように進みます。
- 書類の準備:必要な書類を整える。
- 税務署への申告:毎年の確定申告時に、住宅ローン控除を含めて手続きを行う。
- 控除額の計算:税務署での申告に基づき、控除可能額が計算される。
- 税金の還付:申告を基に確定した控除額が、税金から差し引かれる。
住宅ローン控除を利用するメリット
住宅ローン控除には多くの利点が存在します。特に、税金の軽減効果が大きな魅力です。
税金の軽減効果
住宅ローン控除を利用すると、所得税から借入金利息分を差し引けます。この控除によって、年間最大40万円の税金を軽減できます。この制度は、10年間にわたり適用されるため、総額で400万円の税金が軽減される可能性があります。この控除を受けることで、実質的な住宅購入コストが低減し、支払いが楽になることが期待されます。税負担の軽減は、家計に大きなメリットをもたらします。
住宅ローン控除に関する注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントがあります。これらを知っておくことで、適切に控除を活用できるようになります。
知っておくべきポイント
まず、住宅ローン控除の対象となるローンは、いわゆる「住宅の取得等にかかる借入金」である必要があります。また、控除対象となるのは、自ら居住する住宅であり、投資用物件は対象外です。控除適用のためには、以下の条件も満たさなければなりません。
- 敷地面積が50平方メートル以上であること。
- 住宅は購入・新築後、一定期間内に居住を開始する必要があること。
- 控除を受ける際の過去の申告履歴が必要とされることもあります。
次に、控除額の上限について理解しておく必要があります。通常、借入金残高の1%が控除され、一般的には最大40万円/年の控除が受けられます。これにより、10年間で最大400万円の税金軽減が見込めます。さらに、所得によって控除額や適用範囲が変わることがあります。
よくあるミスと対策
住宅ローン控除を受ける際に、私たちはしばしばいくつかのミスを犯します。最も多いのは、必要書類の不足です。実際、申請に必要な書類を整えないと、申請が却下されることがあります。そこで、以下の書類を確認しましょう。
- 住宅取得契約書
- ローン残高証明書
- 住民票
- 源泉徴収票
- 確定申告書
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。この制度を正しく理解し活用することで税金の負担を軽減できる可能性があります。最大控除額や申請手続きについての知識を持つことは非常に重要です。
また必要書類を整え正確な手続きを行うことで控除を受けるチャンスが広がります。私たちが住宅ローン控除を利用することで実質的な住宅購入コストを下げることができるのです。この制度をしっかりと活用し賢い家計管理を目指しましょう。