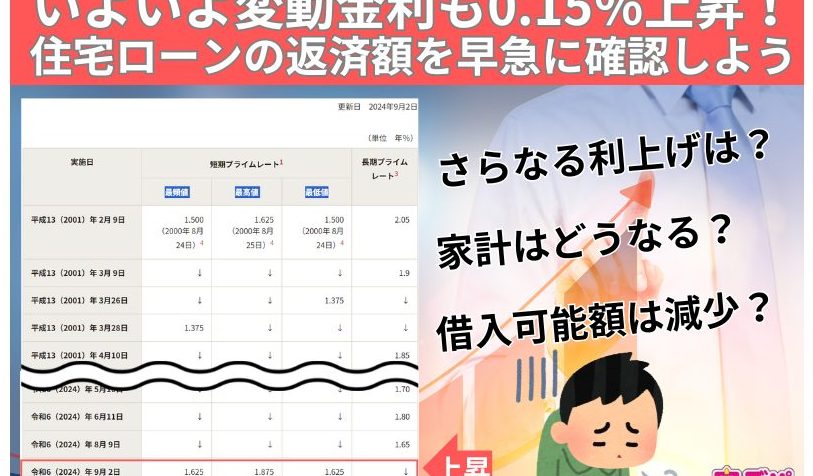
住宅ローンの見直しを考えている皆さん、いつまでに変更を行うべきか悩んでいませんか?私たちの生活において、住宅ローンは大きな負担となることがあります。だからこそ、適切なタイミングでの変更が重要です。
住宅ローン 変更の重要性
住宅ローンの変更は、ライフスタイルや経済状況に応じて必要になります。住宅ローンの見直しは、長期的な負担を軽減する可能性が高いです。例えば、金利が低下したときに借り換えを行うことで、毎月の返済額を減少させることができます。これにより、他の支出や貯蓄に回せる資金が増えるでしょう。
また、家族構成や収入の変化があれば、貸付条件の見直しも重要です。変化に適応することで、住宅ローンがより家計に優しくなることが期待できます。例えば、家族が増えた場合は、より大きな住宅へ移るための資金が必要です。この場合、適切なタイミングでの見直しが役立ちます。
さらに、金融機関の新しいキャンペーンや特典を利用することもポイントです。競争の激しい市場で、良い条件のローンを見つけるチャンスが増えるからです。各金融機関のプランを比較し、恩恵を受ける可能性を広げることが重要です。
住宅ローン 変更の手続き
住宅ローンの変更手続きは、計画的かつ明確に進めることが重要です。具体的なプロセスを把握することで、スムーズに手続きを進められます。
必要書類
住宅ローンの変更には、いくつかの必要書類があります。具体的には以下の書類を準備します。
- 本人確認書類: 運転免許証やパスポートなど
- 収入証明書: 給与明細書や源泉徴収票
- 住宅の登記簿謄本: 所有権の確認書類
- 現行の住宅ローン契約書: 既存の条件を確認するため
これらの書類は、申請内容によって異なる場合があるため、事前に金融機関に確認します。
申請の流れ
住宅ローンの変更に関する申請の流れは次の通りです。
- 相談: まず、金融機関での相談を行います。専門の担当者がいるため、不明点をしっかり確認します。
- 書類提出: 準備した必要書類を提出します。この段階で、不備がないように確認します。
- 審査: 提出後、金融機関による審査が始まります。通常、数日から数週間かかる場合があります。
- 契約締結: 審査が通れば、新しい契約内容を確認後、契約を締結します。
- 変更完了: 契約締結後、変更手続きが完了します。新しい返済条件に基づいて、今後の返済が始まります。
変更のタイミング
住宅ローンの見直しには、適切なタイミングが重要です。金利やライフステージの変化によって、最適な変更時期が異なります。
住宅ローンの金利変動
金利が変動する際、特に注目すべきです。最近のデータによると、2023年の金利は過去数年で変化が見られました。市場金利が低下すると、新たな借り換えのチャンスが生まれます。例えば、以下の点を考慮しましょう。
- 現在の金利: 現在の住宅ローンの金利が市場金利を上回っている場合、借り換えを検討する価値があります。
- 金利差: 借り換え後の金利が1%以上低い場合、長期的に見ると大きなメリットがあります。
- 固定金利の期間: 固定金利の契約が終了する前に見直すことも必要です。
個人のライフステージ
ライフステージの変化によっても、住宅ローンの条件を再評価する必要があります。家族の人数、収入の変動などが影響します。具体的には以下の点に注目しましょう。
- 家族構成の変化: 子供の誕生や独立によって、必要な住宅スペースが変わります。
- 収入の変動: 転職や昇進に伴い、返済可能額が変わる場合があります。
- 老後の資金計画: 退職後のライフスタイルに合わせ、返済計画の見直しが求められることもあります。
住宅ローン 変更のメリット
住宅ローンを変更することで、いくつかの重要なメリットが得られます。まず、金利の見直しによって、毎月の返済額が減少する可能性があります。これにより、家計にゆとりが生まれ、他の支出に回せる資金が増えます。
次に、借入条件の見直しが可能です。これにより、より有利な条件で資金を借り入れることができ、返済期間の短縮や総支払額の削減が実現できます。また、新しい金融機関のキャンペーンを活用することで、特典を受けられる機会もあります。
さらに、ライフステージの変化に対応できる点も大きなメリットです。家族構成の変化や収入の変動に応じて、適したローンを選び直すことで、経済的な負担を軽減できます。特に、住宅のリフォームを考えている場合、必要な資金を効率よく調達する手段として、ローンの変更は有効です。
具体的にどのようにメリットがあるか、一部例を挙げます。
- 金利の低下: 定期的に金利をチェックし、借り換えのチャンスを狙うことで、十分にコストを抑えることができます。
- 返済条件の再評価: 現在の生活状況に合わせて、返済プランを見直すことで、無理のない負担に調整可能です。
- キャンペーンの活用: 定期的に新しいキャンペーン情報を得ることで、プレミアムや特別金利を享受できるかもしれません。
まとめ
このセクションでは、住宅ローンの見直しには重要なタイミングがあることを強調します。住宅ローンの変更はライフスタイルや経済状況の変化に応じて必要です。例えば、金利が低下したり、家庭の状況が変わったりした場合、見直しを検討することが理想的です。
また、手続きの流れをきちんと把握しておくことが重要です。必要書類には本人確認書類、収入証明書、住宅の登記簿謄本、現行の住宅ローン契約書が含まれます。これらを整えた上で、金融機関に相談し、スムーズに手続きを進めることが可能となります。
さらに、借り換えや条件変更によって得られる具体的なメリットにも注目が必要です。金利の見直しにより、毎月の返済額が減少することが期待できます。このように金利や条件を見直すことで、家計に有利な影響が及ぶことが多いです。
そして、新しいキャンペーンや特典を活用することも忘れずに。新たなローン条件を見つけるチャンスが増えるため、常に情報を確認することが大切です。具体的には、借り換えを検討する際には常に最新の金融情報に目を光らせる必要があります。
Conclusion
住宅ローンの見直しは私たちの生活において欠かせないステップです。適切なタイミングでの変更は、経済的な負担を軽減し、家計にゆとりをもたらします。金利の動向やライフスタイルの変化を常に意識し、柔軟に対応することが大切です。
手続きの流れを理解し、必要書類を整えることで、スムーズに変更を進められます。新しいキャンペーンや特典を活用することで、より有利な条件での借り入れが可能になります。私たちの未来に向けて、住宅ローンの見直しを積極的に検討していきましょう。