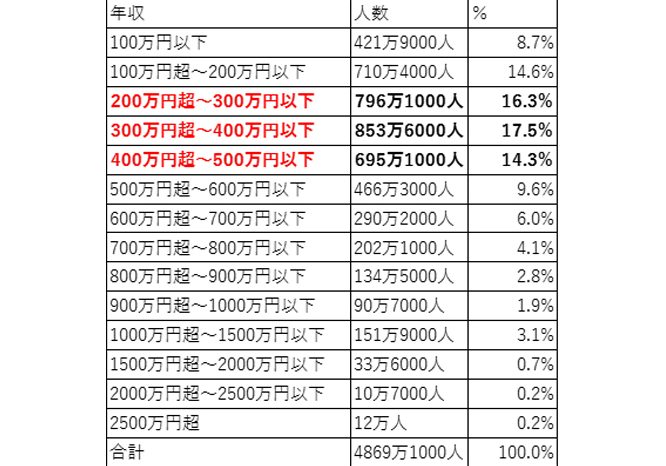
年収400万の私たちにとって、住宅ローンの額は非常に重要なポイントです。どれくらいの金額まで借りられるのか、そして返済はどうなるのか、これらの疑問は多くの人が抱えています。住宅購入は人生の大きな決断であり、慎重な計画が必要です。
年収400万 住宅ローンの基本
年収400万の方にとって、住宅ローンは重要な要素です。住宅購入の際、借入金の額や返済計画を理解する必要があります。
住宅ローンの概要
住宅ローンは、住宅を購入するための借入金です。一般的には、以下の要素が含まれます。
- 金利:変動金利や固定金利があり、期間や市場によって異なります。
- 返済期間:通常、15年から35年の間で設定されます。
- 頭金:物件価格の20%を目安に設定することが一般的です。
借入限度額は、年収や返済負担率、物件の種類などで決まります。この情報を基に、計画的に返済が行えるか判断します。
年収とローンの関係
年収400万の場合、借入可能な金額に関しては特に注意が必要です。一般に、住宅ローンの返済負担率は年間年収の25%が目安です。例えば、年収400万の方の場合、年間の返済額は最大100万となります。
この計算を踏まえると、月々約8万3000円の返済が可能です。一般的な金利と返済期間で試算すると、借入金額は以下のようになります。
| 返済期間 | 金利 | 借入可能額 |
|---|---|---|
| 15年 | 1.0% | 約1,200万 |
| 20年 | 1.0% | 約1,500万 |
| 35年 | 1.0% | 約2,000万 |
借入可能額の計算方法
借入可能額を正確に理解することは、住宅ローン申請において重要です。返済負担率や金利、返済期間を考慮して具体的な額を算出できます。
収入に基づく審査基準
収入は借入可能額の鍵です。一般的に、年間年収の25%が返済負担の目安です。具体的には、年収400万円の場合、年間返済額は100万円、月返済額は約8万3000円です。したがって、収入が増えれば、借入可能額も増加します。銀行や金融機関では、以下のようなポイントを重視します。
- 安定した収入:職業や雇用形態も影響します。
- 他の負債:他のローンやクレジットカードの負担を考慮します。
- 資産状況:お金の貯蓄や財産も重要な要素です。
借入額の目安とシミュレーション
借入額は返済条件により異なります。以下のシミュレーション結果は典型的な金利や返済期間を考慮しています。
| 返済期間 | 借入可能額 (万円) | 金利 (%) |
|---|---|---|
| 15年 | 約1200 | 1.0 |
| 20年 | 約1500 | 1.0 |
| 35年 | 約2000 | 1.0 |
金利の影響
住宅ローンの金利は借入額と返済計画に大きな影響を与える。金利の上昇や下降は、毎月の支払い額に直接反映されるため、正確な理解が必要だ。
金利と毎月の返済額
金利が高くなると、毎月の返済額も増える。例えば、金利が1.0%の時と2.0%の時の返済額を比較すると次のようになる。
| 金利 | 借入額 | 返済期間 | 月々の返済額 |
|---|---|---|---|
| 1.0% | 1,200万 | 15年 | 約8万3000円 |
| 2.0% | 1,200万 | 15年 | 約8万7000円 |
このように、金利が変わると、同じ借入額でも月々の返済額が異なる。金利が高い場合、返済計画に影響が出るため、慎重に検討することが重要だ。
変動金利と固定金利の違い
変動金利と固定金利には明確な違いがある。まず、変動金利は市場の金利に連動して変わるため、初めは低金利で設定されることが多い。しかし、その後の金利上昇がリスクとなる。一方、固定金利は契約時の金利が返済期間中に固定されるので、安心して返済計画を立てられる。
住宅ローンを利用するメリット
住宅ローンは多くの人にとって重要な選択肢です。特に年間収入400万の私たちにとって、資産形成や税制面での優位性があります。
資産形成の視点
住宅ローンを利用することで、まず不動産を取得し資産を形成できる点が大きなメリットです。不動産は価値が上がる可能性があり、長期的には財産としてのメリットを享受できます。住宅購入を通じて、以下のような利点があります。
- 資産の蓄積: 支払いが完了すれば、実質的に自己所有の資産となります。
- 価値の上昇: 地域の発展や市場の変動により、物件の価値が上がる場合があります。
- 安定的な住居確保: 自分の住まいを持つことで、家賃の変動に影響されません。
このように、住宅ローンを通じた不動産購入は、資産形成に向けた強力な手段です。
住宅ローン控除
住宅ローンには、税制面でのメリットもあります。特に住宅ローン控除制度が存在し、税金が軽減される効果があります。この制度により、以下のような利点があります。
- 所得税の軽減: 住宅ローンの借入残高に応じて、最大で数十万円の控除が適用されることがあります。
- 経済的負担の軽減: この控除があることで、月々の返済負担が軽くなる職業もいます。
- 資産を守る: 税負担が少なくなることで、家計の余裕が生まれ、将来の資産形成に好影響を与えます。
住宅ローンを借りる際の注意点
住宅ローンを借りる時には、多くの要素に気を付ける必要があります。特に、リスクや事前審査が重要です。
リスクとデメリット
住宅ローンにはいくつかのリスクとデメリットが存在します。私たちが注意すべき点を以下に挙げます。
- 金利変動リスク: 金利が上昇すると、月々の返済額が増えるため、予算に影響を与えます。
- 返済負担: 収入が減少した場合、返済が難しくなる可能性があります。返済負担率を考慮することが大切です。
- 資産価値の変動: 不動産の価値は市場の動きに影響されるため、購入価格が下がるリスクがあります。
- 長期的負担: 住宅ローンは長期にわたる契約です。生活環境が変わった際、柔軟性が欠ける可能性があります。
これらのリスクを理解し、事前に対策を講じることが必要です。
事前審査の重要性
住宅ローンを借りる前に、事前審査を受けることが非常に重要です。何故なら、事前審査によって以下のメリットがあります。
- 借入可能額の把握: 具体的な借入可能額が分かり、安心して物件を探せます。
- 条件整理の助け: 自分の収入や負債状況に基づき、無理のない借入条件を確認できます。
- 信頼性の向上: 事前審査を受けていると、売主に対して信頼感を与えられ、交渉がスムーズになります。
Conclusion
年収400万の住宅ローン選びは慎重に行うべきです。私たちが理解したように、借入可能額や返済計画は多くの要因に左右されます。金利や返済期間を考慮しながら、自分たちのライフスタイルに合ったプランを立てることが重要です。
また、事前審査を受けることで、より具体的な借入額の把握が可能になります。これにより、安心して物件探しを進めることができるでしょう。資産形成の一環としての住宅購入は、私たちの将来に大きな影響を与える決断です。しっかりとした計画を持って臨みましょう。