住宅ローンを考えるとき、最も気になるのが住宅ローン審査 いつ始まるのか</strongという点です。私たちもこのプロセスにおいて、タイミングがどれほど重要かを実感しています。住宅購入は人生の大きな決断であり、審査のタイミングを知ることで、計画をよりスムーズに進めることができます。
住宅ローン審査の概要
住宅ローン審査は、住宅を購入する際に欠かせないプロセスです。この過程では、金融機関が借り手の信用情報や財務状況を評価します。 適切な審査を受けることで、スムーズな住宅購入が可能となります。
住宅ローン審査とは
住宅ローン審査とは、融資を受けるために必要な手続きで、金融機関が借り手の返済能力を確認するために行います。
以下の要素を重点的に評価します。
- 収入:安定した収入があるか
- 借入状況:現在の借り入れ状況と返済能力
- 信用情報:信用履歴やスコア
- 資産:持ち家や預貯金などの状況
これらの情報に基づいて、金融機関は融資の可否や金利条件を決定します。
審査の重要性
審査は、住宅購入における最も重要なステップです。 正しい審査を受けることで、適正な金額の融資を受けられます。また、審査を通過することで、以下のような利点があります。
- 信用力の向上:良好な信用情報が残る
- 低金利の獲得:金利が低い条件での融資が受けられる
- 余裕ある返済計画:適正な返済額設定につながる
審査が始まるタイミング
住宅ローン審査は、住宅購入の過程で重要なステップです。私たちはこのタイミングを理解することで、計画の進行をスムーズにできます。
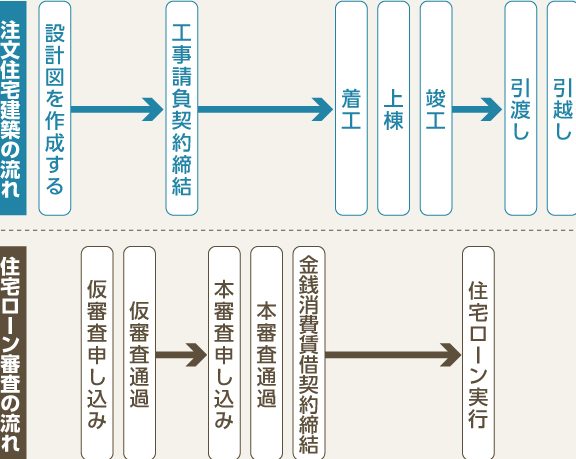
住宅購入の流れ
住宅購入にはいくつかのステップがあります。それぞれの流れを押さえることが大切です。以下が一般的な流れです。
この流れを理解することで、審査がどのタイミングで必要になるか明確になります。
審査結果の通知
審査結果の通知は、住宅ローン申請の重要なステップです。この通知により、金融機関からの審査結果を受け取ることができます。通知内容は、融資の可否、融資額、金利、返済プランなどが含まれます。
通知までの期間
通知までの期間は、金融機関によって異なりますが、通常は1週間から2週間程度かかります。審査が完了すると、メールや郵送で通知が届きます。場合によっては、追加書類の提出を求められることもあります。この場合、通知が遅れることがあります。また、早急な対応が求められることも多いです。
結果が影響する要因
結果が影響する要因は多岐にわたります。主な要因は以下の通りです。
- 信用情報: 個人の信用履歴や信用スコアが重要な役割を果たします。
- 収入: 安定した収入が融資を得るための条件となります。
- 借入状況: 他の借入が影響を与えることがあります。
- 資産: 資産の状況も審査に影響します。
審査に必要な書類
住宅ローン審査を受ける際、特定の書類が必要になります。これらの書類により、金融機関は私たちの信用情報や財務状況を正確に評価します。
提出書類の種類
住宅ローン審査に必要な書類は次の通りです。
- 本人確認書類:運転免許証、パスポート、マイナンバーカードなど
- 収入証明書:給与明細書、源泉徴収票、確定申告書など
- 借入状況確認書類:借入残高証明書、クレジットカード明細書など
- 資産証明書:通帳のコピー、不動産登記事項証明書など
- 物件情報:不動産の売買契約書、物件の登記情報など
金融機関によって必要な書類は異なる場合がありますので、確認が必要です。
書類準備のポイント
書類の準備にはいくつかのポイントがあります。
- 書類の有効性:最新の情報を反映した書類を用意すること
- 書類の整頓:必要な書類はあらかじめ確認し、整理しておくこと
- 時間の余裕:提出期限に間に合うように早めに準備を進めること
- コピーの保管:提出した書類のコピーを自分でも保管すること
住宅ローン審査の注意点
住宅ローン審査を受ける際には注意が必要なポイントがいくつかあります。特に、審査結果が融資の可否や金利に直結するため、しっかりと対策を考えることが重要です。
よくある落ちる理由
住宅ローン審査において、よく落ちる理由には以下のようなものがあります。
- 信用情報の不備: 信用情報に誤りがあると、審査に悪影響を及ぼします。延滞や債務整理の履歴が長期にわたる場合、これも影響します。
- 収入の安定性不足: 定職についていない、または年収が不安定な場合、審査に通過するのが難しくなります。
- 借入状況の悪化: すでに多くの借入があると、追加の借入が難しくなり、審査に影響します。
- 資産の不足: 自己資金が少ない場合、金融機関はリスクを感じ、審査を通さないことがあります。
- 書類不備: 必要な書類が揃っていないと、審査がスムーズに進みません。
審査を通過するためのヒント
審査を通過するためには、以下のポイントに注意しましょう。
- 信用情報の確認: 事前に自分の信用情報をチェックし、誤りがあれば修正します。
- 安定した収入の証明: 定職についていること、年収や月収に安定があることを証明できる書類を用意します。
- 借入状況の見直し: 他の借入がないか再確認し、必要に応じて整理を行います。
- 自己資金を増やす: 自己資金を増やすことで、金融機関への信頼を得られます。
- 書類の整備: 必要な書類は事前に準備し、最新の情報が反映されていることを確認します。
Conclusion
住宅ローン審査は私たちの住宅購入において欠かせないステップです。このプロセスを理解し適切なタイミングで準備を進めることで、スムーズな購入が実現します。必要な書類を整え信用情報を確認することが、良好な審査結果を得るための鍵となります。
また、審査結果が融資の条件に大きく影響するため、注意深く対策を講じることが重要です。私たちがしっかりと準備をすることで、理想の住まいを手に入れるための道が開かれます。住宅ローン審査を通じて、安心して未来を見据えた生活を築いていきましょう。