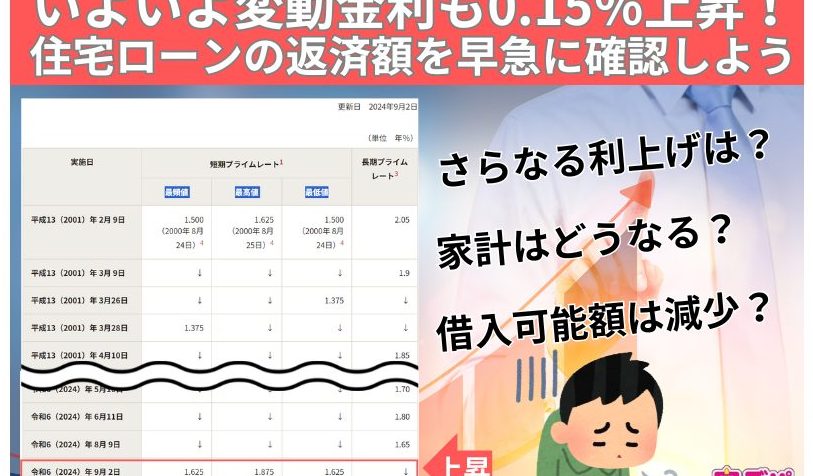
住宅ローンの金利が上がると、私たちの返済計画にも大きな影響を与えます。最近の経済情勢を考えると、住宅ローンどのくらい上がるのか気になる人が多いのではないでしょうか? これからの生活設計や資金計画において、金利の動向は無視できない要素です。
住宅ローンの基本概念
住宅ローンは、家を購入する際に利用する借入金の一種です。金融機関から資金を借り、長期間にわたって返済します。このセクションでは、住宅ローンについての基礎知識を見ていきます。
住宅ローンとは何か
住宅ローンは、中長期的に返済することを前提とした借入です。主な目的は、住宅購入資金を調達することです。ローンの金利や返済期間、借入額は、各金融機関によって異なります。また、返済方法には約定返済と元利均等返済があります。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。
- 固定金利型:借入時の金利が返済期間中固定されるタイプです。計画的な返済が可能です。
- 変動金利型:市場金利に応じて金利が変動します。初期の金利が低い場合が多いですが、将来的に上昇するリスクがあります。
- フラット35:国の住宅ローンで、金利が固定されていることが特徴です。長期の返済に向いています。
住宅ローンの金利変動
住宅ローンの金利は様々な要因によって変動し、私たちの返済計画に直接影響を与えます。金利の上昇は、特に変動金利型のローンを利用する場合、返済額が増えることを意味します。したがって、金利の動向を理解することが非常に重要です。
金利の影響要因
金利の変動には、主に以下の要因が影響します。
- 経済成長率:経済の成長が速い場合、金利は上昇する傾向があります。
- インフレ率:インフレが進むと、中央銀行は金利を引き上げて物価を安定させます。
- 中央銀行の政策:政策金利を調整することで、金融市場に影響を与えます。
- 国際情勢:国際的な市場動向や為替レートも金利に影響を及ぼします。
これらの要因は、私たちが住宅ローンを利用する際に理解しておくべき重要なポイントです。
過去の金利推移
過去の金利推移を振り返ることで、現状の理解が深まります。以下に最近の金利推移を示します。
| 年 | 金利 (%) |
|---|---|
| 2018年 | 1.5 |
| 2019年 | 1.6 |
| 2020年 | 0.9 |
| 2021年 | 1.1 |
| 2022年 | 2.0 |
| 2023年 | 2.5 |
住宅ローンが上がる理由
住宅ローンの金利上昇には、いくつかの重要な理由が存在します。これらの要因が私たちの借入コストに直接影響を与えることがあります。
経済状況の変化
経済状況の変化は、住宅ローンの金利に大きな影響を与えます。例えば、国内総生産(GDP)の成長率が上昇すると、金利も上昇する傾向があります。以下の要因が重要です。
- インフレ率の上昇: 物価が上がると、金利も上昇しやすくなります。
- 失業率の変動: 失業率が低下すると、消費が活発になり、金利が上がることがあります。
- 市場の動向: 投資家の信頼感が高まると、金利が上昇することがあります。
様々な経済指標が金利に影響を与え、私たちの住宅ローン返済額が増える可能性があるのです。
政策の影響
政策も住宅ローン金利に影響を与える重要な要素です。中央銀行の金融政策が金利に直接的な効果を及ぼします。以下に具体的な要素を挙げます。
- 金利政策の変更: 中央銀行が政策金利を上げると、住宅ローン金利も上昇します。
- 規制強化: 銀行や金融機関の融資基準が厳しくなると、金利が上昇することがあります。
- 市場介入: 政府が市場に介入することで、金利が変動する可能性があります。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、複数の要因を考慮することが重要です。金利の種類や返済期間に加え、ライフスタイルや資産状況も影響します。適切な住宅ローンを選ぶことで、長期的な返済負担を軽減できます。
適切な金利の見極め
適切な金利の選択は、住宅ローンの総支払額に大きく影響します。具体的には、以下のポイントを考慮します。
さらに、金利の見直し時期や手数料も確認することで、支払い総額を抑えられます。常に市場のトレンドを把握し、最適な選択をすることが大切です。
返済計画の重要性
返済計画は、安定した住宅ローンの運用に欠かせません。具体的には、以下の要素が重要です。
住宅ローンの試算方法
住宅ローンを正確に試算することは、返済計画を立てる上で非常に重要です。試算方法には、いくつかのステップがあります。
シミュレーションツールの活用
シミュレーションツールを使うことで、将来の返済額を簡単に把握できます。これらのツールは、以下の情報を入力することで利用できます。
これらのデータを基に、月々の返済額や総返済額を自動的に算出します。特に、変動金利型のローンを考慮する場合、将来的な金利の変動もシミュレーションに反映させるとよりリアルな試算が可能です。
具体的なシミュレーション例
例えば、3000万円の住宅ローンを金利1.5%で35年間返済する場合のシミュレーションを考えます。以下のような結果が得られます。
| 項目 | 値 |
|---|---|
| 借入金額 | 3000万円 |
| 金利 | 1.5% |
| 返済期間 | 35年 |
| 月々の返済額 | 約10.5万円 |
| 総返済額 | 約4417万円 |
結論
住宅ローンの金利上昇は私たちの返済計画に大きな影響を及ぼします。経済状況や政策の変化を把握することで、今後の生活設計を見直す必要があります。特に変動金利型を選ぶ場合は、返済額が増加するリスクを考慮しなければなりません。
適切なローン選びや返済計画の策定は、私たちの将来の安定に直結します。シミュレーションツールを活用し、具体的な数字をもとに計画を立てることが重要です。私たちが賢い選択をすることで、安心して住宅ローンを運用できるようになるでしょう。