年収450万の私たちが家を購入する際、住宅ローンの借入額はどれくらいが適切なのでしょうか?多くの人がこの疑問を抱えています。住宅ローンは、長期的な支出の中で大きな割合を占めるため、慎重な計画が必要です。
年収450万の住宅ローンを考える理由
年収450万円の家庭が住宅ローンを考える理由はいくつかあります。まず、住宅の取得が資産形成に貢献するためです。賃貸に暮らす場合、家賃は資産として残らず、毎月の支出となります。しかし、住宅購入は資産として所有し、将来的には売却や相続等で利益を得られる可能性があります。
次に、安定した住まいが生活の質を向上させるからです。家を持つことで、自分たちの好きなスタイルにカスタマイズできる点が魅力です。例えば、庭を作ったり、内装を自分好みに変更したりする自由があります。これにより、生活の満足度が高まります。
また、住宅ローンの金利が低い時期に借りることで、総支払額を抑えられることも考慮すべきポイントです。現在、日本の住宅ローン金利は歴史的に低い水準にあり、このチャンスを利用して多額の借入を行う家庭が増えています。
以下の要素も考慮することが重要です。
- ライフプランの見直し:長期的な目線で生活を考え、将来的な収入や支出の変動を見越すこと。
- 資金計画の策定:住宅ローンだけでなく、維持管理費や固定資産税の負担も計画すること。
- 適切な借入限度額の把握:年収450万円に基づいた無理のない返済計画を作成すること。
年収450万の家庭が選ぶべき住宅ローンの種類
年収450万円の家庭には、適切な住宅ローンの選択が重要です。いくつかの選択肢があり、それぞれの特徴を理解することで、賢い判断が可能になります。
フラット35の特徴
フラット35は、長期間にわたる固定金利の住宅ローンです。このローンは、金利が固定されているため、毎月の返済額がずっと同じになります。特に、次のような特徴があります。
- 安定性: 金利が固定されるため、将来の返済が計画しやすいです。
- 期限: 35年間という長期に渡る返済が可能です。
- 金利: 様々な金利レベルがあり、個々のニーズに応じた選択ができます。
- 利用対象: 新築、増改築、そして中古住宅にも対応可能です。
フラット35を利用することで、今後の生活資金に対するプレッシャーが軽減されます。
繰上げ返済のメリット
繰上げ返済には、住宅ローンの負担を軽減する数多くのメリットがあります。以下に、その利点を挙げます。
- 利息軽減: 早めに返済することで、全体の利息を減らすことができます。
- 返済期間短縮: 繰上げ返済により、返済期間を短縮でき、早期に完済が可能です。
- 精神的安心: 借入金が減ることで、心理的な負担が少なくなります。
住宅ローンの借入可能額
年収450万円の家庭が住宅ローンを利用する際の借入可能額は、一般的に年収の約5〜7倍とされる。この範囲を参考にすることで、計画的な借入が可能になる。住宅ローンの返済負担を考慮し、安定した返済ができる金額を見極めることが重要だ。
年収に基づく借入の目安
年収に基づく借入額の目安は次の通りです。
- 年収450万円の場合、借入可能額は2250万円〜3150万円
- 他の金融機関の基準も考慮すると、実際の借入額は変動する場合がある
借入額がこの範囲内であっても、審査によっては異なる条件が課されることがあるため、注意が必要だ。さらに、返済期間や金利なども影響し、最終的な借入可能額を決定づける要因になり得る。
その他の要因
借入可能額は年収だけでなく、以下の要因も影響を与える。
- 信用情報:過去のローンやクレジットカードの利用履歴が重要
- 金利:低金利環境では借入額の上限が高まる
- 返済期間:長期の返済計画を選択することで、月々の負担を軽減
- 家族構成:扶養家族の有無が生活費に直結する
返済計画の立て方
返済計画は住宅ローンの管理に不可欠な要素です。私たちは、返済比率や金利タイプを考慮して計画を立てる必要がある。
返済比率の重要性
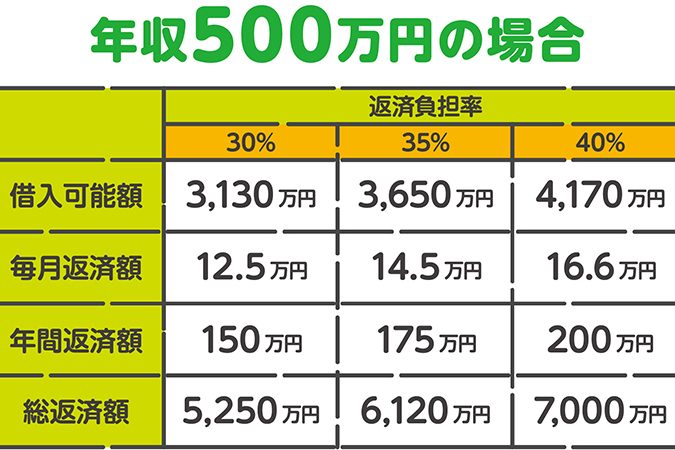
返済比率は月々の返済可能額を計算する際の重要な指標です。一般的に、返済比率は年収の25%から30%が目安とされています。具体的には、年収450万円の場合、月々の返済額は約9万3750円から11万2500円が適切です。返済比率が高いと、支出全体に対する返済負担が増します。したがって、私たちはライフスタイルや他の負担がどれだけあるかを考慮し、無理のない範囲で返済計画を設計する必要があります。
結論
年収450万円の家庭にとって住宅ローンの選択は重要な決断です。適切な借入額を見極めることで、将来の生活を安定させることができます。私たちは、返済計画をしっかり立てることで、無理のない範囲での返済を実現し、安心した生活を送ることができると信じています。
また、フラット35のような固定金利の選択肢を利用することで、長期的な返済計画も立てやすくなります。ライフプランや資金計画を見直しながら、無理のない住宅ローンを選ぶことが、安心で豊かな未来への第一歩です。