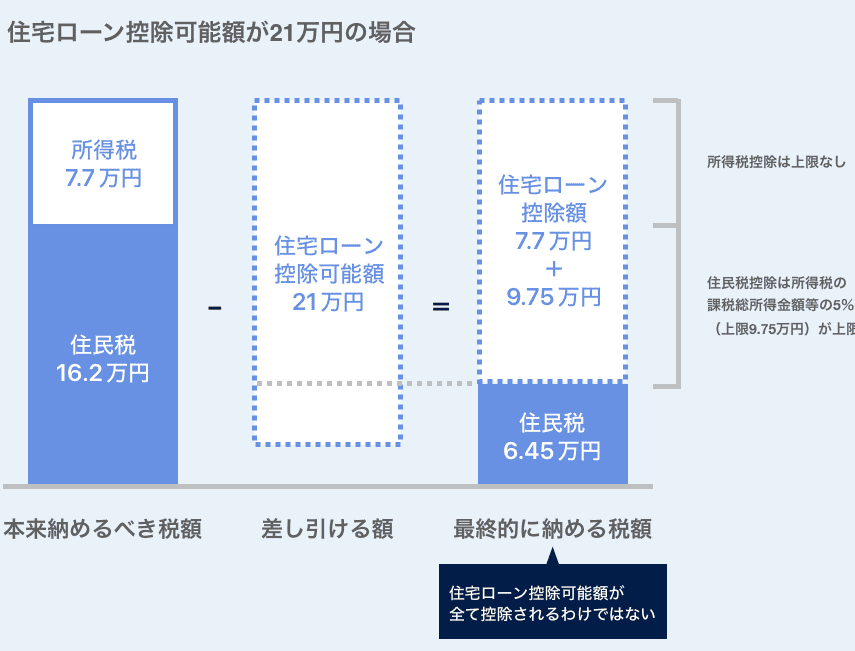
住宅を購入することは、人生の大きな決断の一つです。私たちが考えるべき重要な要素の一つが住宅ローン控除 いつの所得税です。この制度を理解することで、私たちの税負担を軽減し、より安心してマイホームを持つことができます。
住宅ローン控除の基本知識
住宅ローン控除は、住宅購入に伴う経済的負担を軽減する重要な制度です。この控除により、住宅ローンの利息部分が所得税から控除される仕組みがあります。
住宅ローン控除とは
住宅ローン控除は、居住用の住宅を取得するために借り入れたローンに対して適用される税控除です。具体的には、年末の住宅ローン残高に応じて、一定の割合で所得税が軽減されます。例えば、一般的には最大で1%の控除が適用されることがあります。これにより、実質的な支払い負担が軽くなります。
住宅ローン控除の適用条件
住宅ローン控除を利用するためには、いくつかの適用条件が存在します。この条件を満たすことで、控除を受ける権利が得られます。
所得要件
所得要件は、税額控除を受ける際の重要な基準です。合計所得が以下の基準を満たす必要があります。
- 給与所得者の場合:合計所得金額が3000万円以下であること。
- 自営業者の場合:事業所得金額が3000万円以下であること。
- 控除対象年:控除を受ける年の申告所得から算出される。
これらの要件を満たさない場合、控除を受ける権利が失われます。
物件要件
物件要件も重要な要素です。控除対象となる住宅は、以下の条件を満たす必要があります。
- 居住用住宅:一戸建てやマンションなど、居住用に使用すること。
- 取得時期:控除を受ける年分の前年までに取得した住宅。
- 住宅の床面積:50平方メートル以上の住居であること。
住宅ローン控除の手続き
住宅ローン控除を受けるためには、特定の手続きを行う必要があります。手続きは、必要書類を揃え、正しい申告方法を理解することから始まります。
必要書類
住宅ローン控除の申告には次の書類が必要です。
- 確定申告書: 所得金額を報告するための基本書類
- 住宅借入金等特別控除額の計算明細書: 控除額を計算するための明細書
- 借入契約書: 住宅ローンの契約内容がわかる書類
- 住宅の登記簿謄本: 住宅が自分のものと証明するための書類
- 源泉徴収票: 所得税の計算に必要な給与明細
これらの書類を提出することで、控除を受けられる資格を証明します。
申告方法
住宅ローン控除の申告方法は、次の手順に従います。
- 確定申告の準備: 必要な書類を揃えます。
- 電子申告または郵送申告: e-Taxを利用してオンラインで申告できます。また、書類を郵送する方法もあります。
- 書類の提出: 申告期限内に必要な書類を提出します。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットがあります。それぞれの特長を理解することで、私たちの住宅購入計画に役立てることができます。
メリット
税負担の軽減が期待できる。住宅ローン控除により、ローンの利息が所得税から差し引かれます。最大で1%の控除が適用され、年間で数万円から十数万円の税金を軽減することが可能です。これにより、月々の返済負担も軽く感じられます。
長期にわたる控除が特徴的。控除は最大で10年間受けられ、この期間中に税金の負担軽減が持続します。特に初期投資が大きい住宅購入時には、このサポートが大きな助けとなります。
住宅取得を促進する要因。住宅ローン控除は、住宅購入を考えている人々にとって魅力的です。税金の優遇措置があることで、マイホーム取得に対するモチベーションが高まります。
デメリット
取得要件が厳しい。控除を受けるには、一定の所得金額や住宅の条件を満たす必要があります。これに該当しない場合、控除を受けられません。特に年収制限が2,000万円以下である点に注意が必要です。
手続きが煩雑なことがある。申告に必要な書類の準備や手続きは複雑になりがちです。確定申告時の手間や必要書類を整えることは、意外と時間がかかります。
住宅ローン控除の期間
住宅ローン控除の適用が開始される時期は、住宅を取得した年の翌年からです。この控除が適用されるため、住宅を取得してからの年末のローン残高に基づいて控除額が計算されます。
いつから適用されるか
住宅ローン控除は、住宅を取得した年の翌年から適用されます。例えば、2023年に住宅を購入した場合、控除は2024年の所得税申告から受けられます。これは、取得した年の翌年の 利息部分が控除の対象になることを意味します。具体的には、年末のローン残高に応じた金額が控除されるため、早めに住宅を取得する方が有利です。
所得税の控除期間
所得税の控除期間は、原則として10年間にわたります。控除期間中、毎年の住宅ローン残高に基づいて所定の控除率が適用されます。この期間中、適切な手続きを行い続けることで、毎年一定額の控除を受けられます。控除額は、取得した住宅の状況や適用される税率に応じて異なります。例えば、最大1%の控除が受けられる場合、年間数万円から十数万円の税金負担が軽減されることになります。
結論
住宅ローン控除は私たちがマイホームを持つ上で非常に重要な制度です。税負担を軽減しながら、快適な生活空間を手に入れる手助けをしてくれます。控除を受けるためには、適用条件や必要書類をしっかり理解し、適切な手続きを行うことが不可欠です。
また、控除の適用が開始されるタイミングや期間を把握することで、計画的に住宅購入を進めることができます。私たちがこの制度を活用することで、より安心して住宅購入を行えることを願っています。