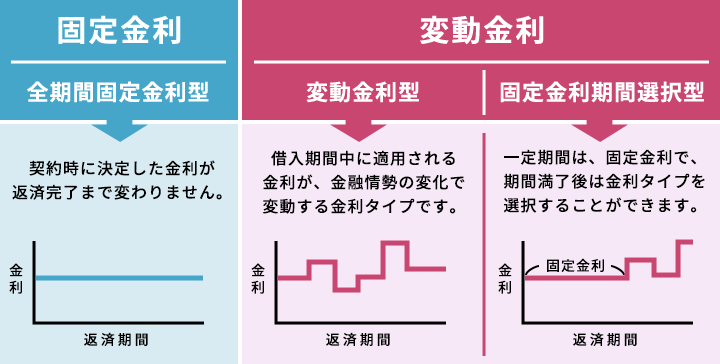
住宅ローンを選ぶとき、私たちはしばしば「変動金利」と「固定金利」のどちらが得なのか悩みます。それぞれの特徴やメリットを理解することで、賢い選択ができるはずです。 変動金利は市場の動向に応じて金利が変わるため、低い初期費用で済むことがあります。一方で、固定金利は返済期間中ずっと同じ金利が適用されるので、将来の支出を計画しやすくなります。
住宅ローンの基礎知識
住宅ローンは、マイホームを購入するために必要な資金を借りる方法です。私たちが住宅を取得する際、多くの場合、銀行や金融機関から融資を受けます。この融資には、主に変動金利と固定金利があります。
住宅ローンとは
住宅ローンとは、家を購入するための長期的な借入れです。一般的に、返済期間は15年から35年程度で設定されます。返済は毎月行われますが、その額は選択した金利タイプによって異なります。また、借入額や返済期間によっても返済額に影響があります。
変動金利と固定金利の違い
変動金利と固定金利には明確な違いがあります。
- 変動金利: 市場の状況に応じて随時変更されるため、初期費用が低くなることがあります。ただし、市場が上昇すれば支払う金額も増加します。
- 固定金利: 契約時に決定した金利が返済期間中ずっと適用されます。そのため将来の支出計画が立てやすく、不安要素を軽減できます。
変動金利のメリットとデメリット
変動金利には、いくつかの魅力的な要素と注意が必要な点があります。以下にその詳細を説明します。
メリット
- 初期費用が低い: 変動金利は一般的に固定金利よりも低めに設定されるため、最初の支払い負担が軽減されます。
- 市場の影響を受ける: 金利が下落する場合、返済額も減少し、長期的にはコスト削減につながります。
- 柔軟性がある: 金利変更に応じて契約内容を見直すことができるため、自分たちのライフスタイルや経済状況に合わせた調整が可能です。
デメリット
- 将来の不安定さ: 市場金利上昇時には返済額も増加し、予算計画への影響があります。
- 長期的なリスク: 長期間借り入れる場合、高い金利で返済するリスクがあります。
- 複雑さ: 金融機関によって異なる条件や手数料が適用されることから、契約内容を把握する難しさがあります。
固定金利のメリットとデメリット
固定金利は、住宅ローンを選ぶ際に重要な選択肢です。ここでは、そのメリットとデメリットについて詳しく見ていきます。
メリット
将来の返済額が一定であることは、固定金利の最大の魅力です。この点により、長期的な資金計画が立てやすくなります。また、市場金利が上昇しても影響を受けないため、安定した経済環境でも安心感があります。さらに、予算管理が容易になることで、生活費やその他の支出とのバランスを取りやすくなるわけです。
住宅ローン選びのポイント
住宅ローン選びでは、金利タイプや返済計画が重要です。私たちは、自分に最適な選択をするために、以下のポイントを考慮します。
自分に合った金利タイプの見極め
自分に合った金利タイプを見極めることは、賢い住宅ローン選びの第一歩です。変動金利は市場動向によって変わるため、初期費用が低くなる可能性があります。しかし、不安定さも伴います。一方で、固定金利は長期間同じ金利が適用されるので、将来の支出管理がしやすいです。具体的には、
- 変動金利: 初期費用が低い、経済状況によって返済額が減少する可能性。
- 固定金利: 安定した返済額で予算管理が容易。
私たち自身のライフスタイルやリスク許容度を考えることで、自分に合った選択肢を見つけられます。
返済計画の重要性
返済計画は住宅ローン選びで欠かせない要素です。しっかりとした計画なしでは、不安な未来につながります。まずは全体の借入額や毎月の返済可能額を明確にしましょう。その上で、
- 収入とのバランス: 毎月の収入からどれだけ支払えるか把握する。
- 生活費との調整: 他の支出と合わせて無理なく返済できるプランを立てる。
- 将来予測: 家族構成や職業変更など将来的な変化も考慮する。
結論
住宅ローンを選ぶ際の変動金利と固定金利にはそれぞれ特長があります。我々は自分たちのライフスタイルや将来の計画に基づいて、どちらが最適かを考える必要があります。初期費用を重視するなら変動金利が魅力的ですが、安定した返済額を求めるのであれば固定金利が安心です。
また、返済計画も重要な要素です。収入や生活費とのバランスを取りながら、自分たちに合ったプランを立てることが成功への鍵となります。賢い選択で快適なマイホームライフを実現しましょう。