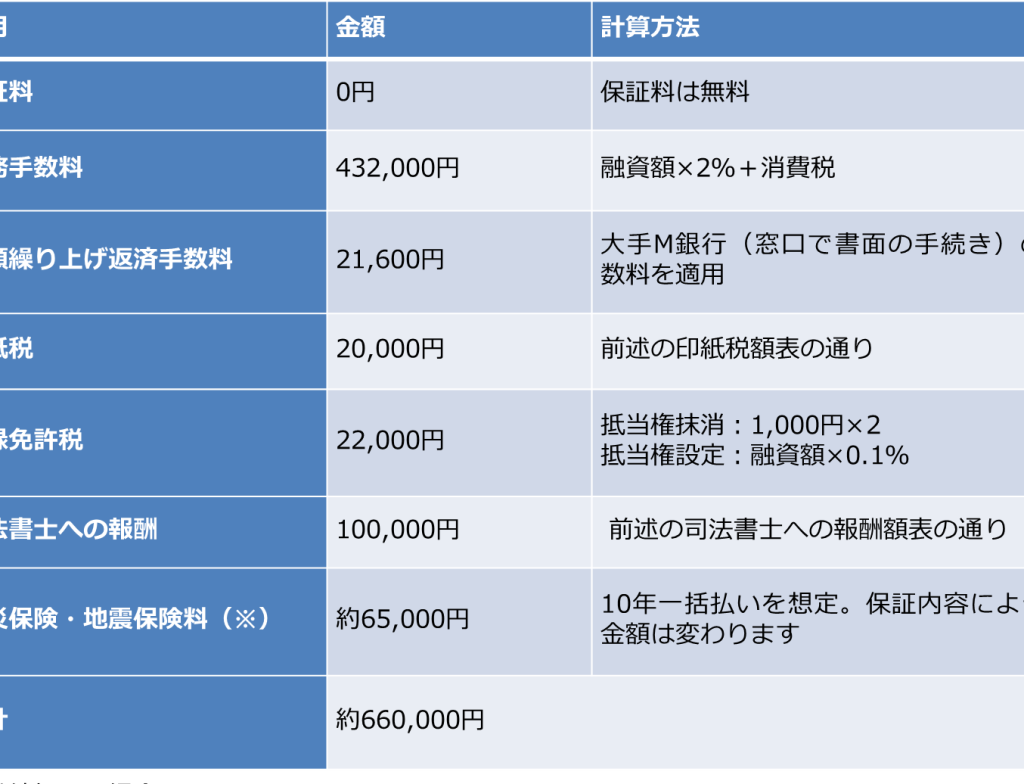
住宅ローンの借り換えを考えている私たちにとって、最も気になるのが諸費用はいくらか</strongという点です。借り換えによって月々の返済額を減らせる可能性がありますが、その裏には様々な費用が隠れています。これらの費用をしっかり理解しないと、思わぬ出費に悩まされることになりかねません。
住宅ローン 借り換えの概要
住宅ローンの借り換えは、既存の住宅ローンを新しいローンに置き換えるプロセスです。この変更によって、利率が低くなることで月々の返済額が減少する可能性があります。しかし、私たちが注目すべきは、借り換えに伴う諸費用です。これらは事前に把握しておく必要があります。
借り換えの際に発生する主な費用には以下のようなものがあります:
借り換えにかかる諸費用の種類
住宅ローンの借り換えには、さまざまな諸費用が発生します。こうした費用を事前に把握することで、後々の出費を避けることができます。以下に主要な諸費用の種類を詳述します。
手数料
手数料には主に借入れの際にかかる各種費用が含まれます。例えば、借り換えを希望する金融機関に支払う融資手数料や保証料があります。これらの費用は、金融機関ごとに異なるため、事前に複数の金融機関を比較することが重要です。また、手数料は数万円から十数万円程度になることが多いです。
保険料
借り換えにおいて火災保険料や団体信用生命保険料が発生することがあります。火災保険料は、住宅が火災や災害に遭った際の保険です。団体信用生命保険は、万一の際に残債をカバーする保険です。これらの保険料は、借り換え時に一括で支払うことが多く、数万円から十数万円かかる場合があります。
諸費用の具体的な金額
住宅ローンの借り換えにはさまざまな諸費用が伴います。これらの費用を把握することで、計画的に借り換えを進められます。以下の具体적인金額や相場を参考にしてください。
地域別の相場
地域によって諸費用は異なりますが、一般的な相場は以下のようになります。
- 手数料: 3万円から10万円
- 登記費用: 5万円から15万円
- 抵当権設定費用: 3万円から8万円
- 印紙税: 1万円から3万円
地方都市では、これらの費用が低くなる傾向がありますが、都市圏ではそれに反して高くなることが多いです。特に、東京や大阪などの大都市圏では、費用が高くなることを考慮してください。
銀行による違い
金融機関ごとに費用が異なるため、比較が重要です。以下は、銀行による代表的な費用の違いです。
- 融資手数料: 銀行によっては0%から3%の範囲で設定されています。
- 保証料: 住宅ローンの金額に応じて、数万円から場合によっては十数万円に及ぶことがあります。
- 保険料: 各銀行で定める火災保険や信用生命保険の保険料は、数万円から数十万円になることがあります。
借り換えのメリットとデメリット
住宅ローンの借り換えには、明確なメリットとデメリットが存在します。まず、メリットとしては、月々の返済額を減少させる可能性があることです。金利が低くなることで、総返済額も少なくなります。また、返済期間を短縮することで、利息負担が軽減されることもあります。特に、新たな借り換え条件が有利な場合、これにより家計が楽になります。
一方で、借り換えにはデメリットも考慮すべきです。費用がかかる点が挙げられます。手数料や登記費用、印紙税など、借り換えに伴う費用の合計が数十万円に達することがあります。これらの費用が想定以上に高額になる場合、借り換えのメリットが薄れることがあります。さらに、必要書類の準備や審査に時間がかかることもデメリットの一つです。
また、借り換えによるリスクも存在します。例えば、変動金利に移行した場合、将来的な金利上昇リスクがあるため、長期的に見ると返済額が逆に増加することが考えられます。このため、借り換えを行う前に十分なシミュレーションを行うことが大切です。
住宅ローン 借り換えのタイミング
住宅ローンの借り換えを行う適切なタイミングについて知っておくことは重要です。まず、金利の変動がある時期は、借り換えのチャンスと捉えられます。具体的には、金利が過去の水準に比べて低下している時、借り換えを検討すべきです。また、現在のローンの利率が高い場合も、借り換えのタイミングと言えます。
他の要因として、ライフスタイルの変化も借り換えタイミングに影響を与えます。例えば、家族が増えた場合や転職による収入の変動がある際、その状態に応じた金利の見直しを検討することが賢明です。今後の生活設計によっても、借り換えの必要性は異なります。
さらに、借り換えには関連する諸費用も把握する必要があります。手数料や登記費用など、これらの出費を計算に含めたシミュレーションを行うことで、借り換えの実行はさらに具体的になります。業者によって異なる条件にも注目し、自分たちにとって最適な選択を見つけることが大切です。
Conclusion
住宅ローンの借り換えは、月々の返済を軽減する大きなチャンスです。しかし諸費用をしっかり把握しないと、予想外の出費に直面するリスクがあります。手数料や登記費用などの具体的な金額を事前に確認し、金融機関の比較を行うことが成功の鍵です。
また、借り換えのタイミングやライフスタイルの変化も考慮することで、より効果的な借り換えが実現できます。私たちが賢く選択することで、長期的な経済的負担を軽減できるのです。計画的に進めて、理想の住宅ローンを手に入れましょう。