住宅ローンを考えるとき、私たちは未来がどうなるのか不安になることがあります。金利の変動や経済情勢の影響で、住宅ローンの状況は常に変わり続けています。私たちがこの問題を深く掘り下げることで、より安心して住宅購入を進められるでしょう。
住宅 ローン の 現状
住宅ローンの現状は、一部のめまぐるしい変化が見られます。経済状況や金利が影響する中、私たちはその動向をしっかり把握する必要があります。
金利の動向
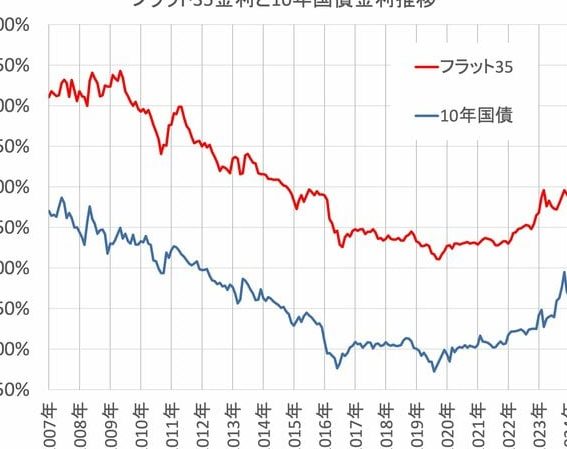
金利の動向は住宅ローンの選択に大きく関わります。現在、日本の中央銀行である日本銀行は、低金利政策を継続しています。この政策は、住宅ローンの金利を低く保ち、その結果として住宅購入を促進しています。たとえば、2023年の初頭の金利は、2%未満の水準を維持していることが一般的です。ただし、海外経済や国内のインフレ状況が変わることで、金利が上昇する可能性もあります。
住宅 ローン の 影響
住宅ローンは私たちの暮らしに大きな影響を与える。特に金利や市場動向が変わると、様々な側面で影響が出る。ここでは、その影響を詳しく見ていく。
住宅市場への影響
住宅ローンの金利が上昇すると、住宅市場が冷え込むことがある。一般的に、金利が高いと融資が難しくなり、住宅を購入する人が減少する。このような状況では、以下のような変化が見られる。
このように、住宅ローンの金利動向は市場全体に直接的な影響を与える。
消費者への影響
私たちの消費行動も住宅ローンの金利に左右される。金利が上昇すると、月々の返済額が増加し、住宅購入者の負担が大きくなる。その結果、私たちには以下のような影響が及ぶ。
住宅 ローン の 将来展望
住宅ローンの将来は多くの要因に影響される。持続可能な経済成長や金利動向が重要な要素となる。これらを理解することで、今後の住宅ローン利用について、私たちも明確な視点を持てる。
政策の影響
政策の変化は住宅ローン市場に直結する。政府の住宅関連政策や税制改正が、私たちの住宅ローン利用に影響を及ぼすことがある。たとえば、以下のような政策が考えられる。
このような政策は、私たちの購買意欲を高め、住宅市場を活性化させる可能性がある。とはいえ、政策変更が逆効果となる事例も存在し、慎重な対応が求められる。
経済状況との関連
経済状況と住宅ローンの関連性も無視できない。国内外の経済成長率、失業率、インフレ率などが、私たちの住宅ローン金利や返済能力に影響を与える。具体的には、次のような影響が考えられる。
住宅 ローン の 利用ポイント
私たちは、住宅ローンを利用する際のポイントを押さえ、適切な選択をすることが重要だと考えます。ここでは、賢い借入の方法やリスク管理の重要性について詳しく説明します。
賢い借入の方法
住宅ローンを賢く借りるためには、いくつかの重要なステップがあります。まず、金利の種類を比較することが必要です。変動金利方式や固定金利方式から、自分のライフプランに合ったものを選びましょう。次に、借入期間も重要です。長期間のローンは月々の負担が軽くなりますが、総支払額が増えることに注意が必要です。さらに、シミュレーションツールを活用し、実際の返済額を確認することも効果的です。
- 自分の返済能力を正確に把握する
- 必要な額を明確にする
- 複数の金融機関で条件を確認する
これらのポイントを押さえることで、無理のない計画的な借入が実現できます。
リスク管理の重要性
住宅ローンにおけるリスク管理は、私たちの経済的安定を維持するために欠かせません。特に市場の金利が上昇する場合、既存の住宅ローンにも影響が出るため、対策が必要です。適切な保険を検討することや、返済計画を見直すことが推奨されます。思わぬ事態に備えて、まとまった資金を用意しておくことも重要です。
- リスクを測定するために、変動要因を調査する
- 保険商品を利用して万が一に備える
- 定期的な見直しでリスクを低減する
結論
住宅ローンは私たちの生活に深く関わる重要な要素です。金利や経済情勢の変化を理解することで、より安心して住宅購入を進められます。私たちはリスクを考慮しつつ、賢い借入方法を選ぶことが求められます。
今後の市場動向や政策の変化に目を光らせ、柔軟に対応することが大切です。これにより、無理のない返済計画を立て、安心して新たな生活を始めることができるでしょう。私たちの未来を見据えた計画的なアプローチが、住宅ローン利用の成功につながります。