確定申告の時期が近づくと、私たちの頭に浮かぶのは「住宅ローン控除」についての疑問です。特に「確定申告住宅ローン控除 いくら」というポイントは、多くの人にとって重要なテーマです。私たちもこの控除を賢く利用することで、税金の負担を軽減できるかもしれません。
確定申告住宅ローン控除の概要
確定申告の際に利用される住宅ローン控除は、住宅取得にかかる税金の軽減に役立つ制度です。この控除を受けることで、住宅ローンの支払いに伴う負担を軽減できます。
住宅ローン控除とは
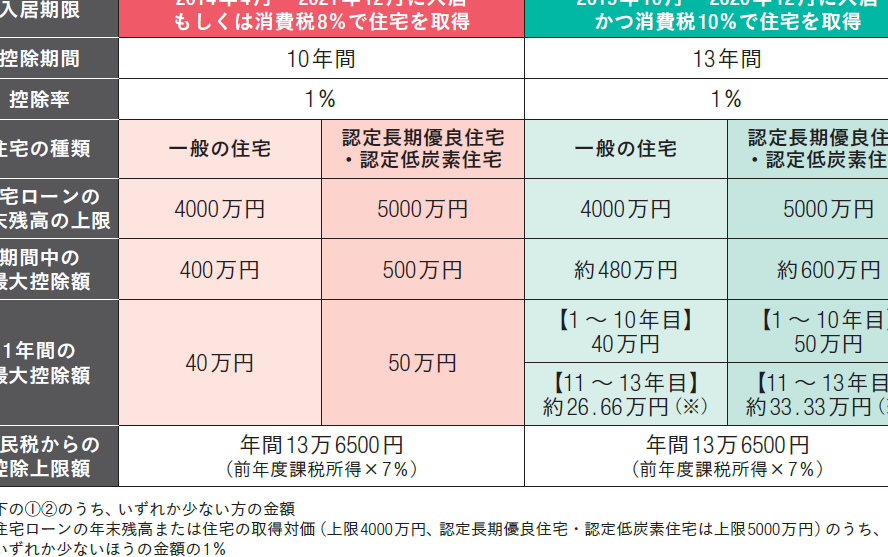
住宅ローン控除は、住宅ローンを利用して自宅を購入、建築、またはリフォームした場合に適用される税制上の優遇措置です。期間中に支払った利息の一部を所得税から控除できるため、納税額を削減できます。具体的には、年間最大で40万円の控除が可能であり、住宅の種類や取得時期によって異なる条件が設けられています。
控除対象となる条件
控除を受けるためには、いくつかの条件があります。以下が主な要件です。
確定申告住宅ローン控除の計算方法
確定申告住宅ローン控除の計算方法は、具体的な条件に基づいています。この控除は、住宅ローンの利息を所得税から差し引ける制度です。適用を受けるには、複数の条件を考慮する必要があります。
控除額の計算基準
控除額の計算には、次の基準が必要です。
- 住宅ローンの残高:当該年の12月31日時点での住宅ローン残高は、最大で4,000万円。
- 控除率:控除率は、1%となります。したがって、住宅ローン残高による控除額は、残高の1%に相当します。
- 適用期間:控除を受ける期間は、住宅取得年から開始し、通常で10年間延長可能です。
これらの基準を満たすことで、控除額を計算できます。
計算例
具体的な計算例を見てみましょう。仮に、住宅ローンの残高が3,000万円の場合、控除額は次のように計算されます。
- 残高:3,000万円
- 控除率:1%
- 控除額:3,000万円 × 1% = 30万円
確定申告住宅ローン控除のメリット
確定申告住宅ローン控除には多くのメリットがあります。賢く活用すれば、税負担軽減につながります。
税金負担の軽減
住宅ローン控除を利用することで、所得税の負担を大幅に軽減できる。控除を受けることで、実際に支払う税金が少なくなり、手元に残るお金が増えます。具体的には、控除額が最大で年間40万円で、さらに、住宅ローンの残高に応じて控除が設定されます。たとえば、残高が3,000万円の場合、30万円の控除が得られます。このように、住宅を持つことが経済的なメリットをもたらします。
よくある間違い
住宅ローン控除に関して、考慮すべき一般的な誤解が存在します。これらの間違いを理解することが、適切な申告を行うために重要です。
控除適用の勘違い
控除の適用条件について、誤解が生じやすいポイントがいくつかあります。例えば、全ての住宅購入者が控除を受けられるわけではない。控除対象は、自宅として利用する住宅に限定されます。なお、床面積が一定基準を満たしていなければなりません。また、住宅ローン残高や借入金の条件も重要です。具体的には、借入金が一定額以上であることが求められます。これらの条件を理解していないと、控除を受けないリスクが高まります。
終わりに
住宅ローン控除は私たちの税負担を軽減する強力な手段です。正しい条件を理解し活用することで、控除額を最大限に引き出せます。住宅を購入したりリフォームする際には、この制度をしっかりと把握しておくことが重要です。私たちが適切な情報を持ち、計画的に確定申告を行うことで、経済的なメリットを享受できるでしょう。これからも賢い選択を続けていきたいですね。