住宅を購入する際、私たちが気になるのは「住宅ローン控除いくら戻ってくるのか?」ということです。多くの人がこの制度を利用して、税金の負担を軽減できる可能性がありますが、具体的な金額や条件については意外と知られていません。私たちがしっかり理解することで、より賢い選択ができるでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用して住宅を取得した場合に、一定の条件を満たすことで所得税が軽減される制度です。この制度を正しく理解することで、税金負担の軽減を図れます。
住宅ローン控除とは
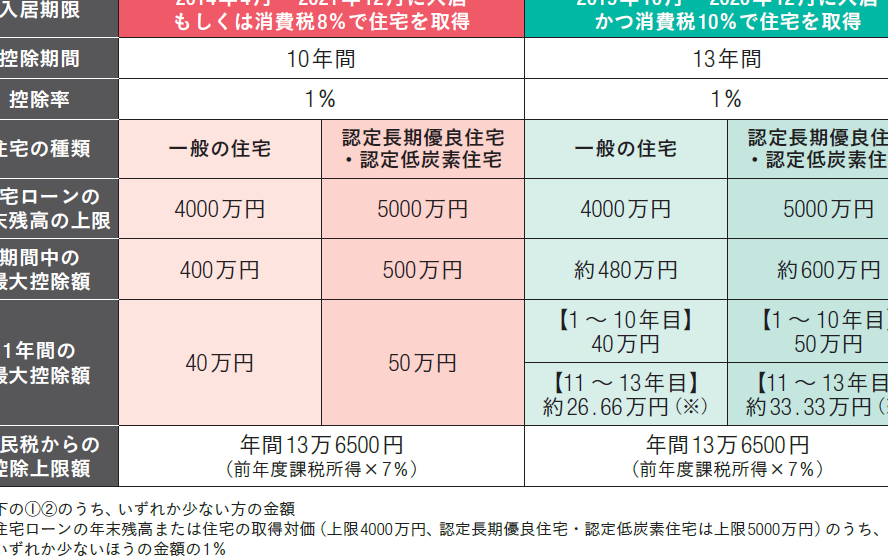
住宅ローン控除は、住宅の購入や新築、リフォームに伴う借入金の利息に対して、税金が還付される仕組みです。この控除は、住宅の借入金残高に応じて適用され、年末に残高に基づいて計算されます。また、控除額は最大で年40万円となる場合もあり、期間は10年から最大で13年です。
控除の対象となる条件
控除を受けるための条件は以下の通りです。
- 日本国内にある住宅であること
- 自ら居住する住宅であること
- 住宅ローンの借入先は金融機関であること
- 控除を受ける年の前年の所得が一定の額以下であること
戻ってくる金額の計算方法
住宅ローン控除によって戻ってくる金額は、所得税と住民税に直接関係しています。控除を受けることで、これらの税金負担が軽減される仕組みです。
所得税と住民税の関係
控除は、所得税の軽減が主な目的です。しかし、住民税も影響を受けます。具体的には、所得税からの控除が住民税にも適用されるため、結果的に税金が戻ってくることになります。例えば、前年の所得によって納付済みの税金が変動することがあります。
控除率と限度額
控除率と限度額は、住宅ローン控除の重要な要素です。基本的に、控除率は借入金残高の1%です。年に最大で40万円まで控除され、最長13年間受けられます。また、条件を満たす場合、初年度には控除額が高くなることがあります。具体的な計算の例を挙げると、借入残高が4000万円の場合、4万円が戻ってきます。
以下は、控除額の詳細な計算のための基準です。
| 借入金の残高 | 返還される控除額 |
|---|---|
| 1000万円 | 10万円 |
| 2000万円 | 20万円 |
| 3000万円 | 30万円 |
| 4000万円 | 40万円 |
ケーススタディ
住宅ローン控除の具体的な戻り額を理解するために、収入別や物件価格別のシミュレーションを行います。これにより、どのように控除が異なるかを具体的に把握できます。
収入別のシミュレーション
収入に応じて、住宅ローン控除の額が変わります。以下の条件を考慮しながら、シミュレーションを行います。
- 年収300万円以下の方
- 控除額:最大40万円
- 課税所得が少ないため、控除の恩恵が大きい。
- 年収500万円の場合
- 控除額:38万円
- 所得税負担が軽減される。
- 年収800万円の場合
- 控除額:最大36万円
- 控除を受けることで、実質的な負担が減少。
各シミュレーションは、前年の所得によって異なるため、自分の所得を基に計算することが重要です。
物件価格別のシミュレーション
物件の価格によっても、戻ってくる金額は変化します。以下に物件価格とそれに対応する控除額の例を示します。
- 物件価格4,000万円の場合
- 借入残高:3,500万円
- 控除額:最大35万円
- 物件価格6,000万円の場合
- 借入残高:5,000万円
- 控除額:最大50万円
- 物件価格8,000万円の場合
- 借入残高:6,500万円
- 控除額:最大65万円
住宅ローン控除のメリット
住宅ローン控除には、多くのメリットがあります。特に、住宅購入者にとって経済的な負担を軽減する手段として重要です。
税金の軽減効果
住宅ローン控除を活用することで、所得税や住民税が軽減されるという大きなメリットがあります。この控除の仕組みは、借入金残高に対して1%の控除が適用される点にあります。例えば、借入残高が4000万円であれば、年間で最大40万円の税金が戻ってきます。このように、控除を受けることで直接的に税負担が軽減され、多くの人にとって経済的な助けとなります。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。これにより、控除を最大限に活用できる状況が整います。
申請手続きのポイント
申請手続きは慎重に行う必要があります。以下のポイントに注意が必要です。
- 申請期間: 住宅ローン控除の申請は、住宅を取得した年の翌年に行います。申告漏れがないよう、期限を守ることが重要です。
- 必要書類: 申請には、住宅ローンの契約書や、住宅の登記簿謄本、年末残高証明書などが必要です。これらの書類を揃えることで、スムーズに手続きできます。
- 所得要件: 控除を受けるためには、前年の所得が一定の上限以下である必要があります。この条件を確認し、申請を行います。
期間延長の可能性
控除の適用期間には延長の可能性があります。具体的には、以下のようなケースが考えられます。
- 新型コロナウイルスの影響: 一部のケースでは、住宅を取得した時期によって控除の期間が延長されるかもしれません。最新の情報を確認することをお勧めします。
- 法律改正: 慈善活動や特定の地域振興策の一環として、法律が改正されることもあります。こうした変更に注意を払い、適切に手続きを行うことが大切です。
Conclusion
住宅ローン控除は私たちの税金負担を軽減する強力なツールです。この制度を活用することで大きな金額が戻ってくる可能性があります。特に初年度の控除額が高くなる点は見逃せません。
申請手続きや条件をしっかりと理解し適切に行うことで、私たちの生活における経済的な負担を軽減できます。最新の情報を常にチェックし、制度を最大限に活用していきましょう。