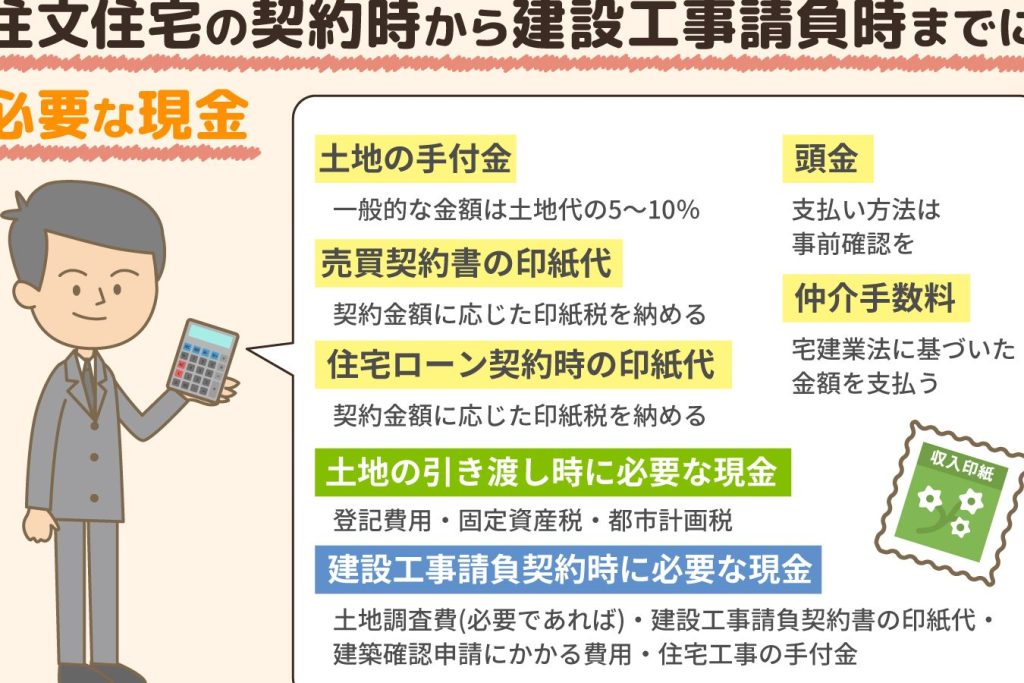
注文住宅を考えるとき、私たちが最初に気になるのは「現金はいくら必要なのか?」ということです。フルローンでの購入を検討している方も多いでしょうが、その際に知っておくべきポイントがいくつかあります。私たちは、資金計画を立てる上での重要な要素を理解することで、より安心して家づくりに取り組むことができると信じています。
注文住宅の基礎知識
注文住宅に関して理解しておくべき基本的な知識があります。まず、注文住宅とは何かを知ることが大切です。 これは、建て主の希望に基づいて設計された家であり、土地の選定から設計、施工までをカスタマイズできる特徴があります。
次に、資金計画が重要です。実際に必要な現金の額に影響を与える要素がいくつかあります。 主要な項目として以下のことが挙げられます。
- 土地の価格: 立地や面積によって大きく異なる。
- 建物の規模と仕様: 面積や使う材料でコストが変動する。
- 工事費用: 設計や施工の質によっても左右される。
- 諸経費: 税金、ローン手数料、保険料などを考慮する必要がある。
フルローンを検討する際、自己資金の割合についても考えるべきです。 自己資金が多ければ、毎月の返済額が少なくなる可能性があります。資金計画は、全体の資金の流れをスムーズにするために不可欠な要素です。
また、予算に合わせてプランを見直すことも重要です。固定金利と変動金利の違いについて知識を持つと、メリットとデメリットを理解しやすくなります。 それぞれの選択肢には特有のリスクや利点があるため、自分たちに合った選択ができるようにすることが大切です。
フルローンのメリットとデメリット
メリット
- 資金管理が容易: フルローンを選択することで、現金の即時支出が不要になります。これにより、他の資金計画に柔軟性が生まれます。
- 月々の支払いが明確: 定期的な返済額が設定されているため、家計が安定しやすく、予算の見通しが立てやすいです。
- 自己資金の有効活用: 自己資金を手元に残すことで、将来の投資や緊急時の資金に活用できます。
- 利息控除のメリット: 住宅ローン控除の適用により、一定条件を満たせば所得税の還付が受けられることがあります。
デメリット
- 返済負担の増加: フルローンは高額な資金の借入を意味し、返済額が大きくなる可能性があります。これにより負担が生じることがあります。
- 金利上昇のリスク: 変動金利を選んだ場合、金利が上昇すると支払いが増えるリスクがあります。固定金利でも最初より高くなることも考慮します。
- 物件価格の下落: 購入した思ったよりも物件の価値が下がると、ローン残高が物件価値を上回ることがあり、経済的な問題を引き起こすかもしれません。
- ローン審査の厳しさ: フルローンの申し込みには審査条件が厳しく、自身の信用力や収入が求められます。これにより契約が難しくなるケースもあります。
現金での支払いについて
注文住宅を現金で購入する場合、資金計画の重要性が高まります。現金購入には、様々な利点や必要な経費が存在します。
現金購入の利点
現金購入の利点は、いくつか挙げられます。
- ローン審査の不要:現金での購入には、金融機関の審査を受ける必要がなく、ストレスが軽減されます。
- 利息支払いの回避:ローンを利用しないため、利息の支払いが不要になり、最終的に支出を削減できるでしょう。
- 交渉力の向上:現金購入者は売主にとって魅力的であり、価格交渉を有利に進めることが可能です。
- トラブルの回避:ローン契約に付随する不必要なリスクを排除することで、安心して購入できます。
購入時に必要な経費
現金で購入する際にも、必要な経費があります。主要なものは以下の通りです。
- 土地代:購入する土地に応じた費用がかかります。
- 建物代:選択するプランや仕様によって費用が変動します。
- 工事費用:施工会社によって異なりますが、施工までに必要な費用が発生します。
- 諸経費:登記費用や税金、保険料などが含まれます。
フルローンの場合の必要資金
フルローンで家を買う際には、必要な資金の総額を把握することが重要です。以下に、関係するリソースや注意点を紹介します。
ローン審査のポイント
ローンを利用するためには、厳密な審査プロセスがあります。これには以下の要素が影響します。
- 収入の安定性:安定した収入が求められ、雇用形態も重視されます。
- 信用情報:信用スコアが高いほど、融資を受けやすくなります。
- 借入れ比率:収入に対しての借入れ負担が適切であることが確認されます。
これらのポイントを事前に確認し、対策を講じておくことで、スムーズな審査が期待できます。
頭金の必要性
フルローンでも頭金は通常必要ですが、金額は融資条件や金融機関によって異なります。以下の点を考慮してください。
- 頭金の割合:一般的には住宅価格の20%程度が目安とされていますが、金融機関によっては0%から3%の頭金でも融資が可能です。
- 返済負担への影響:頭金が多いほど、月々の返済額が軽減され、負担が減ります。
- 金利の優遇:頭金を多く用意すると、金利が優遇される場合があります。これにより、長期的な支出を抑えることができます。
結論
注文住宅をフルローンで購入する際の資金計画は非常に重要です。私たちは、必要な現金の額を正確に把握し、土地や建物の費用を含む全体的な予算を立てることで、スムーズな家づくりを実現できます。
また、フルローンのメリットとデメリットを理解することで、賢明な選択ができるようになります。自己資金の割合や金利の違いについても考慮し、最適なプランを選ぶことが大切です。現金購入の利点も踏まえ、私たちの理想の住まいを手に入れるための道筋をしっかりと描いていきましょう。