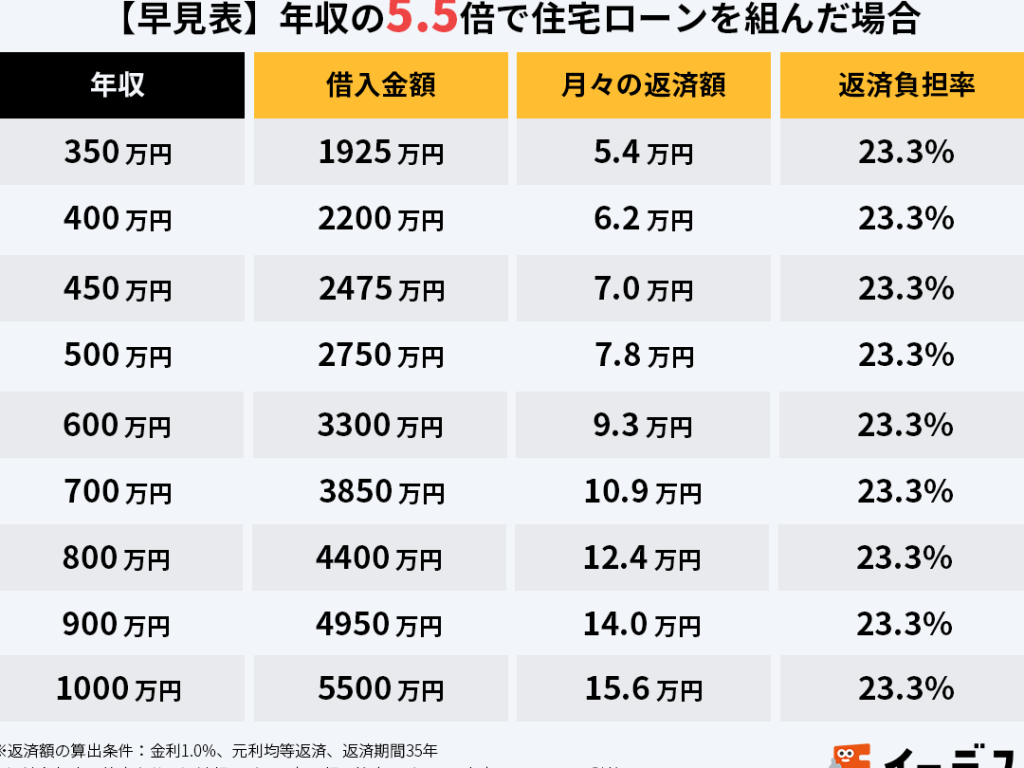
住宅を購入する際、**住宅ローン給料の何割が適切か**は、多くの人が悩む重要なポイントです。私たちは、家を持つ夢を実現するために、どれだけの収入をローン返済に充てるべきかを考えます。適切な割合を知ることで、無理のない返済計画を立てることができ、安心して新生活を始められます。
住宅ローンの基礎知識
住宅ローンは、家を購入するための借入金であり、さまざまな特徴や条件があります。理解することで、より良い選択を行えるようになります。
住宅ローンとは
住宅ローンは、自己居住用または投資用の不動産を購入する際に必要な資金を借り入れる手段です。主なタイプには、固定金利ローンと変動金利ローンが存在します。この2つのローンはそれぞれ異なるリスクとリターンを持ちます。通常、ローンは20年から35年の期間で返済され、金利がつきます。
住宅ローンの割合
住宅ローンの返済に充てる給料の割合は、慎重に考えるべき要素です。適切な割合を理解することで、私たちは無理のない返済計画を立てられます。
理想的な割合
住宅ローン返済に理想的な割合は、一般的に収入の25%から30%とされています。これは、月々の収入を基にした安定した返済が可能な範囲です。例えば、月収が30万円の場合、7万5千円から9万円をローン返済に充てるのが理想です。この割合を超えると、生活費や他の支出に影響が出る可能性があります。
収入に対する住宅ローンの影響
住宅ローンは収入に大きな影響を与える要因となります。適切な割合を理解することで、返済計画を立てると同時に他の生活費も考慮できます。
生活費のバランス
生活費のバランスを保つことは非常に重要です。住宅ローンへの支出が収入の25%から30%とされている理由は、他の支出に影響を及ぼさないためです。以下の要素に注意が必要です。
収入の30%を住宅ローンに充てると、生活費の他に与えられる余裕が限られます。これにより、家族の生活の質が下がる可能性があります。
貯蓄との関係
貯蓄との関係は無視できません。住宅ローンを返済する際の金額が収入の35%を超えると、貯蓄が困難になることがあります。適切なバランスを見つけることが重要です。以下のポイントに注意しましょう。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要な要素を考慮することが不可欠です。金利のタイプや返済期間など、適切な条件を把握することで、より良い選択が可能になります。
金利の重要性
金利は住宅ローンにおいて最も重要な要素の一つです。高い金利の場合、総返済額が増加します。そのため、選択肢を慎重に比較することが大切です。以下のポイントを考慮してください:
- 固定金利:市場金利が変動しないため、返済額が安定します。
- 変動金利:初期金利が低いですが、金利が上昇した場合のリスクがあります。
多くの借り手は、長期にわたって安心して返済したいと考えます。そのため、固定金利を選ぶ人が増えています。
返済期間の考慮
返済期間は、住宅ローンの負担に直接影響を与えます。一般的に、返済期間が短いほど月々の返済額が高くなります。逆に、長い期間であれば月々の支払いは少なくなりますが、総支払い額が増加します。以下のポイントを検討してください:
- 短期返済:金利の総額が少なく、早く完済できます。
- 長期返済:月々の支払が軽く、返済計画が立てやすいですが、金利負担が増えます。
まとめ
住宅ローンの返済に充てる給料の割合は私たちの生活に大きな影響を与えます。理想的な25%から30%を守ることで、他の支出に余裕を持たせることができ、安心して生活を送ることが可能です。収入に対する返済のバランスを考えることは、将来の貯蓄や教育資金の準備にもつながります。
また、金利の選択や返済期間も重要な要素です。私たちは固定金利の安定性や、返済期間の選択肢を十分に検討し、無理のない返済計画を立てることが大切です。これにより、住宅購入の夢を実現し、充実した生活を送るための基盤を築くことができるでしょう。