住宅を購入する際、住宅ローンの住民税控除は重要なポイントです。この控除を利用することで、私たちの負担を軽減し、より快適な生活を実現できるかもしれません。しかし、控除がいつから適用されるのか、具体的なタイミングについては多くの人が疑問を抱いています。
住宅ローンと住民税控除の概要
住宅ローンを利用する際の住民税控除は、私たちにとって重要な経済的メリットです。この控除は、一定の条件を満たすことで適用され、納税額を軽減する役割があります。具体的には、住宅ローンの年末残高に応じた一定の割合を住民税から控除できる仕組みです。
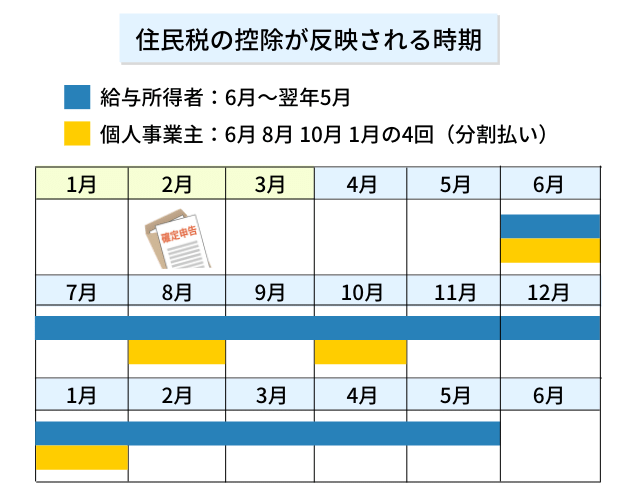
控除が適用される期間は、住宅を取得した年の翌年から始まります。例えば、2022年に住宅を購入した場合、2023年から住民税控除が適用されます。このように、住宅購入後すぐに経済的負担を軽減する手段として控除を利用できます。
控除額は、各自治体によって異なる場合がありますが、一般的には、住宅ローンの残高に応じて最大で約30万円まで引き当てることが可能です。また、控除の申請には、必要な書類を提出することが求められます。具体的な書類としては、住宅ローンの契約書や購入時の領収書などが含まれます。
住民税控除の適用条件
住民税控除を受けるためには、特定の要件を満たす必要があります。この控除は、住宅ローンの利用者に対して設けられた制度で、私たちの経済的負担を軽減する助けになります。
住宅ローンの要件
住民税控除が適用されるための住宅ローンに関連する要件は次の通りです:
- 住宅ローン契約が存在すること: 住宅を購入する際に資金を借り入れた際に、住宅ローンの契約が必要です。
- 借入額の上限: 借りた金額が設定した上限を超えないことが必要です。例えば、一般的には4,000万円が上限とされています。
- 年末残高の確認: 住民税控除は、年末時点での住宅ローンの残高によって算出されます。この残高が控除額に直接影響します。
住民税控除の適用対象
住民税控除の対象となる住宅や状況は、以下のように整理できます:
- 居住用物件が対象: 投資用や賃貸用の住宅では住民税控除は適用されません。
- 新築・購入の条件: 一定の条件を満たした新築・購入した住宅が対象です。具体的には、一定の基準を満たす住宅であることが必要です。
- 適用年について: 初回の住民税控除は、住宅を取得した年の翌年から開始されます。そのため、早めに手続きを進めることが重要です。
控除が始まるタイミング
住宅ローンの住民税控除は、住宅を取得した年の翌年から適用されます。このため、控除の開始時期を把握することが重要です。例えば、もし2022年に住宅を購入した場合、2023年から控除が受けられることになります。控除の額と適用開始時期は、地域や住宅の種類によっても異なることがあります。
申請手続きの流れ
控除を受けるためには、申請手続きが必要です。まず、以下の書類を準備します:
次に、自治体の窓口に必要書類を提出します。提出後、控除が適用される年に住民税の金額が調整されます。手続きは簡単ですが、出せる書類や期限を守ることが求められます。
控除の金額と計算方法
控除の金額は各自治体ごとに異なる。一般的には、住宅ローンの年末残高に基づき最大で30万円までの控除が可能だ。例えば、年末の残高が500万円の場合、その一定割合が住民税から控除される。制度を利用することで、実質的な負担が軽減される。
計算方法は簡単だ。まず、住宅ローンの年末残高を確認する必要がある。その後、自治体の設定した控除率を掛ける。この控除率は、自治体によって異なるため、事前に調べておくと良い。
控除の具体的な計算例を挙げると、もし年末残高が3,000万円、控除率が0.1%であれば、住民税からの控除額は3万円となる。こうした計算を事前に行うことで、税負担を正確に把握できる。
必要書類の準備も重要だ。控除を受けるには、住宅ローン契約書や領収書、住民票を提出する。これらの書類は、自治体における申請手続きに必須となる。また、提出時期も守らなければならない。
住民税控除のメリット
控除の恩恵は経済的な負担の軽減に直結します。特に住宅ローンを利用することで、住民税から一定額の控除が受けられます。この制度を利用することで、生活費を押さえつつ、安心した住環境を手に入れることができるのです。
住民税控除の主なメリットには以下の点があります:
- 経済的メリット: 住宅ローンの年末残高に応じて、住民税が最大30万円軽減されます。
- 手続きの簡便さ: 必要書類を揃えるだけで控除が受けられ、手続きは比較的簡単です。一般的には、住宅ローン契約書や領収書、居住証明書が必要になります。
- 長期的な利益: 毎年適用されるため、住宅の取得後も継続的に負担軽減が期待できます。長期的に見れば、かなりの節約につながるでしょう。
また、控除を受けるには特定の条件があるものの、その条件をクリアすれば、多くの人が恩恵を享受できます。たとえば、住宅が居住用であることが重要です。なぜなら、投資用物件は対象外になります。
控除の利用にあたっては、自己資金管理の一環としても活用できます。支出を見直し、住宅ローンの負担を軽減することで、自由な資金運用が可能です。それによって、将来的な資産形成にも好影響を与えられるのです。
住宅ローン 住民税 控除 いつからのまとめ
住宅ローンに関連する住民税の控除は、適用開始時期が明確です。具体的には、住宅を取得した年の翌年から控除が適用されます。例えば、2022年に住宅を購入した方は、2023年から控除を受けられます。
控除対象額は各自治体によって異なり、一般的には最大30万円までの控除が可能です。この控除額は、住宅ローンの年末残高に応じて決まります。年末残高が高ければ、控除額も増えるため、早めの情報収集が重要です。
控除を受けるための条件も存在します。住宅ローン契約が存在し、借入額が設定した上限を超えないことが求められます。さらに、年末時点での住宅ローンの残高が控除額に影響を与えます。居住用物件が対象で、投資用や賃貸用の住宅は控除対象外です。
Conclusion
住宅ローンの住民税控除を利用することで私たちの経済的負担を軽減できることが分かりました。この控除は住宅を取得した年の翌年から始まるため早めの手続きがカギとなります。控除額は自治体によって異なりますが最大30万円まで可能であり、年末残高に基づいて計算されるため、早めの情報収集が重要です。
条件を満たせば多くの人がこの恩恵を受けられるので、住宅購入後はしっかりと手続きを行い、経済的なメリットを最大限に活かしていきましょう。私たちの未来の資産形成にも大いに寄与する可能性があります。