住宅ローンを選ぶ際、私たちは「変動金利」と「固定金利」のどちらが得か悩むことが多いです。この選択は、将来の家計に大きな影響を与えるため、慎重に考える必要があります。特に金利が変動する市場では、どちらの選択肢が本当にお得なのか、迷うのは当然です。
住宅ローンの基本理解
住宅ローンの選び方には、変動金利と固定金利の二つのタイプが存在します。どちらの金利も、我々の将来の財政に大きな影響を与える可能性があります。ここでは、両者の特徴を詳しく見ていきます。
変動金利の特徴
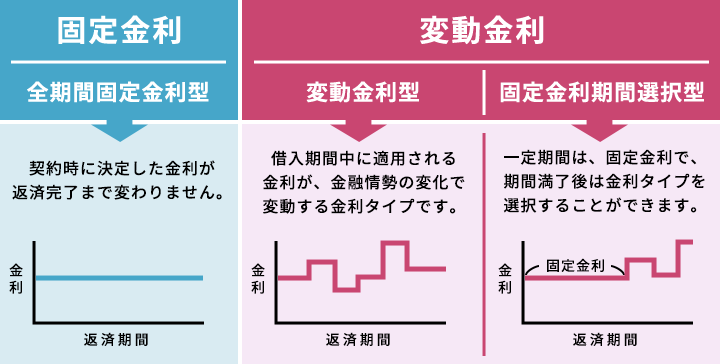
変動金利住宅ローンは、金利が市場の動向に連動して定期的に変わるものです。多くの場合、市場金利の変化に応じて年に1回または6ヶ月ごとに見直されます。このタイプのローンには以下のような特徴があります。
このように、変動金利はリスクとメリットの両方を秘めています。
固定金利の特徴
固定金利住宅ローンは、契約時に決定した金利が返済期間中ずっと変わらないタイプです。これにより、 monthly payments stay constant throughout the loan term. 固定金利の主な特徴は以下の通りです。
住宅ローン変動と固定の比較
住宅ローン選びにおいて、変動金利と固定金利の比較が重要です。それぞれの特徴を理解することで、私たちの家計に最適な選択ができるでしょう。
金利の動向
変動金利は市場の金利動向に連動し、定期的に調整されます。市場金利が下がれば、私たちの返済額も減少します。例えば、金利が1%から0.5%へ下がった場合、返済額が減る可能性があります。一方で、市場金利が上昇すると返済額も増加します。このため、変動金利の選択は長期的な変動を意識する必要があります。
固定金利は契約時に設定された金利が返済期間中維持されます。金利が高いとされる時期に契約しても、返済額に影響はありません。例えば、固定金利が2%の場合、返済額は契約期間中ずっと2%に固定されます。市場の動向に左右されない安心感は、多くの人にとって魅力的です。
リスクと利点
変動金利の利点には、金利が低いときに得られるコスト削減があります。低金利の市場では、返済額が少なく済むため、生活費に余裕が生まれます。ただし、リスクも伴います。市場金利が急上昇すると、返済額も急増する可能性があります。私たちは、各状況に応じたリスク管理が必要です。
購入者に向けたアドバイス
住宅ローンを選ぶ際、どの選択肢が自分にとって最適か、しっかりと考える必要があります。以下に重要なポイントを挙げます。
自分に合った選択をするために
選択肢を比較する際、自分自身の収入やライフスタイルを基に判断することが大切です。また、返済額がどのように変動するかを理解することが重要です。具体的には、以下の点を考慮します。
- 収入の安定性: 収入が安定している場合、固定金利が有利な選択肢です。
- 将来の金利予測: 金利が上昇する見込みがある場合、固定金利がリスク軽減につながります。
- 返済期間の長さ: 長期的に安定した返済を望む場合、固定金利が向いています。
自分に合った選択をするためには、これらの要素をしっかり確認しましょう。
生活スタイルと計画の考慮
生活スタイルによっても、金利の選択は変わります。例えば、ライフスタイルや将来の計画に基づき、以下のような要因が影響を与えます。
- 家族構成の変化: 結婚や子供の予定がある場合、安定した固定金利が安心です。
- 転職や転居の可能性: 頻繁に引っ越す可能性がある場合、変動金利でその時々の状況に合わせられます。
- ライフプランの変化: 教育資金や老後の生活資金を考えた場合、返済額の変動リスクを考慮する必要があります。
住宅ローン選びのポイント
住宅ローンの選び方には、いくつかの重要なポイントがあります。私たちが考慮すべき要素には、金利だけでなく、ライフスタイルや将来の計画も含まれます。
利率だけでなく注意すべき点
利率は大事なのですが、それだけでは完璧な選択にはなりません。返済額や契約の柔軟性、手数料、返済期間も重要な要素です。例えば、以下の点に注意しましょう。
- 手数料: 契約時の手数料や借入時の諸経費が影響します。
- 返済方法: 一定額返済か、元利均等返済かで負担は変わります。
- 契約の柔軟性: 繰り上げ返済が可能かどうか、後の変更ができるかも確認が必要です。
これらの要素を考慮することで、より適切な住宅ローンが選べます。
長期的な計画の重要性
長期的な視野を持つことは、住宅ローン選びで欠かせません。将来的な生活状況の変化は、金利の選択に影響を与えます。また、収入の増減や転職の可能性、家族構成の変化も計画に影響します。以下のような点が考えられます。
- 収入の安定性: 安定した収入を前提にするならば、固定金利の選択が安心です。
- ライフプランの変化: 子供の教育費や老後の資金を見越した選択も重要です。
- 将来予測: 市場金利の動向や経済情勢を考慮した上で計画が必要です。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利の魅力は低金利時のコスト削減ですがリスクも伴います。一方で固定金利は安心感を提供しますが、通常は高めに設定されています。
私たちのライフスタイルや収入の安定性を考慮しながら、慎重に選ぶことが重要です。将来の計画や市場の動向を見据えた上で、どちらの金利が最適かを判断することで、より良い住宅ローン選びができるでしょう。