住宅ローンを考えるとき、長期と短期、どちらが自分に合っているのか悩むことが多いです。 それぞれのメリットとデメリットを理解することで、私たちはより良い選択ができるようになります。金利や返済期間、そしてライフスタイルに応じた最適なプランを見つけることが重要です。
住宅ローンの基礎知識
住宅ローンは、住宅購入に必要な資金を借りるための重要な手段です。多くの場合、長期的な返済計画が前提となりますが、短期プランも選択肢の一つとなります。どちらを選ぶかが、私たちの経済計画に大きな影響を与えます。
住宅ローンとは
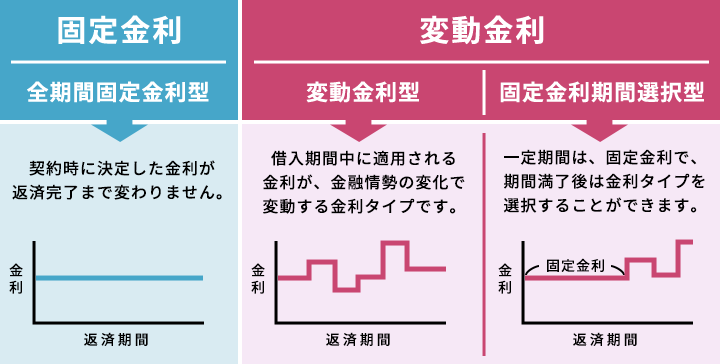
住宅ローンとは、住宅購入者が金融機関から得る資金です。一般的に、借り入れた金額に対して利息が発生し、一定期間内に返済が必要です。住宅ローンには、固定金利と変動金利の2つの主要なタイプがあります。固定金利ローンは、借入期間中ずっと金利が固定されるため、予算の計画が立てやすいです。一方、変動金利ローンは市場の金利に応じて変動するため、将来的な金利の動向に注意が必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に、主な種類を挙げます。
長期固定金利ローンは、金利が保証されるため、長期的な安心感があります。短期固定金利ローンは、返済期間が短くなるため、早期に完済できるメリットがあります。変動金利ローンは、金利が市場に合わせて変動するため、場合によっては利息が低く抑えられます。また、フラット35は、35年の固定金利で安定した返済プランを提供します。
長期住宅ローンのメリット
長期住宅ローンには多くの利点が存在する。私たちは、これらのメリットを理解することで、適切な住宅ローンの選択が可能になる。
返済額の安定性
長期住宅ローンを選ぶことで、返済額の安定性が得られる。金利が固定される場合、毎月の返済額は一定で、予測が容易となる。このため、長期的な財務計画が立てやすい。たとえば、借入額が3,000万円で固定金利が2%の住宅ローンの場合、毎月の返済額は約10万円程度になることが多い。安定した返済額は、家計の管理を助け、資金計画をスムーズに進められる。
短期住宅ローンのメリット
短期住宅ローンにはいくつかの利点が存在します。これらのメリットを理解することで、より賢い選択が可能です。
金利の低さ
短期住宅ローンは通常、金利が低く設定されています。そのため、長期住宅ローンと比較して、総返済額が少なくなることが一般的です。例えば、借入額が2,000万円で金利が1.5%の場合、短期のほうが長期よりも数十万円の差が生じる場合があります。この金利の優位性は、家計にとって大きな助けとなります。
長期と短期の比較
住宅ローンを選ぶ際、長期ローンと短期ローンの違いを理解することが重要です。それぞれの特性を把握すれば、自分に合った選択が可能になります。
金利の違い
長期住宅ローンの金利は、一般的に固定されていることが多いです。一方、短期住宅ローンは、変動金利の場合が多く、初期の金利が低く設定されることがあります。具体的には以下のような違いがあります。
- 長期固定金利: 一度決まると、期間中は変わらないため、将来の返済計画が立てやすい。
- 短期金利: 初期金利が低く設定されるが、将来的に金利の上昇リスクが伴う場合がある。
そのため、金利の選択は、ライフスタイルや将来の計画に影響を与える要素です。
返済総額の比較
返済総額に関しても、長期と短期ではかなりの差が生じることがあります。例えば、以下のような例を考慮すると理解が深まります。
- 長期ローン: 借入額3,000万円、固定金利2%の場合、約30年返済すると総返済額が3,600万円程度になることがある。
- 短期ローン: 借入額2,000万円、金利1.5%の場合、15年返済で総返済額は約2,600万円程度にとどまることが予想される。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。これらのポイントを理解することで、適切な住宅ローンを選択し、より良い返済計画を立てることができます。
自分のライフスタイルに合わせる
ライフスタイルに合った住宅ローンを選ぶことが大切です。家族構成や職業、生活環境によって、必要な返済プランは異なります。我々は、このような具体的な要素を考慮し、以下の要点をチェックすることをおすすめします。
- 収入の安定性:我々の収入が安定しているかどうかを確認する必要がある。
- 家族の人数:人数が変われば、ニーズや支出も変化する。
- 将来の計画:子供が生まれる予定があれば、住む場所や支出も考慮するべきだ。
このように、生活状況に応じた住宅ローンを選ぶことで、家計への負担を軽減できる。
将来の計画を考慮する
将来のライフプランを考慮することも非常に重要です。私たちは、単に現在のニーズだけでなく、将来の夢や目標をも視野に入れるべきです。以下のポイントを考慮しましょう。
- 職業の変化:転職や昇進の可能性を考慮する必要がある。
- 教育費の負担:子供の教育費が今後どうなるかを予測する。
- 定年退職後の生活:老後の生活スタイルを想定し、それに合わせた返済計画を立てる。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。長期と短期のそれぞれの特徴を理解することで、私たちのライフスタイルや将来の計画に最適な選択をすることができます。安定した返済を望むなら長期ローンが適していますが、総返済額を抑えたい場合は短期ローンが魅力的です。
私たちのニーズに最も合ったプランを見つけるためには、収入や家族の状況をしっかりと考慮することが不可欠です。適切な住宅ローンを選ぶことで、家計の負担を軽減し、安心して未来を迎えることができるでしょう。