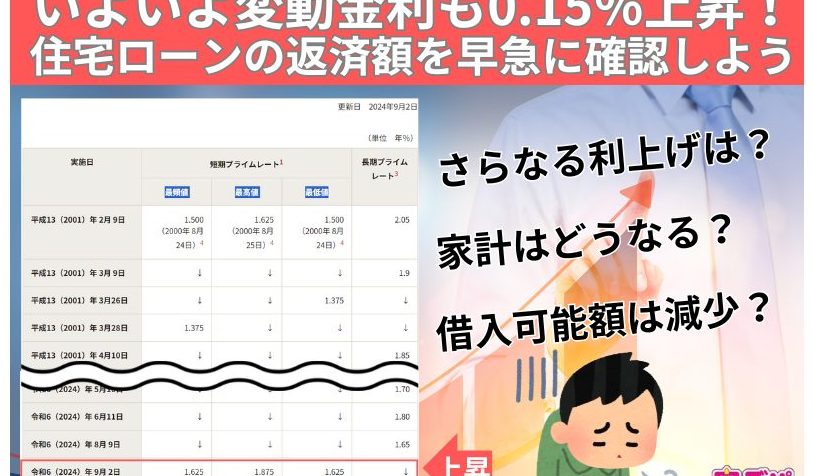
住宅を購入する際、最も気になるのが住宅ローンの金利はどれくらいですかという点です。金利は私たちの返済額に大きな影響を与えるため、慎重に考える必要があります。最近の市場動向や各金融機関の金利設定を理解することで、最適な選択ができるでしょう。
住宅ローンの金利とは
住宅ローンの金利は、借り入れ額に対する利息を示すもので、返済計画において非常に重要な要素です。私たちが金融機関から借りる際に適用される金利は、様々な要因によって決まります。金利には、固定金利と変動金利の2つの主要なタイプがあります。
- 固定金利: 返済期間を通じて金利が変わらないタイプです。予測可能性が高く、長期にわたって安定した返済が可能です。
- 変動金利: 市場の金利に応じて変動するタイプです。初期の金利が低いことが多いですが、将来的に上昇するリスクがあります。
また、金利は住宅ローンの借り入れ条件や市場の動向に影響されます。信用状況や借入額も金利に影響を与えるため、事前にしっかりとした調査が必要です。各金融機関によって金利が異なるため、比較することが重要です。
最近のデータによると、現在の住宅ローンの金利は日本では約1%から3%の範囲内で推移しています。具体的には、以下のような金利が一般的です:
| 金利タイプ | 金利範囲 |
|---|---|
| 固定金利 | 1.5% – 2.8% |
| 変動金利 | 0.5% – 2.0% |
住宅ローンの金利の種類
住宅ローンの金利には、主に2つの種類があります。これらは固定金利と変動金利で、それぞれの特性を理解することが重要です。金利の選択は、最終的な返済額に大きく影響を与えるためです。
固定金利
固定金利は、返済期間中ずっと同じ金利を維持します。つまり、月々の支払いが安定し、計画を立てやすいメリットがあります。長期的には、予測可能な支出が実現でき、家計の管理がしやすくなります。また、金利は一般に1.5%から2.8%の範囲で設定されていることが多いです。固定金利の契約では、金利が上昇しても影響を受けないため、リスク管理に優れています。
住宅ローンの金利の決定要因
住宅ローンの金利は複数の要因によって決まります。これらの要因を理解することで、私たちのローン選びに役立ちます。
経済情勢
経済情勢が金利に与える影響は大きいです。具体的には、以下の要素が関与します。
- 景気動向: 経済が成長している時期には金利が上昇する傾向があり、逆に不況時には金利が下がることが多いです。
- インフレ率: 高いインフレ率は、金融機関が利息を引き上げる要因になり得ます。
- 為替レート: 為替の変動も、特に外国からの借入れに関して金利に影響を与えます。
これらの要因を知っておくと、将来の金利動向を予測しやすくなります。
銀行の政策
銀行の政策も金利設定に非常に重要です。各銀行の戦略によって競争環境が変わります。
- 金融政策: 中央銀行が金利を調整することで、銀行の貸出し金利にも直接影響します。
- リスク評価: 銀行が借り手の信用度を評価し、それに基づいて金利を設定することがあります。信用度が高いほど低金利で借入れできる可能性があります。
- 市場競争: 銀行間の競争が激しい場合、顧客を引きつけるために金利を引き下げることがあります。
住宅ローンの金利の現在の動向
最近の日本の住宅ローンの金利動向は、私たちにとって非常に重要な情報です。現在、金利は以下の範囲で推移しています。
| 金利タイプ | おおよその範囲 |
|---|---|
| 固定金利 | 1.5% – 2.8% |
| 変動金利 | 0.5% – 2.0% |
金利は経済情勢や金融政策に大きく影響されるため、常に変動する可能性があります。例えば、景気が回復すると、金利が上昇することが多いです。さらに、リスク評価や市場競争も金利設定に重要な役割を果たしています。
固定金利と変動金利の違いも理解することが、賢い選択につながります。例えば、固定金利は予測可能ですが、変動金利は初期の支払いが少なく設定されることが一般的です。しかし、将来的に金利が上昇するリスクがあります。また、各金融機関の金利設定も異なるため、比較が必要です。
住宅ローンの金利の比較方法
住宅ローンの金利を比較する際には、いくつかの重要なポイントに注意が必要です。最初に、金利の種類を明確に理解します。固定金利は返済期間中ずっと一定で、将来の金利上昇のリスクを避けることができます。一方、変動金利は市場動向に応じて変動し、初期の金利が低い場合がありますが、将来的なリスクがあります。
次に、各金融機関の金利設定を調査します。具体的には、以下の要素に着目します。
- 最低金利: 各金融機関が提供する最低金利を比較します。
- 適用条件: 金利を適用するための条件や審査基準を確認します。
- 返済方法: 元利均等返済や元金均等返済など、返済方法による金利の影響を考慮します。
それぞれの金融機関の金利を視覚的に比較できるため、表を利用することが有効です。下記の表は、主要な金融機関の金利例を示しています。
| 金融機関名 | 固定金利 (%) | 変動金利 (%) |
|---|---|---|
| 銀行A | 1.5 | 0.5 |
| 銀行B | 2.0 | 1.0 |
| 銀行C | 2.8 | 1.5 |
また、景気や経済情勢も金利に影響を与えるため、最新の市場動向を把握しましょう。たとえば、インフレ率や中央銀行の政策金利が重要な指標となります。さらに、信用状況や借入金額も金利に影響するため、自分たちの条件を正確に分析することが求められます。
Conclusion
住宅ローンの金利は私たちの家計に大きな影響を与える重要な要素です。金利の選択肢や市場の動向をしっかり理解することで、より良い決断ができるでしょう。固定金利と変動金利の特性を考慮しながら、自分たちに最適なプランを見つけることが大切です。今後の金利動向を注視し、賢い選択を心がけることで、安心して住宅購入を進められるはずです。私たちの未来に向けた一歩を踏み出しましょう。