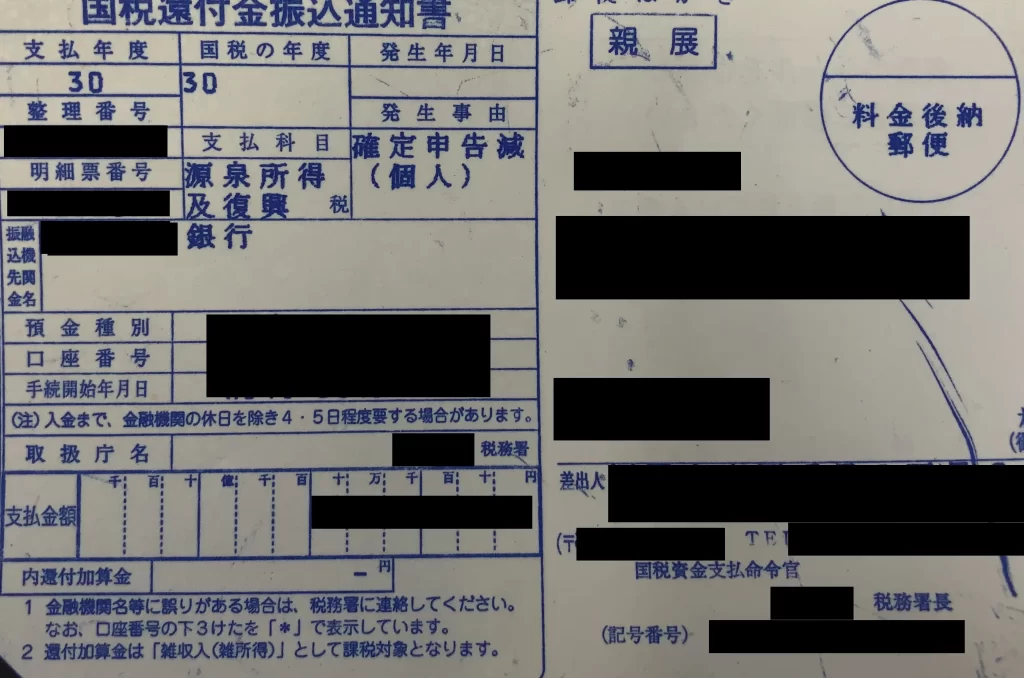
住宅ローンを利用している私たちにとって、住宅ローン控除の年末調整がいつ返ってくるのかは大きな関心事です。年末調整の時期が近づくと、期待が高まりますが、具体的な返金のタイミングや手続きについては意外と知られていないことが多いです。私たちは、住宅ローン控除を最大限に活用するために、しっかりと理解しておく必要があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際の負担を軽減するための重要な制度です。この制度を利用することで、税金の還付を受けることが可能です。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入するために利用したローンの金利に対して、所得税や住民税から控除が受けられる制度です。一般的に、控除期間は10年間で、ローン残高に応じた一定の割合が控除されます。例えば、初年度は最大で住宅ローン残高の1%が控除対象となります。これにより、税金の負担が軽減され、住宅購入の助けとなります。
控除対象となる条件
控除対象にはいくつかの条件があります。主な条件は以下の通りです。
- 住宅の取得: 新築または中古の住宅を購入すること。
- 居住要件: 購入した住宅に居住することが求められます。
- ローン残高の上限: 借入金額に応じた残高の上限が設定されています。
- 住宅ローンの返済期間: 返済期間が10年以上であることが条件です。
年末調整の流れ
年末調整は、税金の過不足を調整する重要な手続きです。この流れを理解することで、住宅ローン控除をスムーズに受けることが可能になります。
年末調整の実施時期
年末調整は、毎年の12月または1月に行われます。具体的には、支給元(会社など)が各社員の年末調整を実施し、翌年の2月中旬頃に還付金が振り込まれます。また、住宅ローン控除の手続きも同時に行うため、この期間を逃さないようにしましょう。
必要書類の準備
年末調整には、いくつかの必要書類があります。これらの書類を事前に準備することで、手続きがスムーズに進みます。主な書類は以下の通りです。
住宅ローン控除の還付時期
住宅ローン控除の還付金は、年末調整を通じて我々の手元に戻ってきます。具体的な還付時期を把握することは、計画的な家計管理に役立ちます。
還付のタイミング
還付金のタイミングは、年末調整の手続きが終わった後に影響します。一般的に、年末調整は毎年の12月または1月に行われます。手続きの完了後、還付金は翌年の2月中旬頃に振り込まれます。このサイクルを理解することで、返金がいつ届くのかの見通しがつきやすくなります。
返金がされる時期
返金の実際の時期は、勤務先の処理速度や税務署の対応にも依存します。通常、年末調整を経てから数ヶ月以内に還付金が口座に入金されます。具体的には、以下のようなスケジュールが考えられます。
- 年末調整実施: 12月または1月
- 税務署への申告: 12月頃
- 返金開始: 翌年の2月中旬
注意点
住宅ローン控除や年末調整に関する手続きにはいくつかの注意点が存在します。私たちは、これらのポイントをしっかり把握して、スムーズな返金プロセスを実現しましょう。
申請ミスの防止
申請ミスは、還付金の受領に大きな影響を与えることがあります。例えば、以下のような点には特に注意が必要です:
- 記載内容の誤り:申請書類の金額や住所などの情報に誤りがないか確認します。
- 必要書類の不足:源泉徴収票や住宅借入金特別控除申告書を必ず添付します。
- 期限の確認:年末調整の締切や申請期限を事前に確認することが大切です。
私たちは、これらのミスを防ぐために、申請書類を提出前に再確認する習慣をつけると良いでしょう。
還付金の税務処理
還付金に関する税務処理も理解しておく必要があります。住宅ローン控除の還付金は、税金に対する調整として行われます。次のポイントを押さえましょう:
- 所得税の還付:還付金は主に前年の所得税から引かれます。
- 住民税の還付:住民税にも影響するため、兼ねて考慮します。
- 税務署の処理時間:還付金が口座に入金されるまで、税務署による処理が必要です。処理には数週間から数ヶ月かかる場合があります。
結論
住宅ローン控除の年末調整は私たちにとって大切な手続きです。この制度を理解し必要な準備を行うことで、返金をスムーズに受け取ることができます。年末調整の時期に合わせて必要書類を整え、申請ミスを避けることが重要です。
返金がいつ届くのかの見通しを持つことで、安心して手続きを進められます。私たちはこのサイクルをしっかり把握し、住宅ローン控除を最大限に活用していきましょう。これにより、税金の負担を軽減し、より快適な住宅生活を実現できるはずです。