住宅ローンを選ぶ際、私たちは「固定金利」と「変動金利」のどちらが得か悩むことが多いです。それぞれのメリットとデメリットを理解することが、賢い選択につながります。金利の変動に敏感なこの時期、どちらの選択肢が私たちのライフスタイルや将来の計画に最適か、真剣に考える必要があります。
住宅ローンの基本
住宅ローンは、住宅を購入するために必要な資金を借りるための金融商品です。私たちは、住宅を取得する際の負担を軽減する手段として、住宅ローンを利用します。
住宅ローンとは
住宅ローンは、一般的に長期間にわたる返済が必要なローンです。通常、金利が低く設定されるため、借り入れが比較的容易になります。さらに、借入額や金利、返済期間によって毎月の返済額が異なります。具体的に、以下の項目が重要です:
- 借入額:購入する住宅の価格に基づいて変動します。
- 金利:固定金利と変動金利の選択肢があります。
- 返済期間:一般的に15年から35年まで多様です。
固定金利と変動金利の違い
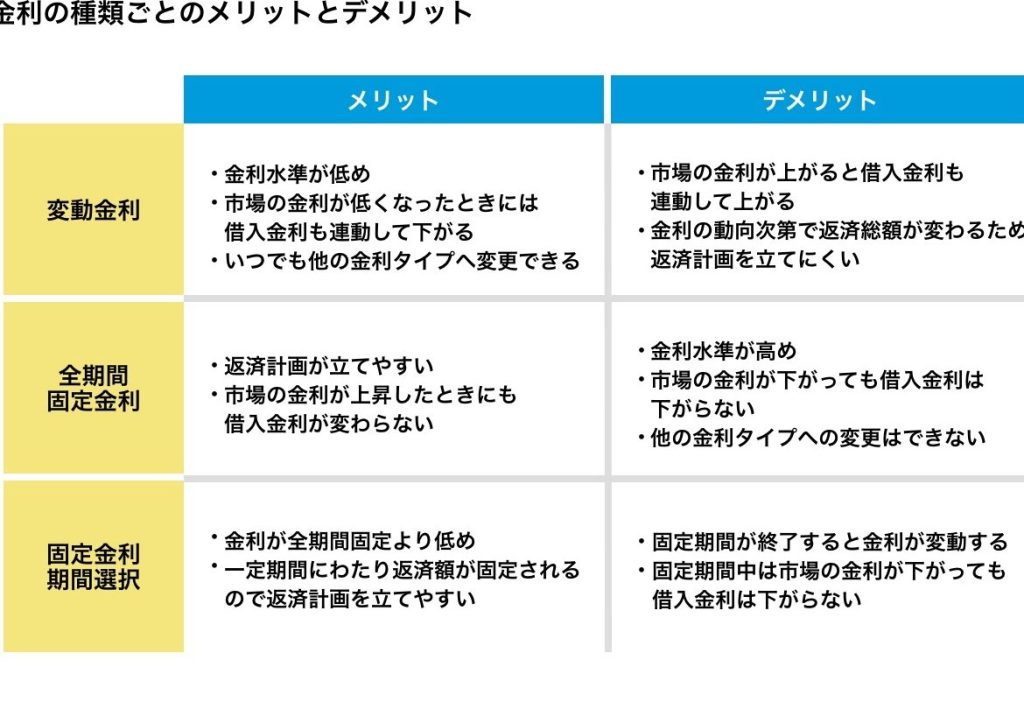
固定金利は、借入期間中の金利が変わらないため、返済額も一定です。一方、変動金利は市況に応じて金利が変動します。これにより、返済額が増減するリスクがあります。以下の利点と欠点を考慮することが重要です:
- 固定金利の特徴:
- 一定の返済額で予算化しやすい
- 金利上昇時の安心感がある
- 変動金利の特徴:
- 初期金利が低い場合が多い
- 市況に応じて金利が下がる可能性がある
固定金利のメリットとデメリット
固定金利の住宅ローンには、さまざまなメリットとデメリットがあります。以下に詳しく説明します。
メリット
- 返済額が一定で予算化しやすい
固定金利は、借入期間中の金利が変わらず、毎月の返済額が安定しています。これは家計を守るために非常に効果的です。
- 金利上昇リスクの回避
将来の金利が上がっても、固定金利なら影響を受けません。市場の変動に左右されず、安心して返済計画を立てられます。
- 安定した生活設計
子どもの教育費や将来の貯蓄など、他の支出とバランスを取りやすくなります。安定した返済は、精神的な負担も軽減します。
デメリット
- 初期金利が高めの傾向
固定金利は、一般的に変動金利よりも初期金利が高く設定されることが多いです。このため、最初の返済額は高くなる可能性があります。
- 早期返済時の違約金
多くの固定金利の住宅ローンには、早期返済に対する違約金が設定されています。計画外の返済が難しくなる場合があります。
- 金利低下の恩恵を受けられない
変動金利のメリットとデメリット
変動金利の住宅ローンには、明確なメリットとデメリットがあります。これらを理解することで、より良い借り入れの決定を行えます。
メリット
- 初期金利が低い:変動金利の住宅ローンは、固定金利よりも初期金利が低く設定されている場合があります。これにより、初期の返済負担が軽減されます。
- 金利の変動に伴う利益:市場金利が下がると、借入金利も下がるため、返済額が減少する可能性があります。
- 柔軟な返済計画:変動金利の選択により、返済期間中に金利が変動し、時にはより有利な条件で返済できることがあります。
- 短期間の利用に向く:将来的に売却や借り換えを考えている場合、短期的には変動金利が有利となります。
デメリット
- 金利上昇リスク:市場金利が上昇すると、返済額も増加します。計画外の支出が発生し、家計に影響を与える可能性があります。
- 予測不可な支出:毎月の返済額が変動するため、長期的な予算の立てにくさが生じます。
- 安定性の不足:固定金利に比べ、変動金利は予測が難しく、経済環境の影響を受けやすいです。
- 長期間の利用が不向き:長期的なローンの場合、変動金利は不安定な要因から大きなリスクを伴います。
どちらが得かの判断基準
住宅ローンを選ぶ際の判断基準は多岐にわたります。私たちは、固定金利と変動金利のどちらが得かを評価するために、いくつかの重要な要素を考慮する必要があります。
返済計画の見直し
返済計画の見直しは、選択肢を決定する上での鍵です。
- 利用者のライフプランに合わせて、無理のない返済額を設定することが大切です。
- 固定金利の場合、返済額が一定なので、予算が立てやすい利点があります。
- 変動金利を選ぶ場合は、初期の低い金利に惑わされず、将来的な返済額をシミュレーションすることが不可欠です。
私たちは、金利やライフスタイルの変化に応じて、定期的に返済計画を見直す姿勢が求められます。
金利の変動予測
金利の変動予測も、適した住宅ローンを選ぶ際の重要な要素です。
- 経済情勢や中央銀行の政策が金利に直接影響を与えます。
- 市場金利の動向を注視し、固定金利または変動金利の選択を見直すタイミングを図りましょう。
- 専門家の分析や過去の傾向を参考にすると良いです。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。固定金利と変動金利のそれぞれにメリットとデメリットが存在するため、自分たちのライフスタイルや計画に最適な選択をすることが求められます。
私たちは、金利の動向や返済計画を定期的に見直し、専門家の意見を参考にしながら、無理のない返済額を設定することが大切です。これにより、安定した生活を維持しつつ、将来の不安を軽減することができるでしょう。自分たちに合った住宅ローンを見つけることで、安心して新しい生活をスタートさせることが可能になります。