住宅ローンを考えるとき、年収からいくら借りるべきかの目安を知ることが重要です。私たちの生活において、住宅は大きな財産であり、適切なローンの選択が将来の安心に繋がります。年収に基づいて借入可能額を算出することで、無理のない返済計画を立てることができます。
住宅ローンの基礎知識
住宅ローンを理解することは、資産形成において極めて重要です。私たちは、住宅ローンの基本や年収との関係をしっかり把握し、賢い選択をすることが求められます。
住宅ローンとは
住宅ローンとは、自宅購入のために金融機関から借入を行うことです。このローンは、長期間にわたり返済を行う契約であり、通常は20年から35年の期間が一般的です。住宅ローンの利率は固定金利、変動金利、あるいはその混合型のいずれかとなることが多いです。物件の担保価値により、借入可能額に影響があります。これにより、住宅の選択肢が広がります。
年収と借入額の関係
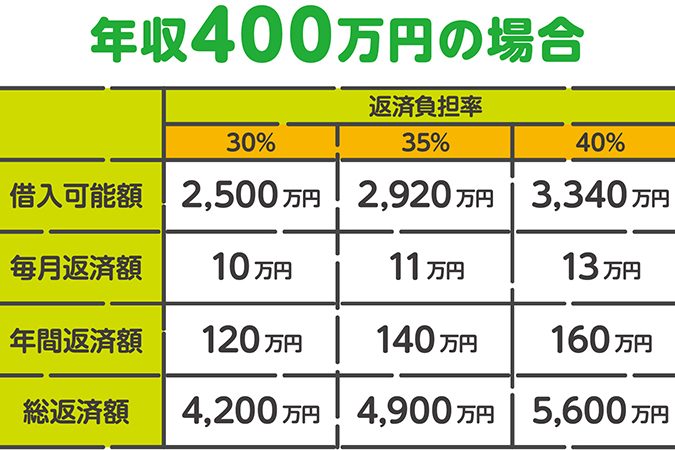
年収は住宅ローンの借入額に直接影響します。一般的には、年収の約5倍から7倍の額が借入可能とされています。例えば、年収が400万円なら、借入可能額は2,000万円から2,800万円程度です。さらに、借入額だけでなく、日々の生活費や将来の支出も考慮することが大切です。
借入額を決める際には、以下の要素を考慮します。
- 借入利率
- 返済年数
- 月々の返済額
- その他の負担(税金、保険など)
年収目安の算出方法
年収に基づいて住宅ローンの借入額を算出することは、適切な返済計画を立てる上で重要です。ここでは、その具体的な計算方法を詳しく説明します。
必要な情報
年収から借入可能額を算出するには、以下の情報が必要です。
- 年収:個人または世帯の年間の総収入を示します。
- 金利:借入時の利率、固定または変動のいずれか。
- 返済年数:ローンを返済する期間、一般的には15年から35年。
- 月々の返済負担額:年収に対してどの程度を月々返済に充てるか。
例えば、返済比率は年収の25%程度が一般的です。これを基に返済額を計算します。
年収に基づく計算式
年収から借入可能額を計算するための基本的な式は以下の通りです。
- 年収×0.25 = 年間の返済額
- 年間の返済額÷12 = 月々の返済額
仮に年収が500万円の場合、年間の返済額は125万円、月々の返済額は約10.4万円です。
借入額の適正範囲
借入額の適正範囲を理解することは、住宅ローンを利用する上で非常に重要です。年収に応じた適正な借入額を把握することで、無理のない返済計画を立てることができます。
年収別の目安
年収に基づく借入額の目安は以下の通りです。
- 年収300万円:借入可能額1,500万円から2,100万円
- 年収500万円:借入可能額2,500万円から3,500万円
- 年収700万円:借入可能額3,500万円から4,900万円
- 年収1,000万円:借入可能額5,000万円から7,000万円
このように、年収が増えるにつれて借入可能額も増加します。一般的には、年収の約5倍から7倍が借入上限とされます。この根拠を理解して適切な額を選ぶことが、将来の負担を軽減します。
返済負担率について
返済負担率は住宅ローンの返済が年収に占める割合を示します。一般的には、返済負担率は年収の25%から30%が目安です。この範囲に収めることで、無理なく返済できる可能性が高まります。
具体的な例として、年収500万円の場合、年間の返済額は125万円から150万円を目安にします。これにより、毎月の返済額は約10.4万円から12.5万円程度となります。この計算に基づいて、現実的な住宅購入計画が立てられます。
リアルエステートの不動産相談室の活用
リアルエステートの不動産相談室を活用すると、住宅ローンに関するさまざまな情報やサポートが得られる。専門家による具体的なアドバイスや市場の動向分析が、私たちの意思決定を助ける。
サポート内容
リアルエステートの不動産相談室で提供されるサポート内容には次のようなものがある:
- 住宅ローンのアドバイス:借入方法や返済計画の策定を支援。
- 物件選びのサポート:ニーズに合った物件の提案と現地見学の調整。
- 市場情報の提供:地域ごとの価格動向や将来性を分析し、比較する情報。
このようなサポートが、私たちの不安を軽減し、安心して住宅購入を進める手助けをしてくれる。
相談事例
実際に相談室を利用した事例は多岐にわたる。例えば、Aさんは初めて住宅を購入する際、以下のような相談を行った:
- 年収の不安:年収400万円での最適な借入額についてのアドバイスを受けた。
- 返済計画の見直し:家族構成の変化に応じた柔軟な返済方法を提案された。
さらに、Bさんは自己資金が不足していたため、借入額に対する「返済負担率」の重要性を理解し、適正額を算出された。こうした具体的な事例は、他の人にも貴重な参考となる。
まとめ
住宅ローンを考える際、年収から借りるべき金額の目安を理解することが不可欠です。 住宅は基本的な資産であり、十分な計画が求められます。年収に基づく借入額の算出は、返済可能な額を把握するための基礎となります。
住宅ローンの基本的な知識を持つことによって、利用者はより賢明な選択ができます。 住宅ローンは通常、20年から35年の長期にわたって返済されるため、安心できる選択が大切です。一般的に、年収の5倍から7倍の金額が借入可能とされます。この範囲を超えないように、借入利率や返済年数を考慮しなければなりません。
年収の具体的な数値をもとに、借入額を簡単に算出する方法があります。 たとえば、年収が500万円の場合、年間の返済額は125万円で、月々の返済は約10.4万円となります。このように具体的な数値を把握することで、より計画的に資金を管理できます。
借入額の適正範囲を確認することが、現実的な住宅購入計画の策定に役立ちます。 年収ごとの借入目安は次の通りです:
- 年収300万円:借入可能額1,500万円〜2,100万円
- 年収500万円:借入可能額2,500万円〜3,500万円
- 年収700万円:借入可能額3,500万円〜4,900万円
- 年収1,000万円:借入可能額5,000万円〜7,000万円
Conclusion
住宅ローンを検討する際には年収に基づいた借入額の目安を把握することが重要です。私たちが提示した具体的な数値を参考にすることで、無理のない返済計画を立てる手助けとなります。年収ごとの借入可能額を理解することで、将来の安心を確保するための賢明な選択が可能になります。
またリアルエステートの不動産相談室を活用することで、専門家からのアドバイスを受けながら、より具体的なプランを練ることができます。私たちの情報が、皆さんの住宅購入の一助となることを願っています。