住宅ローンを考えるとき、私たちは「何歳まで組めるのか?」という疑問を抱きます。人生のさまざまなステージで家を購入することを夢見る私たちにとって、年齢は重要な要素です。特に、若い世代からシニア世代まで、各年代での住宅ローンの条件や制約を理解することは、賢い選択をするために欠かせません。
住宅ローンの基本知識
住宅ローンは、家を購入するための資金を借りる方法です。一般的な仕組みや種類を理解することで、私たちの選択肢を広げられます。
住宅ローンの仕組み
住宅ローンは、主に以下の要素で構成されています。
- 借入金額: 住宅の購入価格から自己資金を引いた金額です。
- 金利: 借入金に対する利息の割合。固定金利や変動金利が選べます。
- 返済期間: 一般的に15年から35年まで選択可能です。
- 返済方法: 元利均等返済と元金均等返済の2種類があります。
我々が返済を始める前に、これらの要素をしっかり理解することが大切です。
住宅ローンの種類
住宅ローンには主に次の種類があります。
- フラット35: 35年間の固定金利で、安定した返済が可能です。
- 変動金利型: 市場金利に連動するため、金利が変動します。初期は低金利ですが、リスクもあります。
- 固定金利選択型: 一定期間は固定金利、その後は変動金利になるタイプです。
住宅ローンを組む際の年齢制限
住宅ローンに関する年齢制限は、借入を希望する人の状況により異なる。通常、住宅ローンを組む年齢には上限が設定されている。多くの場合、金融機関では80歳または85歳を一つの基準としている。したがって、借入者が返済を完了する時点では、年齢に関する制約があることが重要だ。
年齢による制限の背景
年齢による制限は、金融機関がリスクを管理するために必要だ。年齢が高くなるほど、融資期間が短くなったり、返済計画が影響を受けやすくなる。たとえば、年齢が60歳以上の場合、30年ローンを組むことが難しいことがある。このため、各金融機関は、借入者が生活資金を確保しながら、現在の経済状況や将来の収入を考慮して、返済可能性を評価している。
金融機関ごとの基準
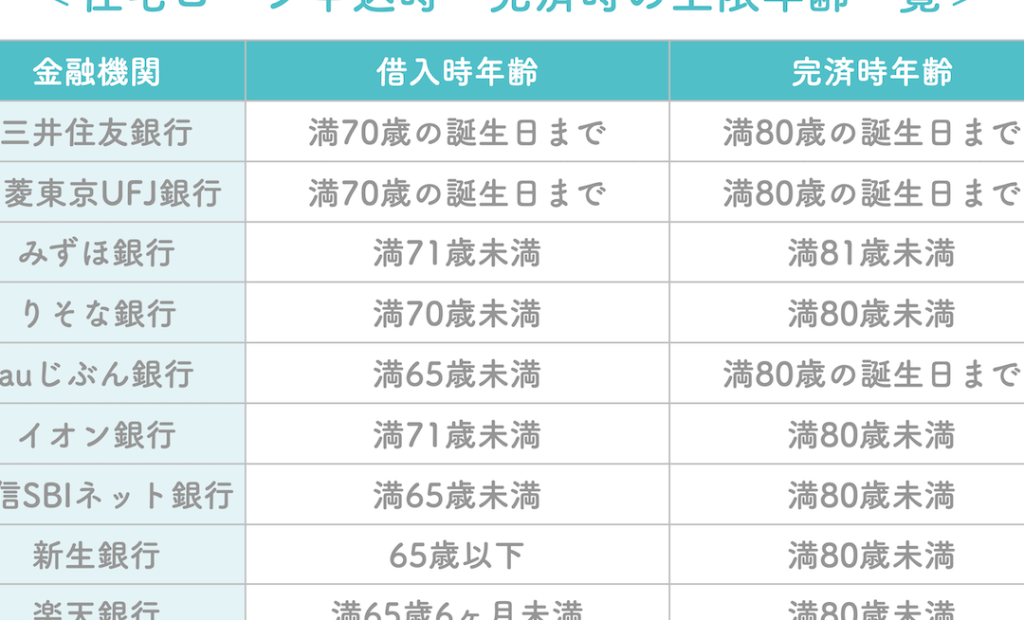
金融機関によって年齢制限には違いがある。一般的に、都市銀行や地方銀行の条件は相似しているが、条件の詳細は異なる。以下に、いくつかの金融機関の基準を示す。
| 金融機関 | 最大借入年齢(上限) | 特徴 |
|---|---|---|
| 都市銀行 | 80歳 | 返済期間をフレキシブルに設定可能 |
| 地方銀行 | 85歳 | 高齢者向けの特別プランがある場合あり |
| 信用金庫 | 75歳 | シニア向けの低金利プランが存在 |
組むことができる年齢
住宅ローンを組む年齢については、いくつかの要素が影響します。特に、金融機関によって設定される年齢制限が重要です。
一般的な年齢制限
多くの金融機関では、住宅ローンの借入者に上限年齢として80歳から85歳が設けられています。年齢に応じて融資条件が変わるため、特に61歳以上の場合、希望する融資期間が短くなることがあります。例えば、65歳で申し込む場合、30年のローンは難しいことが多いです。一方で、35年ローンを組む場合は年齢条件が厳しくなるため、早めの計画が求められます。
より柔軟な選択肢
一部の金融機関では、若い世代向けに柔軟な選択肢を提供しています。具体的に言うと、下記の内容があります。
- フラット35: 高齢者にも対応する長期間のローン。
- 借入期間の短縮: 高齢者に対して借入期間を5年から10年短縮するプラン。
- 共同名義: 親子や夫婦での共同名義により、年齢の制限を緩和。
住宅ローンを組む際の注意点
住宅ローンを組む際には、年齢や返済計画など、いくつかの重要な要素があります。これらを理解することで、賢い選択が可能です。以下、注意すべきポイントについて詳しく説明します。
年齢と返済計画
年齢が住宅ローンの返済計画に与える影響は大きいです。金融機関は、一般的に借入者の年齢を考慮に入れて融資条件を決定します。例えば、60歳以上の借入者は、融資期間が短くなる傾向があります。具体的には、30年ローンの取得が難しくなることがあります。そのため、早めに住宅ローンを組むことで、長期的な返済計画を立てることが有利です。私たちが50歳を超えた場合、自分の退職予定年齢を考慮し、返済額や期間を見直すことが大切です。
リスク管理の重要性
リスク管理は住宅ローンにおいて欠かせない要素です。私たちの年齢が上がるにつれ、金融機関はリスクをより厳密に評価します。高齢の借入者は、健康状態や収入の変化により、返済の継続が難しくなる場合があります。このため、私たちの返済計画には、万が一の場合に備えた保険や緊急資金を確保しておくことが重要です。
リスクを管理するために、以下のポイントを考慮するべきです。
- 返済額を無理のない範囲に設定する
- 収入の多様化を図る
- 健康保険や生命保険に加入する
結論
住宅ローンを組む際の年齢は私たちにとって重要な要素です。年齢制限や返済計画を理解することで、より良い選択が可能になります。特に60歳以上の方は融資期間が短くなる傾向があるため、早めに計画を立てることが賢明です。
また金融機関ごとの基準の違いにも注意が必要です。リスク管理をしっかり行い、無理のない返済額を設定することで安心して住宅ローンを利用できます。私たちが適切な情報を持っていることで、住宅購入の夢を実現する手助けとなるでしょう。