住宅を購入する際に気になるのが、住宅ローン控除 いくらまで利用できるかという点です。私たちもこの制度を活用して、少しでも負担を軽減したいと考えています。しかし、実際にはどのような条件や上限があるのでしょうか?多くの人が知らない情報も含めて解説します。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に際しての税金負担を軽減する制度です。この制度を利用することで、私たちが支払うべき所得税が減少します。特に新築や中古住宅の購入者には大きな助けとなります。
住宅ローン控除とは
住宅ローン控除は、特定の条件を満たす場合に適用される税額控除です。具体的には、年末残高に応じて一定割合が所得税から直接差し引かれます。この制度は最大で10年間利用でき、その間に毎年一定額の減税効果があります。例えば、新築の場合は一般的に1%程度が適用されます。
対象となる住宅の条件
対象となる住宅にはいくつかの厳密な条件があります。まず、居住用であることが必須です。また、以下の要件もあります:
- 新築または購入した建物: 購入した家屋が新しくないと認められません。
- 面積要件: 建物面積が50平方メートル以上である必要があります。
- 居住開始日: 購入後6ヶ月以内に実際に居住を開始すること。
控除額の計算方法
住宅ローン控除の額は、年末残高に基づいて決まります。具体的には、控除率と対象となる期間が影響します。
控除率の設定
控除率は、住宅ローンの年末残高に一定の割合をかけて求めます。現行制度では、新築住宅の場合、最大で1%が適用されます。また、中古住宅では条件によって異なる場合があります。このため、私たちは各自の状況に応じて正確な計算を行う必要があります。
住宅ローン控除の上限額
住宅ローン控除には、明確な上限額が設定されています。この制度を利用することで、税金負担を軽減できます。
年間の上限額
年間の住宅ローン控除の上限額は、最大で40万円です。新築住宅の場合、この金額は年末残高に基づいて計算されます。一方、中古住宅では条件が異なるため、各自の状況に応じた確認が必要です。例えば、中古住宅の場合、一定要件を満たすと年間20万円まで控除可能です。
申請手続き
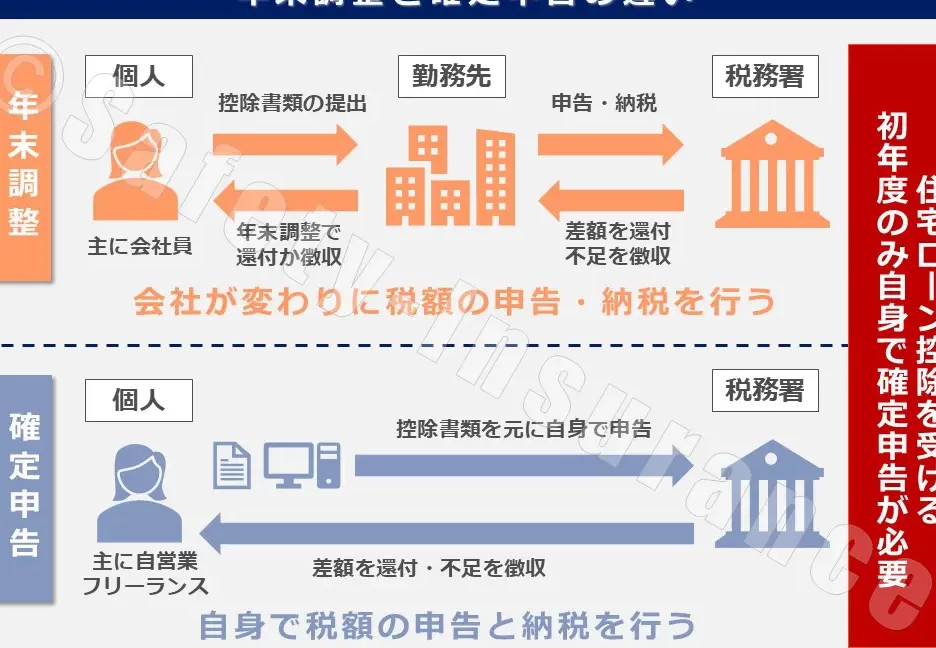
住宅ローン控除の申請手続きは簡単で、必要な書類を揃えることから始まります。正確な情報を持って進めることで、スムーズに控除を受けられます。
必要書類
住宅ローン控除の申請には以下の書類が必要です。
- 借入金残高証明書: 年末時点での借入残高を示す公式文書。
- 確定申告書: 所得税の確定申告に使用する基本的な書類。
- 住民票: 住所確認用として最新の住民票が求められることがあります。
- 登記事項証明書: 購入した物件が登記されていることを示すために必要です。
これらの書類は、各自の状況によって追加が必要になる場合もあります。特に中古住宅の場合、売買契約書なども求められることがありますので注意しましょう。
申請の流れ
申請手続きは次のようになります。
- 準備: 上記した必要書類を全て用意します。
- 提出: 確定申告と一緒に税務署へ提出します。電子申告も可能です。
- 審査: 税務署が提出された資料を基に審査します。問題がなければ認可されます。
- 控除適用通知: 審査後、結果通知が郵送されます。この通知によって控除額が分かります。
住宅ローン控除のメリット
住宅ローン控除は、私たちが住宅を購入する際に受けられる大きなメリットです。この制度を利用することで、税金負担が軽減されるため、より多くの人々がマイホームを手に入れることが可能になります。
税金の軽減
税金の軽減は、この制度の最も重要な利点の一つです。年末残高に基づいて所得税から一定額が直接差し引かれます。具体的には、新築住宅の場合、最大で1%の控除率が適用されます。また、中古住宅では条件によって異なるものの、年間最大20万円まで控除可能です。この仕組みによって、多くの家庭が毎年数万円以上の税金を節約できます。
結論
住宅ローン控除は私たちにとって非常に有益な制度です。この制度を上手に活用することで、住宅購入時の税負担を大幅に軽減できます。特に新築や条件を満たす中古住宅の場合、年末残高に応じた控除が受けられます。
申請手続きもシンプルで必要書類を揃えるだけで済みます。正確な情報を持って進めることが重要であり、これによってスムーズな控除適用が実現します。
この機会を逃さず、しっかりとした準備をして税金の節約につなげていきましょう。