私たちの生活に深く関わる住宅ローン。今後どうなるのか、気になっている方も多いでしょう。金利や市場動向が影響を与える中で、私たちはどのように選択肢を見極めていけば良いのでしょうか。
この記事では住宅ローンどうなるというテーマを掘り下げ、最新の情報やトレンドをお届けします。特に金利上昇や政策変更がどのように影響するのか、具体的なケーススタディも交えながら解説していきます。これから住宅購入を考えている方々には必見です。
住宅ローンの現状
住宅ローン市場は現在、金利や借入条件の影響を大きく受けている。私たちは、この変化を理解することが重要だと考えている。
金利の動向
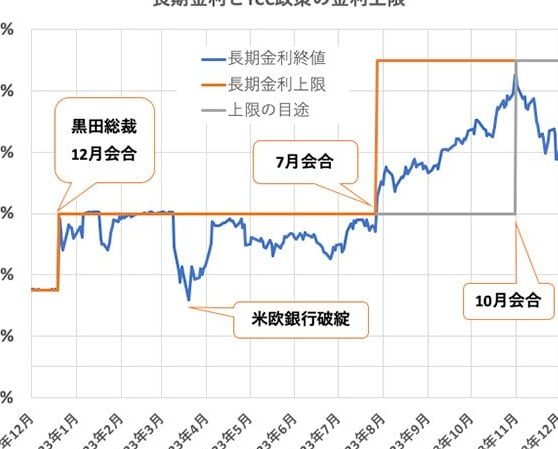
金利は最近上昇傾向にある。日本銀行の政策変更が影響し、長期金利も上昇している。具体的には、2023年には10年国債利回りが0.5%を超える場面もあった。このため、住宅ローン金利も引き上げられる可能性が高い。以下に最近の主要な金利動向を示す:
- 2022年:固定金利1.5%
- 2023年:固定金利1.9%
- 経済予測:2024年には最大2.5%になる可能性
このように、今後さらに高まることが予想されるため、早めの検討が必要だ。
借入条件の変化
借入条件にも明確な変化が見られる。金融機関は与信基準を厳格化しており、特に所得証明や返済能力確認が求められている。また、自己資本比率についても厳しい基準が設定されている。我々は具体的な要件として以下を挙げたい:
- 年収400万円以上
- 頭金20%以上
- 信用情報良好であること
住宅ローンの種類
住宅ローンには主に2つの種類が存在し、それぞれ特徴があります。これらを理解することで、私たちのニーズに最適な選択肢を見極めることが可能です。
Fixed Rate ローン
固定金利ローンは、契約時に決まった金利が返済期間中ずっと変わらないタイプのローンです。この安定性は、将来の返済計画を立てやすくします。また、市場金利が上昇した場合でも影響を受けません。このため、多くの人々が長期的な安心感を求めて固定金利を選ぶ傾向があります。具体的には、通常1.5%から2.5%程度の範囲で設定されます。
- 安定した月々の返済額
- 金利上昇リスク回避
- 長期プランニングに最適
Variable Rate ローン
変動金利ローンは、市場金利によって定期的に金利が見直される仕組みです。そのため、初期段階では低い金利が設定されることがあります。しかし、市場状況によっては増加する可能性もあるため、リスク管理が重要です。このタイプは短期間で借り入れる場合や、将来的に市場金利が下落すると予測している場合に魅力的です。
- 初期コストを抑えられる
- 市場状況への柔軟性
- 短期利用者向け
住宅ローンを選ぶポイント
住宅ローンを選ぶ際、重要な要素がいくつかあります。これらの要素を理解することで、自分たちに最適な選択が可能になります。
返済計画の重要性
返済計画は、住宅ローン選びで欠かせないステップです。まず、月々の返済額と収入のバランスを考慮しなければなりません。次に、長期的な生活費や急な支出も視野に入れます。また、金利変動による影響も無視できません。具体的には、
- 固定金利の場合: 安定した返済額が確保されます。
- 変動金利の場合: 初期は低金利でも将来的には上昇リスクがあります。
このように、自分たちのライフスタイルや将来設計に合ったプランニングが不可欠です。
住宅購入のタイミング
住宅購入のタイミングも重要です。市場状況や金利動向を注意深く観察する必要があります。例えば、金利上昇局面では早めの行動が有効です。一方で、市場が落ち着いている時期も狙い目です。このため、
- 経済指標: 景気回復や失業率などをチェックします。
- 季節要因: 不動産市場は春先に活発になることが多いです。
住宅ローンに影響を与える要因
住宅ローンの動向は多様な要因によって決まります。特に、経済情勢や政策の変化が重要です。
経済情勢
経済状況は住宅ローン金利に直接的な影響を与えます。例えば、国内総生産(GDP)の成長率や失業率など、多くの指標が関係しています。2023年、日本のGDP成長率は約1.5%と予測されており、この数値が安定すれば金利も安定する可能性があります。しかし、景気後退時には金利が上昇する傾向があります。また、インフレ率も無視できません。高いインフレ環境では中央銀行が金利を引き上げることになり、それが住宅ローン市場にも波及します。
- GDP成長率: 約1.5%
- 失業率: 3%前後
- インフレ率: 2%以上の場合、注意が必要
これらのデータを把握することで、市場全体の動きを予測しやすくなります。
政策の変化
金融政策や政府方針も住宅ローンに大きな影響を及ぼします。日本銀行による金利政策変更は特に注目です。たとえば、2022年以降から続く低金利政策から脱却しつつある現在、その結果として2023年には10年国債利回りが0.5%を超える見込みです。このような背景では、金融機関も貸出条件を厳格化しています。
具体的には、
- 金融機関による与信基準強化
- 自己資本比率への厳しい要求
- 所得証明書類や返済能力確認の徹底
Conclusion
住宅ローンの選択は私たちの将来に大きな影響を与えます。金利や借入条件の変化を考慮しながら慎重に判断することが求められます。市場動向を注視し自分たちのニーズに合った選択肢を見極めることで、安心して住宅購入へと進むことができるでしょう。
今後も経済情勢や政策変更に目を光らせておくことが重要です。このような情報を基にした計画的なアプローチが、私たちの住宅購入を成功へと導く鍵となります。