確定申告の時期が近づくと、私たちも住宅ローンに関する疑問を抱えることが多いですよね。特に「確定申告 住宅ローン いつまで」というテーマは、多くの人にとって重要なポイントです。適切なタイミングで手続きを行うことで、税金の還付や控除を最大限に活用できます。
確定申告の基礎知識
確定申告は、自営業者や副収入がある人、一定額以上の給与を受け取る人に必要な手続きです。この手続きを通じて、税金を正しく計算し還付を受けることが可能です。特に住宅ローン控除に関しては、適切な申請が重要です。
まず、確定申告の期間について確認しましょう。毎年2月16日から3月15日までが基本的な申告期間です。ただし、この期間内に提出できない場合もありますので注意が必要です。
次に、住宅ローン控除の概要を理解することが大切です。この控除制度では、新たに家を購入した際の借入金利や元本部分について税金の軽減が受けられます。具体的には、借入残高の1%相当額を所得税から控除できます。これによって、多くの場合で数十万円単位でお得になります。
また、住宅ローン控除を受けるためにはいくつかの条件があります。その中でも代表的なものは以下の通りです:
- 住宅購入時期
- 借入先金融機関
- 住居として使用していること
これらの条件を満たすことで、スムーズに控除対象となります。そして、この手続きを行うことで私たち自身にも経済的利益があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に利用できる税制優遇制度です。この制度により、借入金利や元本部分について税金が軽減されます。特に、自宅として使用するための住宅購入であれば、最大限のメリットを享受できます。
税制のメリット
住宅ローン控除によって得られる主な税制上の利益は、所得税から直接控除されることです。具体的には、借入残高の1%相当額が毎年所得税から引かれます。例えば、借入残高が3000万円の場合、年間30万円が控除対象となります。また、この制度は数年にわたって適用可能であり、その間に大きな節税効果を期待できます。
対象となるローン
対象となる住宅ローンにはいくつかの条件があります。一般的には以下のような基準が設けられています:
確定申告の期限について
確定申告の期限を理解することは、住宅ローン控除を最大限に活用するために重要です。毎年、確定申告期間は2月16日から3月15日までとなっています。この期間内に必要な書類を整え、正確な情報を提出することで、税金の還付や控除が受けられます。
申告が必要なケース
私たちが知っておくべき申告が必要なケースには以下があります:
これらの条件に該当すると、自分自身や家族のために住宅ローン控除を利用できる可能性があります。
申告のスケジュール
私たちが意識すべき具体的なスケジュールは次の通りです:
- 1月下旬: 必要書類(源泉徴収票や支払調書など)の準備開始
- 2月16日: 確定申告受付開始。オンラインでの電子申請も可能
- 3月15日: 提出期限。遅延するとペナルティが発生するので注意
住宅ローン残高の確認方法
住宅ローン残高を確認する方法は、複数の手段があります。まず、金融機関からの定期的な明細書をチェックすることが基本です。この明細書には、借入金額や返済状況が詳しく記載されています。
次に、オンラインバンキングサービスを利用します。多くの金融機関では、専用のウェブサイトやアプリでリアルタイムに残高を確認できます。また、この方法では過去の取引履歴も簡単に閲覧可能です。
さらに、電話や対面での問い合わせも選択肢としてあります。直接担当者と話すことで、不明点について具体的な説明を受けられるメリットがあります。
また、自分自身で計算する手法もあります。例えば、以下の情報を基にして残高を求めることができます:
- 元本返済額
- 利息部分
- 支払い期間
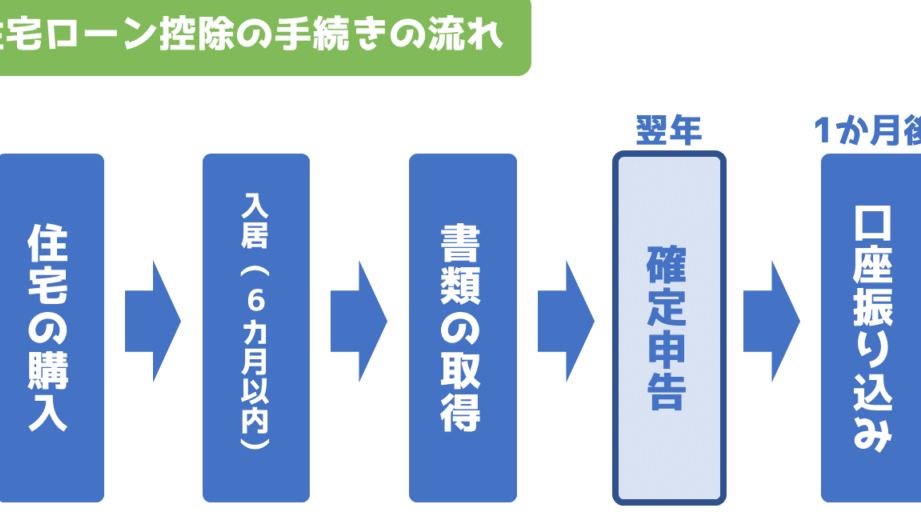
確定申告の手続きの流れ
確定申告の手続きは、いくつかのステップに分かれています。まずは必要書類を準備します。具体的には以下が含まれます。
- 住宅ローン残高証明書
- 所得証明書
- 経費関連の領収書
次に、1月下旬から2月上旬にかけてこれらの書類を整えます。そして、2月16日から3月15日の間に確定申告を行います。この期間内であれば、税務署への提出が可能です。ただし、遅延するとペナルティが発生するので注意しましょう。
また、申告内容を記入するためには専用の様式があります。これには所得や控除額などを正確に記載することが求められます。一度提出すれば、その後数年間は同じ情報を基に控除が適用されることがあります。
さらに、自営業者や副収入を得ている場合は特別な注意が必要です。他にも給与所得者でも特定条件の場合は申告義務があります。我々はこの点も考慮しなければなりません。
Conclusion
確定申告は私たちにとって重要な手続きであり住宅ローン控除を利用することで大きなメリットが得られます。適切なタイミングでの申告が求められるため事前の準備を怠らず必要書類を整えておくことが大切です。
また申告期日は毎年決まっていますのでその期間内に手続きを行うことが不可欠です。遅延によるペナルティを避けるためにも早めの確認と準備を心掛けましょう。これからも税制優遇制度を賢く活用し私たちの経済的負担を軽減していきたいですね。