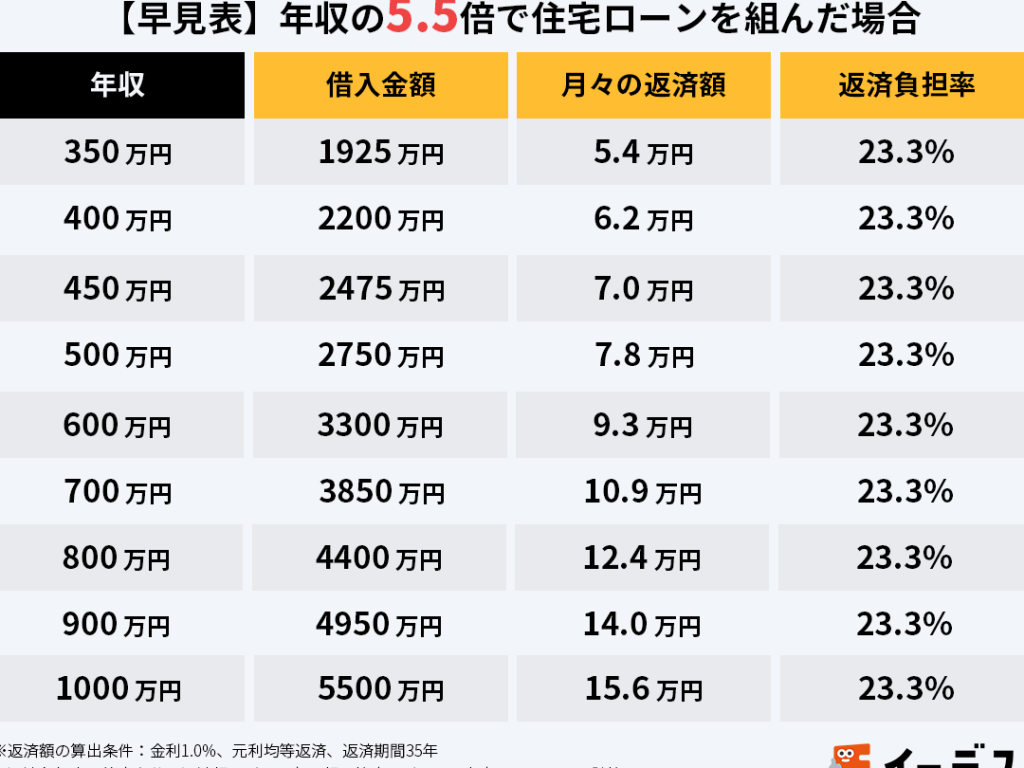
住宅購入を考えるとき、最も気になるのが「住宅ローン いくら 借りる のが 得」という点です。私たちは、この重要な選択が将来にどれだけ影響するかを理解しています。適切な金額を借りることで、無理なく返済できるだけでなく、夢のマイホームを手に入れるチャンスも広がります。
住宅ローンの基本概念
住宅ローンは、私たちが家を購入するために必要な資金を借りる手段です。これにより、自分たちの理想的な住まいを実現できます。以下では、住宅ローンについて詳しく説明します。
住宅ローンとは
住宅ローンとは、一般的に金融機関から借り入れる長期の融資です。この融資は不動産購入時に使用されます。返済期間は通常10年から35年で、利息が発生します。代表的な特徴には次のようなものがあります。
- 元本と利息:毎月の返済額には元本と利息が含まれます。
- 担保:購入した不動産が担保となり、返済できない場合はその不動産が差し押さえられる可能性があります。
- 借入限度額:借入額は収入や信用情報によって決まります。
住宅ローンの種類
私たちが利用できる住宅ローンにはいくつかの種類があります。それぞれ異なる条件や特徴がありますので、選択肢を理解しておくことが重要です。主な種類には以下があります。
- 固定金利型:金利が契約時に決まり、その後も変わらないタイプです。不安定な市場環境でも安心して返済できます。
- 変動金利型:市場金利に応じて金利が変化するタイプです。初期段階で低金利になることが多いですが、市場状況によって負担増加も考えられます。
- フラット35:一定期間内(最長35年)の固定金利で提供される商品です。このプランでは長期的な計画を立てやすくなります。
借入額の決定要因
借入額は、住宅購入において非常に重要な要素です。適切な金額を決定するためには、いくつかの要因を考慮する必要があります。
収入と返済能力
収入は、住宅ローンの借入額を決める最も基本的な要因です。安定した収入があれば、より高い借入額が可能になります。また、月々の返済が自身の生活費や余裕資金に与える影響も大事です。一般的に、月々の返済額は手取り収入の25%から35%を超えないように設計すべきです。この範囲内であれば、無理なく返済できる確率が高まります。
物件の価値
購入予定の物件の市場価値も重要なポイントです。不動産鑑定士による評価は、その物件が担保となるため、大きく影響します。市場価値が高ければ、高めの借入れが可能になります。特に立地条件や周辺環境なども価格に影響し、それによって我々が支払うことのできるローン額にも変化があります。
いくら借りるのが得なのか
住宅ローンを選ぶ際に、いくら借りるのが得なのかは非常に重要です。適切な金額を設定することで、無理のない返済計画が立てられます。
返済負担の計算
返済負担を正確に把握することが大切です。具体的には、月々の返済額は以下のように計算できます:
- 利息部分
- 元本部分
一般的には、収入の25%から35%以内で抑えることが推奨されています。また、住宅ローン控除など税制面も考慮しながら試算しましょう。例えば、3000万円を年利1.5%で借りた場合、月々約8万5000円程度になります。この金額が手取り収入に対してどれだけ影響するか検討してください。
最適な借入額の選定
最適な借入額は一人ひとり異なります。まず、自分たちの年収や将来設計を基に見積もります。次に、不動産市場や物件価格も考慮しなくてはいけません。以下は重要ポイントです:
- 年収:倍数法(年収×5~7倍)で大まかな受け入れ範囲を決める。
- ライフプラン:教育費や老後資金など長期的視点。
- 地域環境:周辺施設や交通アクセスによる資産価値。
住宅ローンのシミュレーション
住宅ローンを理解するためにシミュレーションは不可欠です。正確な借入額や返済計画を把握することで、未来の負担を軽減できます。
シミュレーションツールの利用
オンラインには多くのシミュレーションツールが存在します。これらを使うことで、簡単に以下の情報が得られます。
- 借入額: 自分たちの年収や支出から適切な金額が算出される。
- 月々の返済額: 利率や返済期間に基づいた具体的な数字が表示される。
- 総支払額: 返済終了時点で支払う総合計も確認できる。
各金融機関が提供しているツールを使用すれば、条件ごとに異なるプランを比較し、自分たちに最適な選択肢を見つけることが可能です。特に、固定金利と変動金利の違いについても理解できるため、意思決定に役立ちます。
ケーススタディ
実際のケーススタディは非常に参考になります。例えば、ある家庭では3000万円を年利1.5%で借りた場合、月々約8万5000円の返済となります。このような具体例を見ることで、自分たちの場合にも当てはめやすくなります。また、以下の要因によって影響が大きいことも注目すべきです。
- 収入状況: 高い収入ほど、多く借りられる傾向があります。
- 物件価値: 不動産鑑定士による評価が直接的に融資可否へ影響します。
- 地域環境: 地域によって市場価格は変わり、その結果として必要となる融資額にも差異があります。
結論
住宅ローンを借りる際の適切な金額を設定することで、無理のない返済計画が可能になります。私たちが理解しておくべきことは、収入と市場価値に基づいた判断が必要だという点です。安定した収入に応じて借入額を調整し、月々の負担を抑えることが未来への安心につながります。
またシミュレーションツールを活用すれば、自分たちに最適なプランを見つけやすくなります。夢のマイホーム実現に向けて、一歩ずつ進んでいきましょう。それぞれの状況に合った選択肢を慎重に検討することで、より良い結果が得られるはずです。