住宅を購入する際に気になるのが、住宅ローン控除 いくら受けられるのかということです。この制度は、私たちが家計を助ける大きな味方となります。しかし、その具体的な金額や条件については意外と知られていないことも多いですよね。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に利用できる重要な制度です。具体的な条件や金額について知識を深めることで、より有効に活用できます。
住宅ローン控除とは
住宅ローン控除は、借入金の利息部分を所得税から控除できる制度です。これは、マイホーム取得時にかかる負担を軽減することを目的としています。対象となるのは、自宅として使用される住宅であり、新築や中古物件も含まれます。また、適用期間や上限額には制限があります。
住宅ローン控除の目的
この制度の主な目的は、家計への支援と住環境の向上です。具体的には以下のような点が挙げられます:
- 経済的負担軽減: 控除によって税金が減少し、月々の返済が楽になります。
- 居住促進: 自宅所有者が増えることで地域社会が活性化します。
- 資産形成支援: 長期的にみて不動産投資としてもメリットがあります。
住宅ローン控除の対象
住宅ローン控除は、特定の条件を満たす住宅に適用される制度です。この制度を利用することで、税金の負担が軽減されます。
対象となる住宅
住宅ローン控除が適用される対象となる住宅は、以下のような特徴があります。
- 自宅として使用すること: 購入した物件は居住用である必要があります。
- 新築または中古物件: 新築住宅だけでなく、中古物件も対象です。ただし、中古の場合、一定の条件を満たす必要があります。
- 耐火建築物や長期優良住宅: 耐火性やエコ基準をクリアした物件に対しても控除が受けられます。
これらの要素に該当する場合、私たちが取得した家に対して税額控除が得られます。具体的な条件について確認しましょう。
購入時期と利用条件
住宅ローン控除には購入時期と利用条件が設けられています。主なポイントは次の通りです。
- 購入日から適用開始: 2019年10月以降に契約した場合、新しいルールが適用されます。
- 年収制限あり: 所得制限があり、世帯年収によって控除額が変動します。一般的には3000万円以下であれば最大40万円程度の控除を受けることが可能です。
- 借入期間や返済方法: 借入期間10年以上など、返済計画にも条件があります。
住宅ローン控除の計算方法
住宅ローン控除の計算は、具体的な基準に基づいて行われます。この制度を利用することで、税負担を軽減できるため、多くの人にとって重要です。
控除額の計算基準
控除額は主に借入金利息や期間によって異なります。以下のポイントが基本となります。
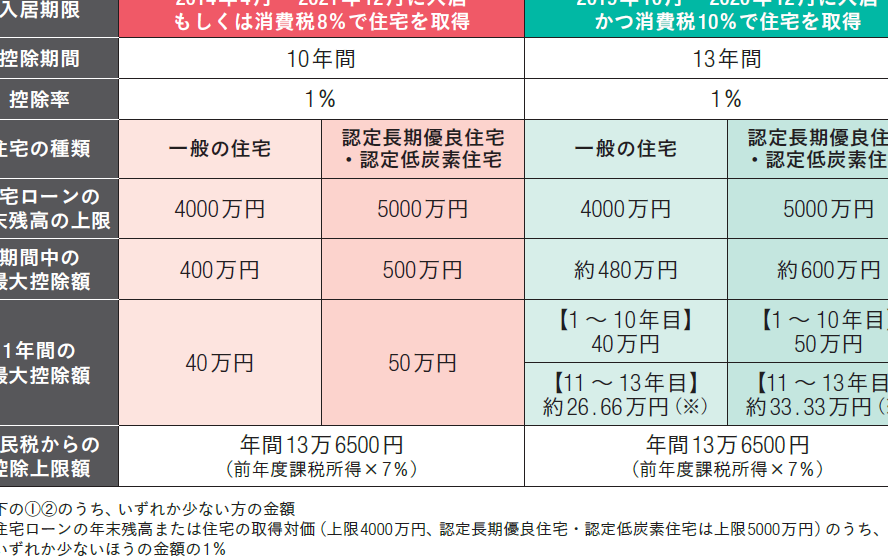
- 借入限度額:最大4000万円まで。
- 控除率:年1%の利息分が対象。
- 控除対象期間:最長で10年間。
これにより、例えば4000万円を借りた場合、年間40万円まで控除可能です。なお、この金額は所得制限によって変動します。
実例による計算
実際にどれくらいの控除が受けられるか見てみましょう。仮に3000万円を35年ローンで借入れたケースを考えます。
- 借入金額:3000万円
- 年間利息(仮):30万円(固定金利の場合)
- 控除対象額:30万円
- 最大控除額適用後:30万円(所得制限なし)
住宅ローン控除の申請手続き
住宅ローン控除を利用するためには、適切な申請手続きを行う必要があります。このプロセスは、いくつかのステップに分かれており、必ず必要書類を準備することが求められます。
必要書類
住宅ローン控除の申請に際して、以下の書類が必要です:
- 借入金契約書:金融機関と交わした契約内容を証明します。
- 住民票:自宅の住所が確認できる公的な書類です。
- 所得証明書:前年の収入状況を示すために提出します。
- 家屋登記事項証明書:所有している住宅についての詳細情報が記載されています。
これらの資料は、申請時に正確で最新のものであることが重要です。不備や誤りがあると、審査に時間がかかる場合があります。
申請の流れ
申請手続きは以下の流れで進行します:
- 書類準備:前述した必要書類を全て揃えます。
- 税務署への提出:用意した資料を管轄税務署へ提出し、申し込みます。
- 審査開始:税務署による審査が実施されます。ここでは提出された情報が確認されます。
- 結果通知:審査後、結果通知が郵送されてきます。承認された場合は、その後順次控除額計算などへ進みます。
住宅ローン控除の注意事項
住宅ローン控除を利用する際には、いくつかの重要な注意事項があります。これらを理解しておくことで、より効果的に控除を受けられるようになります。
注意すべきポイント
- 申請期間: 住宅ローン控除は購入日から適用されますが、契約後の速やかな申請が求められます。
- 所得制限: 世帯年収によって控除額が変動します。一般的には3000万円以下の場合に最大40万円程度の控除が可能です。
- 書類準備: 申請には必要書類が多くあります。借入金契約書や住民票などを整えることが大切です。
- 審査プロセス: 税務署への提出後、審査があります。不備や誤りは時間を要する原因となりますので注意しましょう。
変更される可能性のある政策
今後の政策変更にも注目すべきです。特に以下の点で影響を受ける可能性があります。
- 税制改正: 毎年予算案とともに見直しが行われるため、新たな条件や変更点も考えられます。
- 地域ごとの要件: 地域によっては独自の優遇措置が設けられる場合もあり、情報収集が不可欠です。
- 制度運営機関からのお知らせ: 政府機関や関連団体から出される最新情報にも常に目を向けておく必要があります。
結論
住宅ローン控除は私たちのマイホーム購入において大きな助けとなります。この制度を理解し活用することで、経済的負担を軽減し、より快適な生活を実現できます。具体的な条件や手続きに気をつけながら、この制度が提供するメリットを最大限に引き出すことが重要です。
また、最新の情報や政策変更にも目を向けることで、制度利用時の不安を解消し、安心して住宅ローン控除を享受できるようになります。私たちの未来のために賢く選択し、一歩踏み出しましょう。