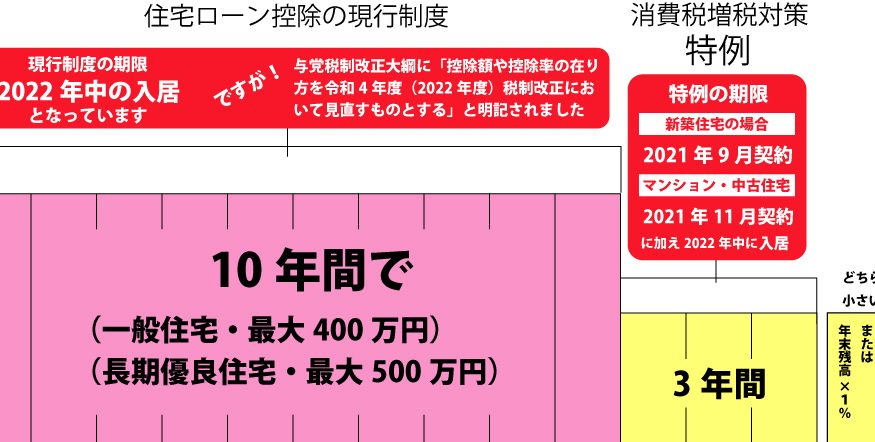
住宅を購入する際、私たちが気になるのは「住宅ローン控除 いつまでに入居」かもしれません。この制度を利用することで、税金の負担を軽減できるため、多くの人が注目しています。しかし、具体的な期限や条件については意外と知られていないことが多いです。
住宅ローン控除の概要
住宅ローン控除は、私たちが住宅を購入した際に受けられる税金の優遇措置です。この制度によって、毎年の所得税から一定額が控除されるため、実質的な負担が軽減されます。具体的には、住宅ローンの残高に応じて控除額が決まります。
この制度を利用するにはいくつかの条件があります。まず、新築や中古物件を取得していること。そして、入居期限も重要な要素です。一般的に、入居は契約日から1年以内である必要があります。また、自己居住用であることも条件です。
具体的な控除率について説明します。例えば、借入残高が3,000万円の場合、一部の条件を満たせば最大で年間30万円程度の控除を受ける可能性があります。このように、多くの方々がこの制度によって大きなメリットを享受しています。
確定申告が必要です。初年度は必ず申告し、その後も年ごとに状況に応じて再申告が求められます。これにより、適用される控除額や期間などを確認できます。
住宅ローン控除 いつまでに入居
住宅ローン控除を利用するための入居期限は、契約日から1年以内です。この期限を守ることで、税金の優遇措置を受けられます。
入居期限の基本
入居期限は、契約日から1年以内である必要があります。つまり、新築や中古物件を購入した場合、その物件に実際に住み始めることが求められます。自己居住用でなければ、この控除が適用されません。また、借入残高によって控除額が変動します。具体的には、3,000万円の場合、年間最大30万円程度の控除が可能です。この制度を利用するには確定申告も忘れずに行う必要があります。
適用条件と要件
住宅ローン控除を受けるためには、いくつかの明確な条件が存在します。これらの要件を満たすことで、税金の優遇措置を効果的に利用できます。
住宅の要件
住宅として認められるためには、以下の条件が必要です。
- 新築または中古物件であること:購入した住宅は、新築または適切にリフォームされた中古物件である必要があります。
- 自己居住用であること:その住宅に自分自身が居住しなければならず、賃貸や投資目的では使用できません。
- 契約日から1年以内に入居すること:物件の契約日から1年以内に実際に入居する必要があります。この期限を過ぎると控除対象外となります。
これらの基準をクリアすることで、私たちはスムーズに控除申請へと進むことが可能です。
借入金の要件
借入金についても特定の基準があります。以下をご確認ください。
- 借入金額上限が設定されていること:一般的には3,000万円までが控除対象となります。この範囲内であれば、高い控除率が適用されます。
- 金融機関からローンを借りていること:公的機関や民間金融機関から正式な融資を受けている必要があります。
- 返済期間が10年以上であること:返済期間は最低でも10年以上設定されている必要があります。短期ローンではこの優遇措置は受けられません。
申請手続きの流れ
住宅ローン控除を受けるための申請手続きは、いくつかのステップで構成されています。これらのステップをしっかり踏むことで、スムーズに申請が可能です。
必要書類一覧
申請に必要な書類は以下の通りです:
- 本人確認書類:運転免許証やパスポートなど
- 住宅ローン契約書:金融機関との契約内容を示す文書
- 入居証明書:入居日や住民票が含まれるもの
- 確定申告書:初年度には必ず提出する必要がある
- その他関連資料:リフォームの場合は工事業者からの見積もりや領収書
これらの資料を揃えることが基本になります。一つでも欠けていると、審査が遅れる場合がありますので注意しましょう。
申請の流れ
実際の申請手続きは次のようになります。
- 必要書類を準備する
書類が全て揃ったら、次へ進みます。
- 確定申告を行う
初年度は税務署への確定申告が求められます。この時点で控除額が決まります。
- 税務署へ提出する
書類一式を持参し、税務署に提出します。郵送でも可能ですが、対面で確認する方がおすすめです。
- 控除通知を受け取る
審査後、控除額について通知があります。問題なければ翌年以降も同様に手続きを行います。
住宅ローン控除のメリット
住宅ローン控除には多くの重要なメリットがあります。まず、**税金の負担を軽減できるため、家計が楽になります。**具体的には、借入残高に応じて最大で年間30万円程度の控除が受けられる可能性があります。この控除は、長期間にわたって適用されるため、大きな節税効果を期待できます。
また、この制度は自己居住用物件にのみ適用される点も重要です。**自己居住することで、住宅購入後の生活がより安定します。**さらに、新築やリフォームされた中古物件でもこの控除を利用でき、自分たちのライフスタイルに合った選択肢が広がります。
手続きについても明確であり、必要書類を揃えればスムーズに申請できます。**本人確認書類や住宅ローン契約書などを準備すれば、初年度の確定申告で簡単に手続きできます。**これによって、多くの人々が容易に税制優遇を享受できる環境があります。
結論
住宅ローン控除の制度を活用することで私たちの家計は大きく助けられます。入居期限を契約日から1年以内に設定することが重要でありこの条件を守ることで税金の優遇措置を受けられる可能性があります。自己居住用物件であることも忘れてはいけません。
必要書類をしっかりと準備しスムーズに申請手続きを進めることで控除を最大限に活かせるでしょう。この制度によって得られる節税効果は長期的な経済的安定につながります。私たち自身の生活スタイルに合った選択肢を広げつつ賢い住宅購入ができるよう努めていきましょう。