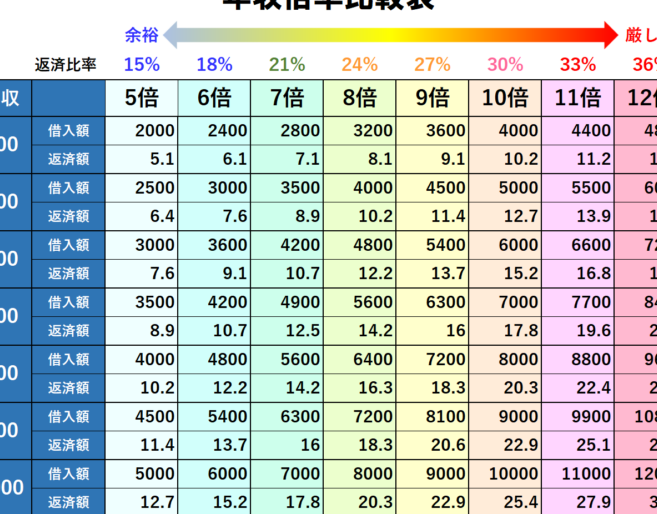
住宅購入を考えるとき、最も気になるのが「住宅ローン 何倍 年収」という疑問です。私たちはこの問題に直面することでしょう。年収の何倍までなら安心して借りられるのか、どれくらいの返済負担が適切なのかを理解することは、賢い家選びに欠かせません。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために借りるお金です。返済期間や金利によって条件が異なるため、理解が必要です。
住宅ローンとは
住宅ローンは、主に自宅購入資金として利用します。一般的には銀行や金融機関から借り入れます。これを返済する際には、元本と利息を含めた額面で支払うことになります。多くの場合、最長で35年の返済期間があります。そのため、自分の年収と負担能力を考慮した計画が重要になります。
住宅ローンの種類
さまざまなタイプの住宅ローンがあります。それぞれ特性があり、自分に合ったものを選ぶことが大切です。以下は代表的な種類です:
- 固定金利型: 借入後も金利が変わらない。
- 変動金利型: 市場の影響で金利が変動する。
- フラット35: 長期固定金利で安定した返済計画。
- 親子リレー返済型: 親子で共同名義にして借入可能。
年収と住宅ローンの関係
年収は、住宅ローンを借りる際の重要な指標です。年収が高いほど、借入可能額も増加します。しかし、返済負担を考慮することが必要です。
年収の重要性
年収は住宅ローンの審査において大きな影響を与える要素です。金融機関は、返済能力を判断するために年収を重視します。一般的に、借入額は年収の5倍から7倍程度が目安です。この範囲内であれば、安全な返済計画を立てやすくなります。また、年収が安定していることもプラス評価につながります。
適正な借入額の計算方法
適正な借入額は、一人ひとり異なる条件によって決まります。以下のポイントを考慮しましょう。
- 生活費:毎月どれくらい使うか把握する。
- 貯蓄率:将来への備えとしてどれくらい貯金できるか。
- 金利:現在の金利水準によって返済総額が変わる。
何倍の年収が必要か
住宅ローンを借りる際、年収の何倍まで借入可能かは重要な指標です。一般的に、借入額は年収の5倍から7倍が目安とされています。この範囲内であれば、安全な返済計画を立てやすくなります。
一般的な基準
多くの金融機関では、以下の基準を参考にしています:
- 年収5倍:安定した職業と信用力のある方。
- 年収6倍:中程度の支出で貯蓄も意識している方。
- 年収7倍:高い返済負担率でも、確実な返済能力がある場合。
このように考えることで、自身に合った借入額を見極めやすくなります。
返済負担率の考え方
返済負担率とは、年間返済額が年収に占める割合です。一般には、この比率が25%から30%以内であれば安全だと言われています。具体的には:
- 年間返済額 = 月々の返済額 × 12
- 年間総支払可能額 = 年収 × 0.3(または0.25)
たとえば、年収600万円の場合、年間総支払可能額は180万円(600万円×0.3)となります。この金額内で月々のローン返済を計算する必要があります。
借入れに影響を与える要因
借入れ額を決定する際の主要な要因には、金利や信用情報が含まれます。これらの要素は、住宅ローンの条件と返済能力に直接影響します。
金利の影響
金利は住宅ローンの総支払額に大きく関与します。 例えば、金利が1%増加すると、月々の返済額が数千円変わることがあります。固定金利型と変動金利型では、その影響も異なります。固定金利型の場合、借入時に確定した金利で返済が行われるため、長期的には安定性があります。一方で変動金利型では、市場状況によって金利が上下し、それに伴い毎月の支払額も変化します。このような選択肢を理解することで、自分たちに合った最適なプランを見つけやすくなります。
おすすめの住宅ローン商品
私たちが選ぶべき住宅ローン商品には、いくつかの重要な要素があります。金利や返済条件を比較することが、最適な選択につながります。
金利比較
金利は住宅ローンで非常に重要な要素です。 低金利の商品を選ぶことで、総支払額を大幅に減らせます。以下は一般的な金利タイプです。
- 固定金利型: 一定期間中、金利が変わらないため計画的に返済できます。
- 変動金利型: 市場の動向によって変化し、場合によっては低くなる可能性もあります。
- フラット35: 35年間固定の長期プランで安定した返済が可能です。
具体的には、2023年現在の平均的な固定金利は1.5%、変動金利は0.8%程度とされています。この差が月々の負担に直結しますので、自分たちに合ったタイプを見極める必要があります。
特徴と選び方
住宅ローン商品の特徴を理解することがカギです。 各商品には独自のメリットがあります。以下の点を考慮して選択しましょう。
- 目的ベース: 自宅購入か投資用物件かによって適切なプランが異なる。
- ライフステージ: 家族構成や将来計画も影響します。
- 金融機関との信頼関係: 安心して取引できる銀行や信用組合を選ぶことも重要です。
結論
住宅ローンの借入額は年収との関係が深く影響します。私たちが安全な返済計画を立てるためには、年収に対する借入額の目安や返済負担率を理解することが不可欠です。また、金利や信用情報も重要な要素であり、これらを考慮することで自分たちに最適なプランを見つけられます。
住宅購入は大きな決断ですが、自分たちのライフスタイルや将来の計画に合ったローン選びを行うことで、安心して暮らせる住まいを手に入れることができるでしょう。