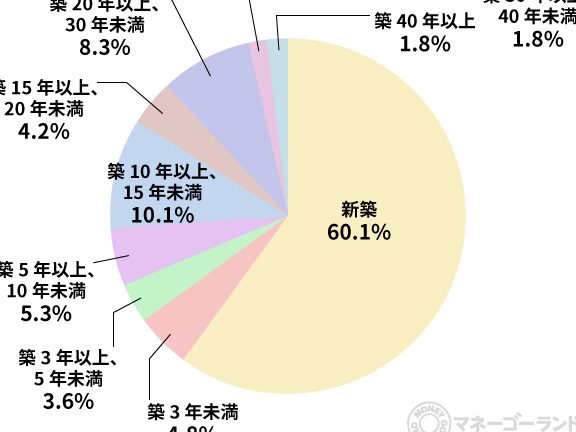
住宅を購入する際、多くの人が気になるのは「住宅ローン 月いくら 平均」です。家計に与える影響や返済計画を立てる上で、この情報は非常に重要です。私たちもこの点について詳しく調査し、実際のデータを基にした平均的な月々の支払い額をご紹介します。
住宅ローンの基礎知識
住宅ローンは、私たちが家を購入する際に利用する重要な金融手段です。借り入れた資金を返済することで、マイホームを手に入れることができます。
住宅ローンとは
住宅ローンは、不動産を購入するための長期貸付です。この融資は通常、数十年単位で返済します。なお、金利や返済期間によって月々の支払額は変動します。例えば、返済期間が30年の場合、総支払額が大きくなる傾向があります。
住宅ローンの種類
多様な住宅ローンがあります。以下に代表的なものを示します。
- 固定金利型: 金利が一定で、返済計画が立てやすい。
- 変動金利型: 市場金利に応じて金利が変わるため、初期コストが低い場合もある。
- フラット35: 国から提供される固定金利型で、長期的な安定性あり。
住宅ローンの平均月額
日本における住宅ローンの平均月額は、家計に大きな影響を与える要因です。金融機関や政府機関によるデータから、実際の支払い額を把握することができます。
日本全国の平均
日本全国での住宅ローンの平均月額は約10万円から15万円です。この金額は地域や借入条件によって異なるため、一概には言えません。しかし、多くの場合、新築物件購入者がこれくらいの金額を支払っています。具体的には、以下のようなデータがあります:
- 2022年調査では、全体の約60%がこの範囲内。
- 固定金利型を選択した場合、毎月少し高めになる傾向あり。
- 変動金利型では、一般的に低い支払いが可能。
地域別の違い
地域によっても住宅ローンの平均月額には大きな差があります。例えば、大都市圏と地方では次のような違いがあります:
- 東京都心部:平均月額は約15万円以上
- 大阪府内:平均月額は約12万5千円
- 地方都市(例:福岡市):平均月額は約8万円から10万円
住宅ローンの計算方法
住宅ローンの月々の支払い額を正確に把握するためには、計算式が不可欠です。このセクションでは、基本的な返済額の計算式と金利の影響について詳しく説明します。
返済額の計算式
返済額は主に以下の要素で決まります。
- 借入金額:貸付を受ける総額。
- 金利:年利率。通常は固定型または変動型。
- 返済期間:ローン契約時に定めた期間。
基本的な月々の返済額を求める公式は次の通りです:
[
M = P times frac{r(1+r)^n}{(1+r)^n – 1}
]
ここで、
- ( M ):月々の返済額
- ( P ):借入金額
- ( r ):月利(年利率 ÷ 12)
- ( n ):総返済回数(年数 × 12)
この公式を用いれば、具体的な数字から自分たちが支払うべき金額を明確に理解できます。
金利の影響
住宅ローン選びでは、金利が大きな要因となります。特に以下の点に注意しましょう。
- 固定金利の場合:安定した月々の支払いが可能ですが、市場金利上昇時には不利益になることもある。
- 変動金利の場合:初期段階では低い料金設定だが、将来的な市場変動によって増加するリスクあり。
住宅ローンを選ぶポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。私たちが注目すべき要素は、自分に合ったプランや専門家への相談です。それぞれについて詳しく見ていきましょう。
自分に合ったプラン
自分に適した住宅ローンプランを選択することは、返済計画の成功につながります。以下の要素を考慮しましょう。
- 金利タイプ: 固定金利型では安定した支払いが可能ですが、変動金利型は初期費用が低めです。
- 返済期間: 短期と長期それぞれにメリットがあり、ライフスタイルによって最適な期間を選びます。
- 借入額: 不動産価格や自己資金の割合によって借入額が変わるため、しっかりと計算します。
- 手数料や保険: 諸費用も考慮し、全体的な負担を把握します。
自分のライフプランや収入状況に合わせて最適なプランを見つけることが大切です。
相談するべき専門家
住宅ローンについて不明点があれば、専門家への相談をお勧めします。具体的には以下のような専門家との対話が有効です。
- ファイナンシャルプランナー: 資産運用や将来設計についてアドバイスしてくれます。
- 不動産エージェント: 地域ごとの市場分析や購入サポートがあります。
- 銀行担当者: 金利や条件について具体的な情報提供と説明があります。
結論
住宅ローンの月々の支払い額は私たちの家計に大きな影響を与えるため正確な理解が必要です。平均的には10万円から15万円程度であり地域や借入条件によって変動します。自分に合ったプランを選ぶことが重要で特に固定金利型と変動金利型ではそれぞれ異なるメリットがあります。
また専門家への相談も推奨されます。これにより私たちのライフプランや収入状況に最適な選択肢を見つける手助けとなります。しっかりと情報収集し賢い住宅ローン選びを進めていきましょう。