住宅を購入する際、多くの人が利用するのが**住宅ローン控除です。この制度を活用することで、税金の負担を軽減できるチャンスがあります。しかし、実際に住宅ローン控除 どこに提出**すればいいのか、悩んでいる方も多いのではないでしょうか。私たちもその疑問を抱えたことがあります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に利用できる税制優遇制度です。この制度により、住宅ローンの利息相当額が所得税から控除され、税負担を軽減できます。特に、初めて住宅を購入する人や高額な住宅ローンを利用する人にとって、大きなメリットがあります。
具体的には、住宅ローン控除の対象期間は最長で10年間です。その間、支払った利息の一部が控除対象となります。具体的な控除額は、住宅の購入価格やローン残高によって異なりますが、最大で年40万円が控除されます。この制度を利用することで、税金の還付を受けることも可能です。
また、住宅ローン控除の申請には、特定の書類が必要です。これには、住宅ローンの残高証明書や登記簿謄本などが含まれます。これらの書類を、確定申告時に税務署に提出することで控除を受けられます。提出し忘れに注意し、必要な書類を揃えて手続きを行うことが重要です。
提出先の種類
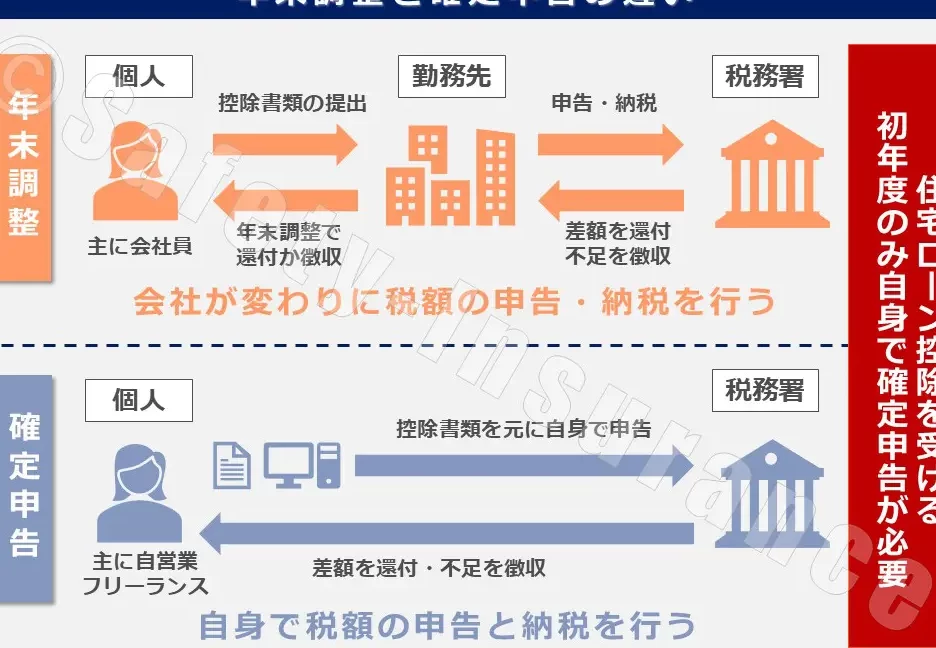
住宅ローン控除の申請には、主に2つの提出先が存在する。それぞれの提出先での手続きが、控除の受け取りに関わるため、しっかり理解しておくことが重要だ。
税務署への提出
税務署への提出が基本的な手続きとなる。住宅ローン控除を受けるためには、確定申告時に申告書を税務署に提出する必要がある。必要書類は以下の通りだ。
- 住宅ローンの残高証明書
- 登記簿謄本
- 住宅借入金等特別控除申告書
これらを準備し、正確な情報を記載することが求められる。提出期限には注意が必要で、期限を過ぎると控除が受けられなくなる可能性がある。
会社への提出
会社への提出は、給与所得者の場合が該当する。この場合、年末調整を通じて控除を受けることが可能だ。必要な書類は税務署に提出する書類とほぼ同様であるため、注意して整理する。
- 住宅ローンの残高証明書
- 登記簿謄本
- 住宅借入金等特別控除申告書
提出手続きの流れ
住宅ローン控除の提出手続きは、必要書類を揃えた後、具体的な方法で進めることが重要です。正しく手続きを行うことで、控除を受ける機会を最大限に活用できます。
必要書類の準備
提出には以下の書類が必要です。これらを事前に準備しておくと、スムーズに手続きが進みます。
- 住宅ローンの残高証明書: 金融機関から取得し、借入額や利息を確認します。
- 登記簿謄本: 不動産の所有権を証明するため、法務局で取得が必要です。
- 住宅借入金等特別控除申告書: 申告の基本となる書類で、所定の項目を記入します。
以上の書類は全て揃え、正確な情報をもとに記入しておくことがポイントです。
提出方法の説明
提出方法は、主に二つの選択肢があります。自分の状況に応じて適切な方を選択します。
- 税務署への提出:
- 確定申告期間中に必要書類を税務署に持参または郵送します。
- 提出は基本的に3月15日までが期限です。
- 会社への提出:
- 給与所得者の場合、年末調整の際に会社に必要書類を提出することで控除が受けられます。
- 会社経由での申請では、提出期限が会社の年末調整のスケジュールに依存します。
住宅ローン控除のメリット
住宅ローン控除は、住宅購入に伴う税金の負担を減らす機会を提供します。具体的には、以下のような利点があります。
- 税金の軽減: 住宅ローンの利息相当額が所得税から控除されるため、毎年最大で40万円の控除が可能です。
- 初期費用の負担軽減: 購入時の初期費用を抑えることができ、より多くの方に住宅購入口座を開く機会を与えます。
- 長期間のメリット: 控除対象期間は最長10年間で、長期的な節税効果を期待できます。
- 資金計画の安定: 年間の税金が減少することで、毎月の返済計画に余裕が生まれ、資金の流れを安定させやすくなります。
注意点とよくある誤解
住宅ローン控除の申請に関して、よくある誤解がいくつか存在する。我々は、正確な情報を知ることが重要だと考える。以下に注意すべき点を挙げる。
- 必要書類を提出しないと控除を受けられない。提出が必要な書類は、住宅ローンの残高証明書、登記簿謄本、住宅借入金等特別控除申告書だ。これらの書類が整っていないと、申請自体が無効になる可能性が高い。
- 年末調整で全てが完結すると考えるのは誤り。給与所得者であっても、年末調整だけでは自動的に控除が適用されない。提出が必要な書類を会社に提出しなければならず、手続きはしっかり確認するべきだ。
- 控除額は毎年変わらないと思われがち。実際には、新たな税制の改正や、住宅の購入日、借入額によって控除額は異なる。控除の上限についても、最新の情報をチェックすることが大切だ。
- 控除を受けられない場合があることを忘れない。例えば、住宅ローンの返済が遅れていると、控除が適用されなくなることもある。税務署からの指摘を受ける前に、適切に返済を行う必要がある。
Conclusion
住宅ローン控除を利用することで税負担を軽減し経済的なメリットを享受できます。申請手続きは税務署への提出と会社への提出の2つの方法がありそれぞれの期限を守ることが重要です。必要書類を整えスムーズに手続きを進めることで控除を受けるチャンスを逃さないようにしましょう。
また控除額は年ごとに変動する可能性があるため最新情報を常に確認することが大切です。私たち自身も手続きを行う際には細心の注意を払い必要な書類を揃えて確実に申請を行いましょう。これにより住宅購入後の生活がより安定したものになるはずです。