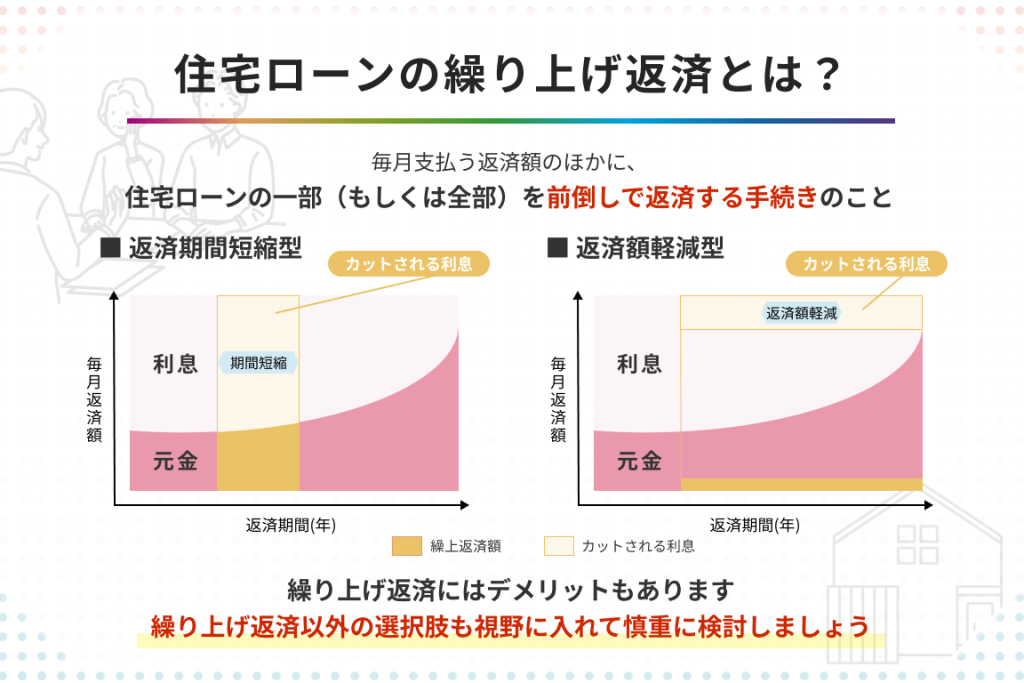
住宅ローンの返済を考えるとき、私たちはしばしば「住宅ローン繰り上げ返済するべきか」という疑問に直面します。毎月の支払いが少しでも楽になるなら、早めに返済することは魅力的ですよね。しかし、その選択には利点だけでなくリスクも伴います。
住宅ローン繰り上げ返済のメリット
繰り上げ返済には多くのメリットがあります。私たちはこの選択肢を検討することで、将来の経済的負担を軽減できます。
利息の軽減
繰り上げ返済によって利息を大幅に軽減できる。借入残高が減少するため、支払うべき利息も少なくなります。例えば、3000万円の住宅ローンで金利が1.5%の場合、10年間で約450万円の利息が発生します。しかし、繰り上げ返済を行えば、この金額は劇的に変わることがあります。実際に早期に元本を減らすことで、総支払い額を抑えられることが証明されています。
住宅ローン繰り上げ返済のデメリット
住宅ローンの繰り上げ返済には、いくつかのデメリットが存在します。これらを理解しておくことは重要です。
財政的な負担
繰り上げ返済によって、一時的に大きな金額を支払う必要があります。そのため、以下のような財政的な影響が考えられます。
- 現金流出: 繰り上げ返済を行うと、手元資金が減少します。この結果、急な支出や緊急事態への対応が難しくなる可能性があります。
- 貯蓄不足: 大きな金額をローンに充てることで、他の投資や貯蓄計画に回す資金が減ります。これにより、将来的な経済的安定性にも影響が出るかもしれません。
将来の資金計画への影響
繰り上げ返済は、将来の資金計画にも悪影響を及ぼすことがあります。具体的には次の点に注意が必要です。
- 投資機会損失: 繰り上げ返済することで得た利息削減効果以上に、高利回りの投資機会を逃す場合もあります。特にリスク許容度によっては、この選択肢を再評価する価値があります。
- ライフスタイル制約: 手元資金が圧迫されると、大きな買い物や旅行などライフスタイルへの自由度も低下します。このため、自分たちの生活設計について慎重になるべきです。
繰り上げ返済のタイミング
繰り上げ返済は、適切なタイミングで行うことでその効果が最大化されます。具体的に考えるべき要素があります。
いつ繰り上げ返済するべきか
繰り上げ返済を行う時期には、いくつかの重要なポイントがあります。まず、金利の変動を注視します。市場金利が低下している場合、固定金利型の住宅ローンを利用していると、その差額分だけ将来の支払いが軽減される可能性があります。また、ボーナスや臨時収入が入った際も、繰り上げ返済に適したタイミングです。その資金を使って一括で返済すれば、高い利息負担を減らせます。さらに、自身のライフプランや生活環境も影響します。例えば、子供の教育費用や老後資金など、大きな出費が見込まれる場合は早めに繰り上げ返済を検討することが賢明です。
何%の繰り上げ返済が効果的か
効果的な繰り上げ返済率について考える際、とくに以下の点に留意します。
- 10%以上: 一度に10%を超える支払いは、多くの場合で大幅な利息削減につながる。
- 20%以上: この割合では借入残高が著しく減少し、支払総額にも大きな影響を与えやすい。
- 30%未満: 少ない割合でもメリットはあるものの、その恩恵は小さくなる傾向。
繰り上げ返済の具体的な方法
繰り上げ返済には、いくつかの具体的な方法があります。これらの方法を理解することで、効果的に住宅ローンを減らすことができます。
一括返済の方法
一括返済では、借入残高を一度に全額支払います。この方法は利息軽減効果が大きいため、多くの人にとって魅力的です。例えば、3000万円のローンであれば、一度にその金額を支払うことで将来の利息負担がなくなります。しかし、一括返済には手元資金が必要ですから、事前に十分な資金計画が求められます。
結論
住宅ローンの繰り上げ返済は慎重に考えるべき選択肢です。私たちが利息を減らし将来の経済的負担を軽減する可能性がある一方で手元資金の減少や貯蓄不足といったリスクも伴います。
適切なタイミングで行うことでその効果を最大化できるため、ボーナスや臨時収入があった際には特に注目したいところです。また、具体的な方法を理解し自分たちのライフプランに合った戦略を立てることが重要です。最終的には、自身の状況や将来の計画に基づいて賢明な判断を下すことが求められます。