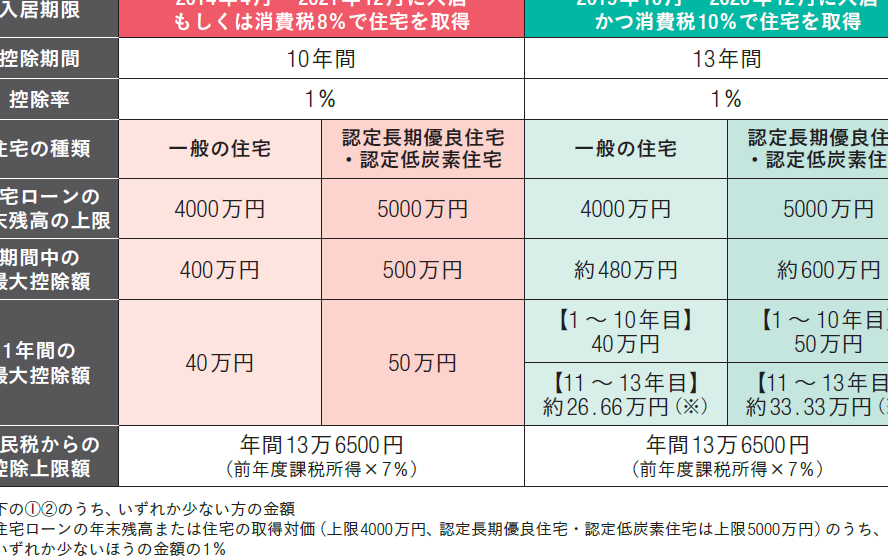
住宅を購入する際、私たちが見逃しがちなポイントの一つが住宅ローン控除で戻るお金です。この制度を利用すれば、税金の還付を受けられる可能性があります。しかし、具体的にどれくらいのお金が戻ってくるのか、気になりますよね。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に適用される税金の還付制度です。この制度を利用することで、私たちの支払った税金が一部戻ってくる可能性があります。具体的な内容について見ていきましょう。
住宅ローン控除とは
住宅ローン控除は、年間の借入残高に応じて所得税から一定額を差し引ける制度です。これにより、実質的な負担が軽減されます。控除額は借入残高や年数によって異なり、多くの場合で10年以上の長期にわたり適用されます。この仕組みは、新築や中古物件だけでなく、一部リフォームにも利用できます。
対象となる住宅ローン
対象となる住宅ローンには特定の条件があります。以下のような要素が重要です:
- 借入先: 銀行や信用金庫など金融機関からの融資
- 用途: 自宅として使用するために購入した物件
- 契約期間: 最低でも10年以上の返済期間が必要
- 借入限度額: 控除対象となる借入金額には制限がある
住宅ローン控除で戻るお金の計算方法
住宅ローン控除によって戻るお金の計算には、いくつかの重要な要素が関わっています。具体的な数値を明確に把握することで、私たちの税負担軽減につながります。
控除率の設定
控除率は、借入残高に基づいて異なるため、一律ではありません。一般的には以下のように設定されています。
- 新築住宅:1%(最初の10年間)
- 中古住宅:0.8%(最初の10年間)
- リフォーム住宅:0.7%(最初の10年間)
これらは年度や条件によって変動することがありますので、最新情報を確認することが大切です。また、借入額が多ければ多いほど、この控除率による還付額も増加します。
可減税額の計算
可減税額は具体的な計算式を用いて求めます。基本的な流れは次のとおりです。
- 借入残高を確認
- 適用される控除率を掛け算
- 年間所得税からこの金額を差し引く
例えば、借入残高が4000万円で新築の場合:
住宅ローン控除を受けるための条件
住宅ローン控除を受けるには、いくつかの条件が必要です。これらの条件は、適用される控除額や還付金に影響します。
所得制限について
所得制限は、住宅ローン控除を受ける際に重要な要素です。具体的には、課税所得が一定額を超えると控除対象外となります。2023年度の場合、給与所得者の課税所得が3000万円以上の場合、住宅ローン控除は適用されません。この制限によって、高所得者層への優遇措置が抑えられています。また、この制度を利用することで返済負担が軽減されます。
住宅要件の確認
住宅要件も重要なポイントです。以下の基準に合致しない場合、控除対象外となります。
- 新築または中古物件:購入した家が新築または特定条件を満たす中古であること。
- 居住用:自分自身または家族が実際に居住するための物件であること。
- 借入期間:借入契約が10年以上であること。
- 取得日:2011年から2022年までに取得した物件であること。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、いくつかの手続きを踏む必要があります。これらの手続きはスムーズに行えるように準備しておくことが重要です。
必要書類の準備
住宅ローン控除を申請する際に必要な書類は以下の通りです:
- 借入契約書:金融機関との契約内容が記載された文書。
- 住民票:居住地を証明するための公式な証明書。
- 源泉徴収票:前年分の所得税額が記載された企業から発行される税関連文書。
- 不動産登記簿謄本:物件の所有者情報や権利関係が示されている公的文書。
これらの書類はしっかりと揃えておくことで、申請時に困ることが少なくなります。また、最新情報も確認しながら準備すると良いでしょう。
申請の流れ
住宅ローン控除を受けるためには、以下の流れで手続きを進めます:
- 必要書類を揃える:先述した資料を整えます。
- 確定申告を行う:所轄税務署で確定申告を提出します。この際に必要事項を書き込み、提出期限内に提出します。
- 還付金受取証明書を取得する:確定申告後、還付金について通知が届きます。この通知も大切な証明となります。
住宅ローン控除を最大限に活用する方法
住宅ローン控除を最大限に活用するためには、いくつかの重要なポイントがあります。これらのポイントを押さえれば、より多くのお金が還付される可能性があります。
収入増加に対する影響
収入が増えると、税率や控除額にも影響が出ます。具体的には、以下の要素を考慮すべきです。
- 所得制限: 課税所得が3000万円以上の場合、控除対象外となる。
- 適切な計画: 年間の借入残高や返済計画によって、実際に受け取れる還付金が変わる。
このように、収入の変動は控除額にも大きく影響します。私たち自身の状況を見直しながら最適な対策を講じましょう。
スマートな住宅選び
住宅選びも重要です。賢い選択は控除額を最大化します。以下の点で注意が必要です。
- 新築か中古か: 新築は1%の控除率、中古物件は0.8%と異なる。
- 居住用物件: 居住目的であることも条件となるため、この点も確認しておく必要があります。
- 契約条件: 借入契約期間が10年以上必要であり、それ以下では対象外となる場合があります。
Conclusion
住宅ローン控除を利用することで戻るお金は私たちの家計に大きな影響を与えます。正確な計算方法や条件を理解し適切に申請することが重要です。特に新築や中古物件、リフォームによる控除率の違いを考慮すると、選択肢によって戻ってくる金額が変わります。
最新の情報を常にチェックしながら、自分たちに合った住宅ローン控除の活用法を見つけていきましょう。この制度を上手に使うことで、より安心して住宅購入ができるはずです。