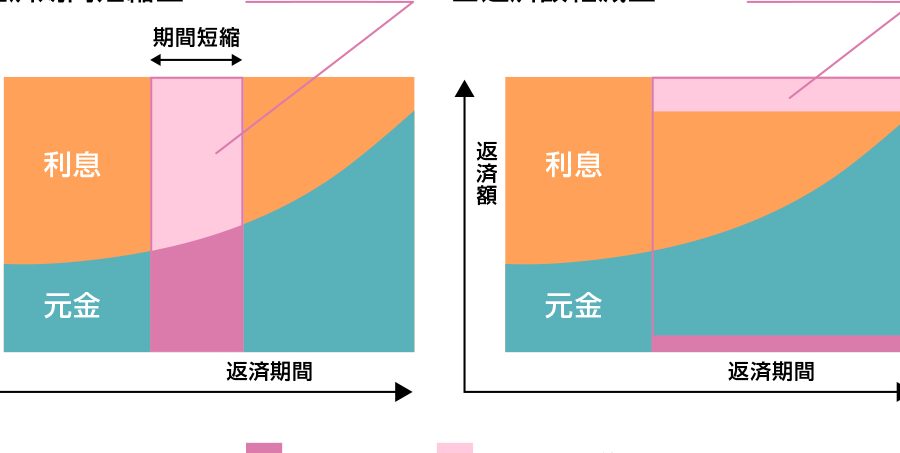
住宅を購入する際に避けて通れないのが住宅ローンの返済方法です。私たちは、どちらの返済方法が自分たちに最適か悩むことがありますよね。変動金利と固定金利、どちらを選ぶべきなのか、その違いやメリット・デメリットについてしっかり理解しておくことが大切です。
住宅ローンの基本
住宅ローンは、家を購入するために必要な資金を借りる方法です。私たちは、このプロセスの理解が重要であると考えています。
住宅ローンとは
住宅ローンとは、不動産を取得するために金融機関から借り入れる資金のことです。通常、返済期間は10年から35年まで設定されます。利子がかかり、その金額は借入額や返済期間によって異なります。また、借入条件には個人の信用状況も影響します。
返済方法の種類
住宅ローンには主に2つの返済方法があります。それぞれの特徴を以下に示します。
- 元利均等返済: 毎月同じ額を支払い続ける方式で、安定した計画が立てやすいです。
- 元金均等返済: 初めは支払額が高く、その後徐々に減少していきます。この方式では、総支払額が少なくなる傾向があります。
一括返済のメリットとデメリット
メリット
- 利息負担の軽減: 一括で全額返済すると、残りの期間分の利息が不要になります。そのため、長期的には総支払額を大幅に削減できます。
- 精神的な安心感: 住宅ローンが完済されることで、毎月の支払いから解放され、経済的なストレスが軽減されます。
- 資産形成への集中: ローン返済が終われば、その分を貯蓄や投資に回すことが可能となり、将来的な資産形成に役立ちます。
デメリット
- 手元資金の不足: 大きな金額を一度に支払うことで、手元に残る現金が少なくなる場合があります。急な出費への備えとして不安が残ります。
- 機会損失: 資金を一括返済に充てることで、そのお金によって得られる可能性のある別の利益(例えば投資収益)を逃すリスクがあります。
- 手数料や税制面での影響: 一部の金融機関では、一括返済時に手数料やペナルティーが発生することもあります。また、一部地域では住宅ローン控除など税制上の優遇措置も受けられない場合があります。
分割返済のメリットとデメリット
分割返済は、住宅ローンを返済する際の一般的な方法です。ここでは、そのメリットとデメリットについて詳しく見ていきます。
メリット
デメリット
月々の返済額の比較
住宅ローンの返済方法を選ぶ際には、月々の返済額が重要な要素です。ここでは、一括返済と分割返済のシミュレーションを通じて、それぞれの特徴を明確にします。
一括返済と分割返済のシミュレーション
一括返済の場合、全額を一度に支払います。この方法は利息負担が少なく、早期完済による精神的安心感があります。しかし、初期投資が大きくなるため手元資金に注意が必要です。
分割返済は毎月一定額を支払う方式です。安定した家計管理が可能であり、予測可能なキャッシュフローを維持できます。ただし、総支払額が高くなる傾向があります。このように、一括と分割それぞれメリット・デメリットがありますので、自身の状況に応じた選択が求められます。
利息の違い
利息について考える時、一括返済と分割返済で大きな差があります。一括で支払う場合、利息は発生する期間が短いため少なくてすみます。一方で、分割払いでは長期間にわたって利息が発生し、その結果総支払額も増加します。
具体的には以下のようになります:
| 返済方法 | 総支払利息 | 特徴 |
|---|---|---|
| 一括 | 低い | 精神的安心感、高い初期投資 |
| 分割 | 高い | 安定性ある管理 |
返済方法の選び方
返済方法を選ぶ際には、いくつかの重要な要素を考慮する必要があります。私たちが注目すべきポイントには、ライフスタイルや将来の計画が含まれます。
ライフスタイルに応じた選択
ライフスタイルに合わせた返済方法の選択は非常に重要です。例えば、以下のような点を考慮します:
- 収入と支出:毎月の収入と支出を把握し、無理なく支払える金額を設定する。
- 家族構成:家族が増える場合、将来的な生活費や教育費も見越して計画する。
- 仕事の安定性:職業によって収入が変動する場合、そのリスクを踏まえた返済プランが求められる。
このように、自分たちの生活状況に基づいて最適な返済方法を検討しましょう。
将来の計画を考慮する
将来の計画もまた、住宅ローン返済方法選びで重視すべきです。具体的には次の点に注意します:
- 長期的な目標:子供の教育資金や老後資金など、大きな出費への備えとして融資条件を考える。
- 住宅購入以外への投資:他にも投資したいプロジェクトや事業がある場合、それらとのバランスを取る。
- 市場環境:金利や経済情勢について調査し、変化に対応できる柔軟性を持つことも大切です。
結論
住宅ローンの返済方法を選ぶ際には私たちのライフスタイルや将来の計画に基づいた判断が不可欠です。一括返済と分割返済それぞれにメリットとデメリットが存在し、どちらが自分たちに合っているのかを慎重に考える必要があります。
また、家計管理や長期的な目標を見据えたプランニングが重要です。市場環境や収入の変化にも柔軟に対応できるよう心掛けましょう。最適な選択ができれば、安心して住宅ローンを返済しながら生活することができます。