住宅ローンを利用して家を購入する際、私たちが気になるのはその負担を軽減するための制度です。特に住宅ローン控除 何年というテーマは、多くの人にとって重要なポイントです。この控除制度がどれほどの期間適用されるのか、またその恩恵を最大限に受けるためにはどうすればいいのでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に税金負担を軽減する制度です。この制度により、私たちは一定の期間、支払った利息額に応じて所得税から控除を受けられます。
住宅ローン控除とは
住宅ローン控除は、居住用の物件を購入または新築した際に利用できる税制上の優遇措置です。具体的には、年間の借入金利や元本返済額が対象となり、その一部が所得税から差し引かれる仕組みです。この制度によって、多くの場合で数十万円単位で税負担が軽減されることがあります。
適用条件
適用条件には以下のようなポイントがあります:
- 本人名義:住宅ローン契約者が自ら居住すること。
- 用途:物件が自己居住用であること。
- 借入限度額:借入金額や物件価格による制限。
- 申告期限:初年度に確定申告を行う必要あり。
住宅ローン控除の年数
住宅ローン控除は、特定の期間にわたり適用される制度です。この制度を利用することで、税金負担を軽減できるメリットがあります。
控除期間の概要
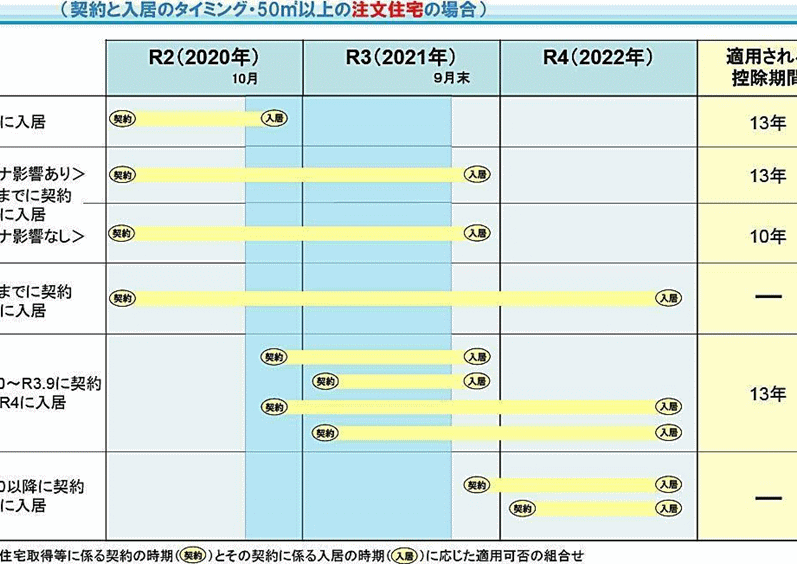
住宅ローン控除の基本的な控除期間は10年間です。これは、新築や購入した居住用物件に対して適用されます。初年度から9年間がこの対象となり、その後も条件によって延長可能な場合があります。
控除対象となる年数
控除対象となる具体的な年数には以下の条件があります:
- 新築または購入時期:2019年末までに契約した物件
- 居住開始日:契約後6ヶ月以内に自ら居住すること
- 借入額:最大4000万円まで(2023年現在)
住宅ローン控除の変更点
住宅ローン控除に関する政策は、年々変化しています。これらの変更は、私たちが受ける恩恵や条件に直接影響を与えます。
政府方針の変化
政府は住宅ローン控除制度を見直し、新しい基準を設定してきました。例えば、2020年度から適用される新しい税制改正では、控除額や期間が調整されています。また、特定の地域や物件タイプによって異なる優遇措置も導入されているため、それぞれの状況に応じた対策が求められます。このような政策の変化には注意が必要です。
影響を受ける年数
控除対象となる年数は契約内容や適用時期によって変動します。具体的には:
- 新築物件: 購入後10年間。
- 中古物件: 状況によって最大10年間。
- 特例措置: 一部地域ではさらに延長可能。
住宅ローン控除の申請方法
住宅ローン控除を受けるための申請は、必要な書類と手続きに従って行います。私たちが正確に手続きを進めることで、税金負担を軽減できる可能性があります。
申請に必要な書類
住宅ローン控除の申請には、以下の書類が必要です。
- 住宅借入金等特別控除額計算明細書:税務署から取得し、自ら記入する。
- 源泉徴収票:給与所得者の場合、勤務先から発行される。
- 登記事項証明書:購入した物件の権利関係を確認するために必要。
- 売買契約書または建築工事請負契約書:取引内容を証明する文書。
- 居住用であることを示す証明書類:電気・ガス・水道料金などの領収書や賃貸契約など。
これらの資料を準備し、提出前に再確認して不足がないかチェックします。
申請の流れ
申請手続きは次のステップで進めます。
- 初年度確定申告:住宅ローン控除を受けるには、初年度に必ず確定申告が必要です。この時点で全ての関連資料を揃えます。
- フォームへの記入:所定フォームに情報を書き込みます。誤りがないよう注意深く記入しましょう。
- 資料添付:必要な全ての書類を添付します。漏れなく揃えることが重要です。
- 提出先へ送付または持参:地域によって異なる場合がありますので、税務署へ直接持参するか郵送します。
- 結果通知待機:審査後、結果通知が届くまで待ちます。不足や誤りの場合には連絡がありますので、その際も迅速に対応しましょう。
まとめ
住宅ローン控除は私たちの住宅購入において非常に重要な制度です。特に適用期間や申請方法を理解することで、税金負担を軽減し、経済的な安定を図ることができます。10年間の基本的な控除期間は新築や購入した物件に対して適用されますが、条件によって延長も可能です。
政策の変化には常に注意が必要であり、新しい基準や優遇措置について知識を持つことが大切です。また申請手続きも慎重に行うことで、最大限の恩恵を受けることができるでしょう。これからも最新情報をキャッチして賢い選択をしていきましょう。